PROBLEM 8.23
BASIS $180,000.00 MACRS CL 3 5 7 10 15 20
EST SALV $5,000.00 10 YEAR
RCVD SALV $5,000.00 12 1 33.33% 20.00% 14.29% 10.00% 5.00% 3.750%
2 44.45% 32.00% 24.49% 18.00% 9.50% 7.219%
EOY dt Bt MACRS-GDS 3 14.81% 19.20% 17.49% 14.40% 8.55% 6.677%
4 7.41% 11.52% 12.49% 11.52% 7.70% 6.177%
0 $180,000.00 5 0.00% 11.52% 8.93% 9.22% 6.93% 5.713%
1 $18,000.00 $162,000.00 10.00% 6 0.00% 5.76% 8.92% 7.37% 6.23% 5.285%
2 $32,400.00 $129,600.00 18.00% 7 0.00% 0.00% 8.93% 6.55% 5.90% 4.888%
3 $25,920.00 $103,680.00 14.40% 8 0.00% 0.00% 4.46% 6.55% 5.90% 4.522%
4 $20,736.00 $82,944.00 11.52% 9 0.00% 0.00% 0.00% 6.56% 5.91% 4.462%
5 $16,596.00 $66,348.00 9.22% 10 0.00% 0.00% 0.00% 6.55% 5.90% 4.461%
6 $6,633.00 $59,715.00 3.69% 11 0.00% 0.00% 0.00% 3.28% 5.91% 4.462%
12 5.90% 4.461%
13 5.91% 4.462%
14 5.90% 4.461%
15 5.91% 4.462%
16 2.95% 4.461%
17 4.462%
18 4.461%
SUM DEPR $120,285.00 19 4.462%
20 4.461%
21 2.231%
PROPERTY
CLASS
USEFUL
LIFE
PROBLEM 8.24
BASIS $300,000.00 MACRS CL 3 5 7 10 15 20
EST SALV $15,000.00 20 YEAR
RCVD SALV $15,000.00 30 1 33.33% 20.00% 14.29% 10.00% 5.00% 3.750%
2 44.45% 32.00% 24.49% 18.00% 9.50% 7.219%
EOY dt Bt MACRS-GDS 3 14.81% 19.20% 17.49% 14.40% 8.55% 6.677%
4 7.41% 11.52% 12.49% 11.52% 7.70% 6.177%
0 $300,000.00 5 11.52% 8.93% 9.22% 6.93% 5.713%
1 $11,250.00 $288,750.00 3.75% 6 5.76% 8.92% 7.37% 6.23% 5.285%
2 $21,657.00 $267,093.00 7.22% 7 8.93% 6.55% 5.90% 4.888%
3 $20,031.00 $247,062.00 6.68% 8 4.46% 6.55% 5.90% 4.522%
4 $18,531.00 $228,531.00 6.18% 9 6.56% 5.91% 4.462%
10 6.55% 5.90% 4.461%
11 3.28% 5.91% 4.462%
12 5.90% 4.461%
13 5.91% 4.462%
14 5.90% 4.461%
15 5.91% 4.462%
16 2.95% 4.461%
17 4.462%
18 4.461%
19 4.462%
20 4.461%
21 2.231%
PROPERTY
CLASS
USEFUL
LIFE
PROBLEM 8.25
BASIS $300,000.00
EST SALV 39
RCVD SALV > 10
EOY dt Bt MACRS-GDS FROM TABLE 4.B, USING DATA FROM MONTH 1 COLUMN 12
0.152%
0 $300,000.00 2.461% 3.636%
1 $7,692.00 $292,308.00 2.564% 3.636%
2 $7,692.00 $284,616.00 2.564% 3.636%
3$7,692.00 $276,924.00 2.564% 3.636%
4 $7,692.00 $269,232.00 2.564% 3.636%
5$7,692.00 $261,540.00 2.564% 3.636%
6 $7,692.00 $253,848.00 2.564% 3.636%
7$7,692.00 $246,156.00 2.564% 3.636%
8 $7,692.00 $238,464.00 2.564% 3.637%
9$7,692.00 $230,772.00 2.564% 3.637%
10 $7,692.00 $223,080.00 2.564% 3.637%
3.637%
3.637%
PROPERTY
CLASS
USEFUL
LIFE
PROBLEM 8.26
BASIS $140,000.00
EST SALV 39
RCVD SALV > 10
EOY dt Bt MACRS-GDS 12
0.152%
0 $140,000.00 3.636%
1 $749.00 $139,251.00 0.535% FROM MONTH 10 COLUMN IN TABLE 4.B FOR YEAR 1 3.636%
2 $3,589.60 $135,661.40 2.564% FROM MONTH 10 COLUMN IN TABLE 4.B FOR YEAR 2 3.636%
3$3,589.60 $132,071.80 2.564% FROM MONTH 10 COLUMN IN TABLE 4.B FOR YEAR 3 3.636%
4 $3,589.60 $129,231.20 2.564% FROM MONTH 10 COLUMN IN TABLE 4.B FOR YEAR 4
5 $2,243.50 $126,987.70 1.6025%
3.636%
3.637%
3.637%
PROPERTY
CLASS
USEFUL
LIFE
USING THE MID-MONTH CONVENTION, (7.5/12)*2.564 IS THE
MACRS-GDS RATE FOR DISPOSAL DURING AUGUST
PROBLEM 8.27
BASIS $200,000.00
EST SALV 27.5
RCVD SALV
EOY dt Bt MACRS-GDS 12
0.152%
0 $200,000.00 3.636%
1 $6,970.00 $193,030.00 3.485% FROM MONTH 1 COLUMN IN TABLE 4.A FOR YEAR 1 3.636%
2 $7,272.00 $185,758.00 3.636% FROM MONTH 1 COLUMN IN TABLE 4.A FOR YEAR 2 3.636%
3$7,272.00 $178,486.00 3.636% FROM MONTH 1 COLUMN IN TABLE 4.A FOR YEAR 3 3.636%
4 $7,272.00 $171,214.00 3.636% FROM MONTH 1 COLUMN IN TABLE 4.A FOR YEAR 4
5 $7,272.00 $170,912.00 3.636% FROM MONTH 1 COLUMN IN TABLE 4.A FOR YEAR 5
6$1,515.00 $169,397.00 0.7575%
3.636%
3.637%
3.637%
PROPERTY
CLASS
USEFUL
LIFE
USING THE MID-MONTH CONVENTION, (2.5/12)*3.636 IS THE
MACRS-GDS RATE FOR DISPOSAL DURING MARCH
PROBLEM 8.28
BASIS $70,000.00
EST SALV 27.5
RCVD SALV
EOY dt Bt MACRS-GDS 12
0.152%
0 $70,000.00 3.636%
1 $1,166.90 $68,833.10 1.667% FROM MONTH 7 COLUMN IN TABLE 4.A FOR YEAR 1 3.636%
2 $2,545.20 $66,287.90 3.636% FROM MONTH 7 COLUMN IN TABLE 4.A FOR YEAR 2 3.636%
3 $2,545.20 $63,742.70 3.636% FROM MONTH 7 COLUMN IN TABLE 4.A FOR YEAR 3
4 $1,378.65 $62,364.05 1.9695%
3.636%
3.637%
3.637%
PROPERTY
CLASS
USEFUL
LIFE
USING THE MID-MONTH CONVENTION, (6.5/12)*3.636 IS THE
MACRS-GDS RATE FOR DISPOSAL DURING JULY
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
A B C D E F G H I J
PROBLEM 8.29
MACRS SPECIFIC
WHAT TANGIBLE INTANGIBLE PERSONAL REAL DEPRECIABLE NONDEPRECIABLE PROP CLASS DEPR METH
a MELT INDEXER IN RESEARCH LAB X X X 5 200% DBSLH
b PLOT OF LAND FOR PRODUCTION OF INCOME X X X NA NA
c RESTAURANT FRANCHISE X X X (SEE NOTE) NA NA
d AMATUER RADIO TOWER ATTACHED TO LAND X X X NA NA
e FENCING AND LANDSCAPING AROUND AN OFFICE COMPLEX X X X 15 150% DBSLH
NOTE (FROM WIKI)! IN ACCOUNTING, AMORTIZATION REFERS TO EXPENSING THE ACQUISITION COST LESS THE RESIDUAL VALUE
OF INTANGIBLE ASSETS SUCH AS TRADEMARKS AND COPYRIGHTS IN A SYSTEMATIC MANNER OVER THEIR ESTIMATED USEFUL
ECONOMIC LIVES SO AS TO REFLECT THEIR CONSUMPTION, EXPIRATION, OBSOLESCENCE OR OTHER DECLINE IN VALUE AS A
RESULT OF USE OR THE PASSAGE OF TIME.
A CORRESPONDING CONCEPT FOR TANGIBLE ASSETS IS DEPRECIATION. METHODOLOGIES FOR ALLOCATING AMORTIZATION TO
EACH ACCOUNTING PERIOD ARE GENERALLY THE SAME AS FOR DEPRECIATION. HOWEVER, MANY INTANGIBLE ASSETS SUCH
AS GOODWILL OR CERTAIN BRANDS MAY BE DEEMED TO HAVE AN INDEFINITE USEFUL LIFE AND ARE THEREFORE NOT SUBJECT
TO AMORTIZATION.
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
A B C D E F G H I J
PROBLEM 8.30
MACRS SPECIFIC
WHAT TANGIBLE INTANGIBLE PERSONAL REAL DEPRECIABLE NONDEPRECIABLE PROP CLASS DEPR METH
a A CELL PHONE TOWER X X X 20 150% DBSLH
b A PLOT OF LAND FOR YOUR PERSONAL USE. X X X NA NA
c A COMPUTER USED IN YOUR JOB X X X 5 200% DBSLH
d A MOONEY VISCOMETER USED IN A POLYMERS LAB. X X X 5 200% DBSLH
e AN ELECTRIC GENERATOR PURCHASED BY A PUBLIC UTILITY X X X 20 150% DBSLH
NOTE (FROM WIKI)! IN ACCOUNTING, AMORTIZATION REFERS TO EXPENSING THE ACQUISITION COST LESS THE RESIDUAL VALUE
OF INTANGIBLE ASSETS SUCH AS TRADEMARKS AND COPYRIGHTS IN A SYSTEMATIC MANNER OVER THEIR ESTIMATED USEFUL
ECONOMIC LIVES SO AS TO REFLECT THEIR CONSUMPTION, EXPIRATION, OBSOLESCENCE OR OTHER DECLINE IN VALUE AS A
RESULT OF USE OR THE PASSAGE OF TIME.
A CORRESPONDING CONCEPT FOR TANGIBLE ASSETS IS DEPRECIATION. METHODOLOGIES FOR ALLOCATING AMORTIZATION TO
EACH ACCOUNTING PERIOD ARE GENERALLY THE SAME AS FOR DEPRECIATION. HOWEVER, MANY INTANGIBLE ASSETS SUCH
AS GOODWILL OR CERTAIN BRANDS MAY BE DEEMED TO HAVE AN INDEFINITE USEFUL LIFE AND ARE THEREFORE NOT SUBJECT
TO AMORTIZATION.
PROBLEM 8.31
MACRS SPECIFIC
WHAT TANGIBLE INTANGIBLE PERSONAL REAL DEPRECIABLE NONDEPRECIABLE PROP CLASS DEPR METH
a COMPUTER FOR PERSONAL USE X X X NA NA
b FILE CABINET IN BUSINESS OFFICE X X X 7 200% DBSLH
c COMMERCIAL DELIVERY TRUCK X X X 5 200% DBSLH
d AN OFFICE COMPLEX FOR BUSINESS X X X 39 SLM
NOTE (FROM WIKI)! IN ACCOUNTING, AMORTIZATION REFERS TO EXPENSING THE ACQUISITION COST LESS THE RESIDUAL VALUE
OF INTANGIBLE ASSETS SUCH AS TRADEMARKS AND COPYRIGHTS IN A SYSTEMATIC MANNER OVER THEIR ESTIMATED USEFUL
ECONOMIC LIVES SO AS TO REFLECT THEIR CONSUMPTION, EXPIRATION, OBSOLESCENCE OR OTHER DECLINE IN VALUE AS A
RESULT OF USE OR THE PASSAGE OF TIME.
A CORRESPONDING CONCEPT FOR TANGIBLE ASSETS IS DEPRECIATION. METHODOLOGIES FOR ALLOCATING AMORTIZATION TO
EACH ACCOUNTING PERIOD ARE GENERALLY THE SAME AS FOR DEPRECIATION. HOWEVER, MANY INTANGIBLE ASSETS SUCH
AS GOODWILL OR CERTAIN BRANDS MAY BE DEEMED TO HAVE AN INDEFINITE USEFUL LIFE AND ARE THEREFORE NOT SUBJECT
TO AMORTIZATION.
PROBLEM 8.32
MACRS SPECIFIC
WHAT TANGIBLE INTANGIBLE PERSONAL REAL DEPRECIABLE NONDEPRECIABLE PROP CLASS DEPR METH
a A TRACTOR (PART OF TRACTOR-TRAILER RIG – 18-WHEELER) X X X 3 200% DBSLH
b A COPYRIGHT X X X (SEE NOTE) NA NA
c AN ALL-IN-ONE COPIER, SCANNER, FAX MACHINE USED IN YOUR BUSINESS. X X X 5 200% DBSLH
d A RENTAL HOME FOR THE PURPOSE OF GENERATING RENTAL INCOME X X X 27.5 SLM
NOTE (FROM WIKI)! IN ACCOUNTING, AMORTIZATION REFERS TO EXPENSING THE ACQUISITION COST LESS THE RESIDUAL VALUE
OF INTANGIBLE ASSETS SUCH AS TRADEMARKS AND COPYRIGHTS IN A SYSTEMATIC MANNER OVER THEIR ESTIMATED USEFUL
ECONOMIC LIVES SO AS TO REFLECT THEIR CONSUMPTION, EXPIRATION, OBSOLESCENCE OR OTHER DECLINE IN VALUE AS A
RESULT OF USE OR THE PASSAGE OF TIME.
A CORRESPONDING CONCEPT FOR TANGIBLE ASSETS IS DEPRECIATION. METHODOLOGIES FOR ALLOCATING AMORTIZATION TO
EACH ACCOUNTING PERIOD ARE GENERALLY THE SAME AS FOR DEPRECIATION. HOWEVER, MANY INTANGIBLE ASSETS SUCH
AS GOODWILL OR CERTAIN BRANDS MAY BE DEEMED TO HAVE AN INDEFINITE USEFUL LIFE AND ARE THEREFORE NOT SUBJECT
TO AMORTIZATION.
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
29
30
31
32
33
43
A B C D E
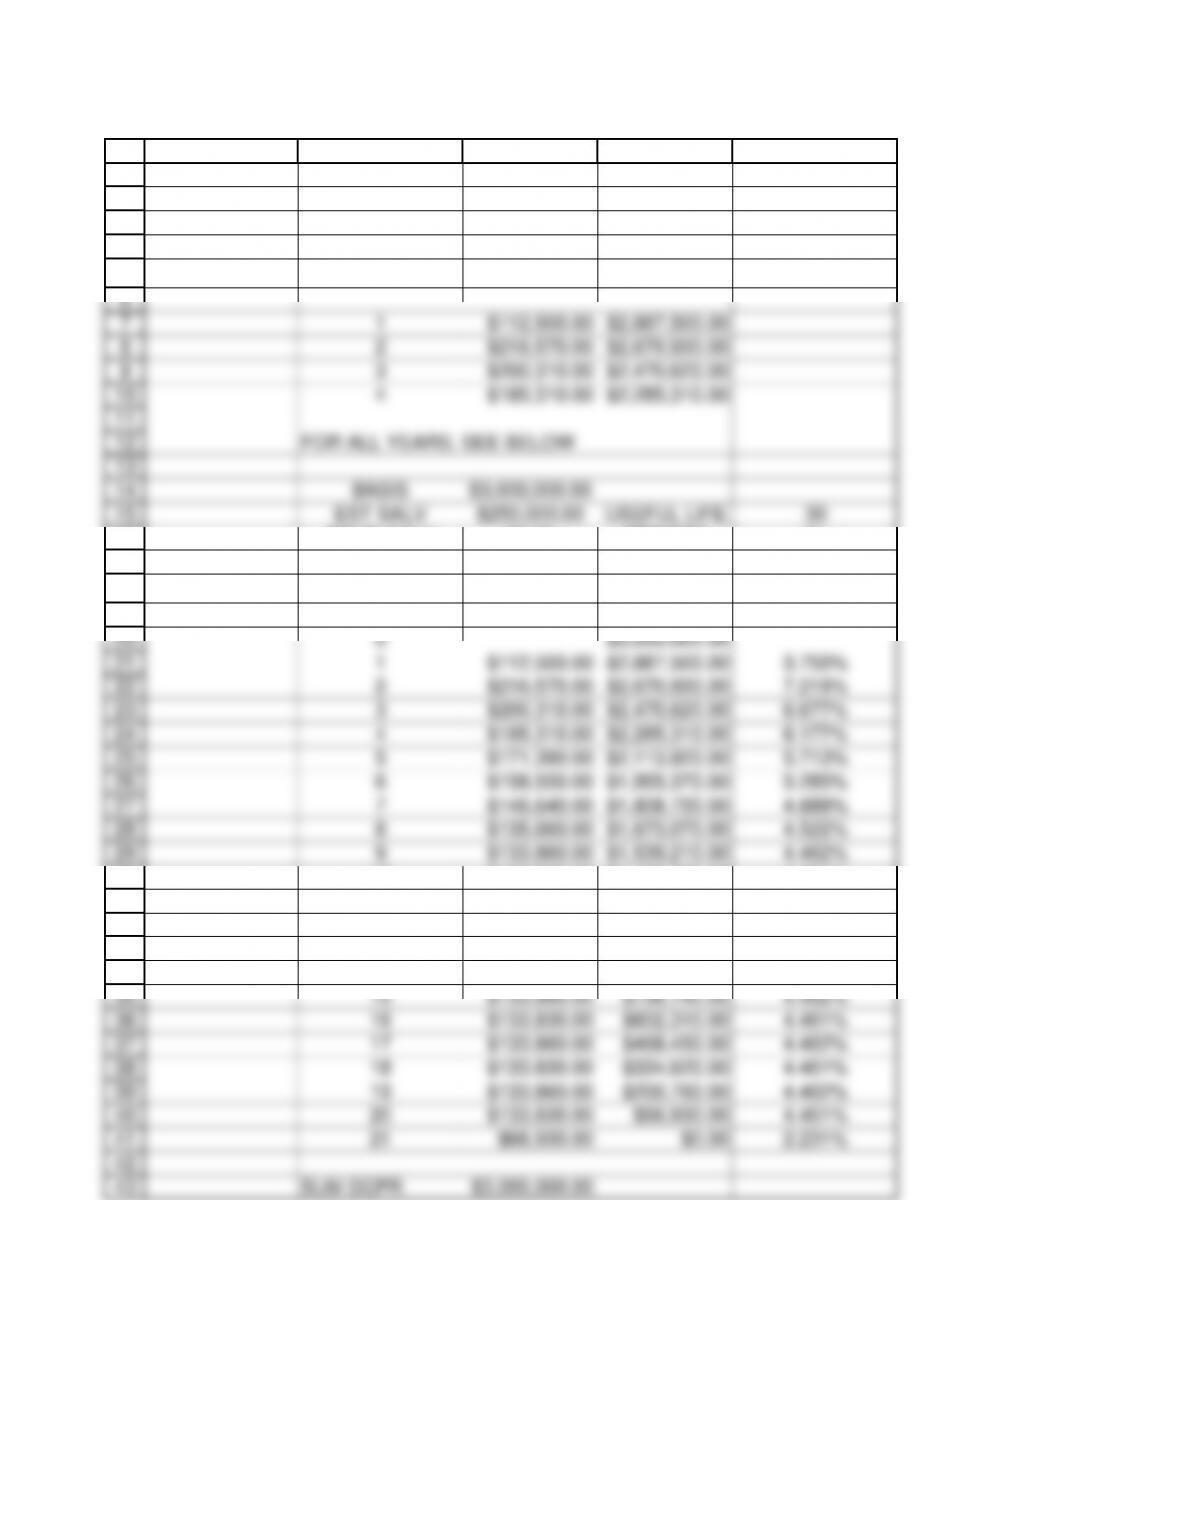
PROBLEM 8.33
a MACRS-GDS(20)
b, c EOY
dtBt
1$112,500.00 $2,887,500.00
2$216,570.00 $2,670,930.00
3$200,310.00 $2,470,620.00
4$185,310.00 $2,285,310.00
FOR ALL YEARS, SEE BELOW
BASIS $3,000,000.00
EST SALV $250,000.00 USEFUL LIFE 30
RCVD SALV $0.00 PERIODS 21
EOY
dtBtMACRS-GDS(20)
9$133,860.00 $1,539,210.00 4.462%
10 $133,830.00 $1,405,380.00 4.461%
11 $133,860.00 $1,271,520.00 4.462%
12 $133,830.00 $1,137,690.00 4.461%
13 $133,860.00 $1,003,830.00 4.462%
SUM DEPR $3,000,000.00
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
A B C D E
PROBLEM 8.34
a
B4=$800,000.00
BASIS $1,200,000.00
EST SALV $0.00 USEFUL LIFE 12
RCVD SALV $0.00 PERIODS 12
EOY
dtBt
0$1,200,000.00
1$100,000.00 $1,100,000.00
2$100,000.00 $1,000,000.00
3$100,000.00 $900,000.00
4$100,000.00 $800,000.00
b
B4=$449,820.00 MACRS-GDS(7)
BASIS $1,200,000.00
EST SALV $0.00 USEFUL LIFE 12
RCVD SALV $0.00 PERIODS 12
EOY
dtBtMACRS-GDS(7)
0$1,200,000.00
1$171,480.00 $1,028,520.00 14.290%
2$293,880.00 $734,640.00 24.490%
3$209,880.00 $524,760.00 17.490%
4$74,940.00 $449,820.00 6.245%
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
32
33
34
35
36
37
A B C D E
dtBt
PROBLEM 8.35
a BASIS $28,500.00
EST SALV $0.00 USEFUL LIFE 9
RCVD SALV $0.00 PERIODS 9
EOY
dtBtMACRS-GDS(5)
0$28,500.00
1$5,700.00 $22,800.00 20.00%
2$9,120.00 $13,680.00 32.00%
3$5,472.00 $8,208.00 19.20%
4$3,283.20 $4,924.80 11.52%
5$3,283.20 $1,641.60 11.52%
6$1,641.60 $0.00 5.76%
7$0.00 $0.00 0.00%
8$0.00 $0.00 0.00%
9$0.00 $0.00 0.00%
SUM DEPR $28,500.00
3$3,166.67 $19,000.00
4$3,166.67 $15,833.33
5$3,166.67 $12,666.67
6$3,166.67 $9,500.00
7$3,166.67 $6,333.33
8$3,166.67 $3,166.67
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
A B C D E F G H
PROBLEM 8.36
a MACRS-GDS(5)
b, c BASIS $350,000.00
EST SALV $30,000.00 USEFUL LIFE 8
RCVD SALV $30,000.00 PERIODS 8
EOY
dtBtMACRS-GDS(5)
0 $350,000.00
1 $70,000.00 $280,000.00 20.00%
2 $112,000.00 $168,000.00 32.00%
3 $67,200.00 $100,800.00 19.20%
4 $40,320.00 $60,480.00 11.52%
5 $40,320.00 $20,160.00 11.52%
6 $20,160.00 $0.00 5.76%
7 $0.00 $0.00
8 $0.00 $0.00
SUM DEPR $350,000.00
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
30
31
32
33
34
35
A B C D E
PROBLEM 8.37
a MACRS-GDS(7)
b BASIS $190,000.00
EST SALV $0.00 USEFUL LIFE 12
RCVD SALV $0.00 PERIODS 12
EOY
dtBtMACRS-GDS(7)
0$190,000.00
1$27,151.00 $162,849.00 14.29%
2$46,531.00 $116,318.00 24.49%
3$33,231.00 $83,087.00 17.49%
4$23,731.00 $59,356.00 12.49%
5$16,967.00 $42,389.00 8.93%
6$16,948.00 $25,441.00 8.92%
7$16,967.00 $8,474.00 8.93%
8$8,474.00 $0.00 4.46%
9$0.00 $0.00 0.00%
10 $0.00 $0.00 0.00%
RCVD SALV $0.00 PERIODS 5
EOY
dtBtMACRS-GDS(7)
0$190,000.00
1$27,151.00 $162,849.00 14.29%
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
34
35
36
37
A B C D E
dtBtMACRS-GDS(10)
PROBLEM 8.38
a MACRS-GDS(10)
b BASIS $250,000.00
EST SALV $0.00 USEFUL LIFE 10
RCVD SALV $0.00 PERIODS 6
EOY
dtBtMACRS-GDS(10)
0$250,000.00
1$25,000.00 $225,000.00 10.00%
2$45,000.00 $180,000.00 18.00%
3$36,000.00 $144,000.00 14.40%
4$28,800.00 $115,200.00 11.52%
5$23,050.00 $92,150.00 9.22%
6$9,212.50 $82,937.50 3.685%
SUM DEPR $167,062.50
c BASIS $250,000.00
EST SALV $0.00 USEFUL LIFE 10
RCVD SALV $0.00 PERIODS 7
6$18,425.00 $73,725.00 7.37%
7$8,187.50 $65,537.50 3.275%
SUM DEPR $184,462.50
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
30
31
32
33
34
A B C D E
d3=$61,215.00
PROBLEM 8.39
NOTE THAT THE LOAN INFORMATION IS IRRELEVANT
a
d3=$122,430.00
b
B3=$306,110.00
BASIS $700,000.00
EST SALV $75,000.00 USEFUL LIFE 10
RCVD SALV $75,000.00 PERIODS 10
EOY
dtBtMACRS-GDS(7)
0$700,000.00
1$100,030.00 $599,970.00 14.29%
2$171,430.00 $428,540.00 24.49%
3$122,430.00 $306,110.00 17.49%
4$87,430.00 $218,680.00 12.49%
BASIS $700,000.00
EST SALV $75,000.00 USEFUL LIFE 10
RCVD SALV $75,000.00 PERIODS 10
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
28
29
30
31
32
dtBtMACRS-GDS(5)
A B C D E
d1=$4,400.00
d3=$4,224.00
PROBLEM 8.40
a
d1=$4,400.00
d3=$4,224.00
d6=$1,267.20
BASIS $22,000.00
EST SALV $2,000.00 USEFUL LIFE 6
RCVD SALV $2,000.00 PERIODS 6
EOY
dtBtMACRS-GDS(5)
0$22,000.00
1$4,400.00 $17,600.00 20.00%
2$7,040.00 $10,560.00 32.00%
3$4,224.00 $6,336.00 19.20%
d4=$1,267.20
BASIS $22,000.00
EST SALV $2,000.00 USEFUL LIFE 6
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
30
31
32
33
34
35
A B C D E F
PROBLEM 8.41
NOTE! THE SALVAGE VALUE OF $10,000 DOES NOT COME
INTO PLAY IN DETERMINING MACRS DEPRECIATION.
IT WILL BE A FACTOR IN AFTER-TAX CASH FLOW ANALYSIS.
a MACRS-GDS(7)
b BASIS $120,000.00
EST SALV $10,000.00 USEFUL LIFE 8
RCVD SALV $10,000.00 PERIODS 8
EOY
dtBtMACRS-GDS(7)
0$120,000.00
1$17,148.00 $102,852.00 14.29%
2$29,388.00 $73,464.00 24.49%
3$20,988.00 $52,476.00 17.49%
4$14,988.00 $37,488.00 12.49%
5$10,716.00 $26,772.00 8.93%
RCVD SALV $10,000.00 PERIODS 8
EOY
dtBtMACRS-GDS(7)
0$120,000.00
1$17,148.00 $102,852.00 14.29%
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
A B C D E
PROBLEM 8.42
a MACRS-GDS(10)
b BASIS $2,700,000.00
EST SALV $0.00 USEFUL LIFE 18
RCVD SALV $0.00 PERIODS 18
EOY
dtBtMACRS-GDS(10)
0$2,700,000.00
1$270,000.00 $2,430,000.00 10.00%
2$486,000.00 $1,944,000.00 18.00%
3$388,800.00 $1,555,200.00 14.40%
4$311,040.00 $1,244,160.00 11.52%
5$248,940.00 $995,220.00 9.22%
6$198,990.00 $796,230.00 7.37%
7$176,850.00 $619,380.00 6.55%
8$176,850.00 $442,530.00 6.55%
9$177,120.00 $265,410.00 6.56%
10 $176,850.00 $88,560.00 6.55%
11 $88,560.00 $0.00 3.28%
12 $0.00 $0.00
13 $0.00 $0.00
14 $0.00 $0.00
15 $0.00 $0.00
16 $0.00 $0.00
17 $0.00 $0.00
18 $0.00 $0.00
SUM DEPR $2,700,000.00