NOTES – CHAPTER 2 SOLUTIONS
1
2
3
4
5
6
7
FOLLOWING ARE SOME THOUGHTS ABOUT THE PROBLEMS AND SOLUTIONS IN THIS
CHAPTER THAT MAY BE OF HELP TO FACULTY AND STUDENTS.
THIS IS, PERHAPS, THE MOST CRITICAL CHAPTER IN THE BOOK IN THAT IT DEALS
WITH THE “TIME VALUE OF MONEY (TVM),” A FUNDAMENTAL CONCEPT USED
THROUGHOUT THE REST OF THE BOOK.
THERE ARE 162 BASE PROBLEMS, MANY WITH MULTIPLE PARTS, AND MULTIPLE
SOLUTIONS FOR MANY OF THOSE PARTS ARE PRESENTED IN THIS SOLUTION
MANUAL
THERE ARE FIVE DIFFERENT METHODS THAT ARE SEEN MULTIPLE TIMES IN THESE
SOLUTIONS. THEY INCLUDE USE OF (1) SIMPLE AND COMPOUND INTEREST
FORMULAS, (2) INTEREST TABLES SUCH AS THOSE IN APPENDICES A AND B, AS
WELL AS “ELECTRONIC” INTEREST TABLES (SEE ITEM 5 BELOW), (3) USE OF
MYRIAD EXCEL FUNCTIONS, (4) SEARCH PROCEDURES USING EXCEL’S “SOLVER”
AND “GOAL SEEK” TOOLS, AND (5) BRUTE FORCE TABULAR APPROACHES
THE COMPOUND INTEREST FORMULAS ARE OFTEN THE MOST ONEROUS TO USE,
GIVEN THAT THEY REPRESENT THE FUNDAMENTAL MATHEMATICS OF TVOM.
THE INTEREST TABLES REPRESENT THE MOST COMMON APPROACH USED
HERETOFORE IN “ENGINEERING ECONOMY” COURSES; THEY USUALLY VASTLY
SIMPLIFY THE MATHEMATICS INVOLVED BY INCORPORATING ONE OR MORE
COMPOUND INTEREST FORMULAS INTO A SINGLE TABULATED “FACTOR”
AVAILABLE IN APPENDICES A AND B. SINCE THE INTEREST TABLES ARE FOR ONLY
A FINITE (ALTHOUGH VERY LARGE) SET OF INTEREST RATES (i AND j) AND TIME
HORIZONS (n), THEY MAY NOT BE AVAILABLE FOR A SPECIFIC SET OF i, j, OR n
NEEDED. “ELECTRONIC” INTEREST TABLES ARE AVAILABLE, AND HAVE BEEN USED
WHEN UNAVAILABLE TABULATED VALUES OF i, j, AND/OR n HAVE BEEN NEEDED.
PLEASE SEE NOTES 13 AND 14 BELOW FOR MORE DETAIL ON THE USE OF
“ELECTRONIC” INTEREST TABLES.
PROBLEMS 26, 49, 80, 118, AND 150 ASK FOR THE DEVELOPMENT OF CERTAIN
INTEREST FACTORS SUCH AS ARE PRESENTED IN THE INTEREST TABLES. THESE
SERVE TO CONVINCE THE STUDENT THAT THERE IS NO “MAGIC” INVOLVED IN THE
INTEREST TABLES. IN ADDITION, THE FORMULAS USED IN DEVELOPING THE
INTEREST FACTORS HAVE BEEN VERY USEFUL TO THE AUTHORS IN “COPY AND
PASTE” OPERATIONS IN THE DEVELOPMENT OF THE CHAPTER 2 SOLUTIONS.
THE EXCEL FUNCTIONS HAVE NOT TRADITIONALLY BEEN WIDELY USED IN
TEACHING “ENGINEERING ECONOMY.” THEY HAVE, HOWEVER, BEEN USED IN THE
WORLD OF FINANCE. THE EXCEL FUNCTIONS ARE WELL DESIGNED, AND PROVIDE
A VERY PRECISE TOOL FOR USE IN SOLVING A WIDE ARRAY OF PROBLEMS
INVOLVING TVM. BEWARE! FOR THE NOVICE, THESE EXCEL FUNCTIONS MAY
APPEAR CONFUSING, COMPLEX, AND NOT WORTH THE TIME TO LEARN. THEY ARE,
HOWEVER, QUITE STRAIGHTFORWARD AND CONSISTENT, ONCE ONE GETS PAST
THE INITIAL TRIALS OF LEARNING SOMETHING NEW. THEY ARE LIKELY TO BE
YOUR FAVORITE METHOD OF PROBLEM SOLUTION IF YOU USE THEM TO SOLVE OR
CHECK YOUR SOLUTIONS IN THIS CHAPTER.
8
10
11
SOMETIMES, YOU WILL NEED TO SOLVE FOR A MONETARY VALUE, AN INTEREST
RATE, A TIME INTERVAL, A GRADIENT, OR WHATEVER, NEEDED TO MATCH OTHER
PARAMETERS OF A PROBLEM (E.G., WHAT INTEREST RATE MAKES AN INVESTMENT
OF $100 WORTH $150 IN THREE YEARS). WHILE IT IS OFTEN POSSIBLE AND
CONVENIENT TO USE ANALYTICAL APPROACHES (E.G., ALGEBRA), SOMETIMES
THESE SOLUTIONS ARE DIFFICULT AND CUMBERSOME (ANALYTICALLY
INTRACTABLE OR NEARLY SO). SEARCH PROCEDURES CAN BE VERY HANDY IN
THESE CASES. EXCEL PROVIDES “SOLVER” AND “GOAL SEEK,” BOTH OF WHICH
CAREFUL! ACTUALLY, MOST PROBLEMS CAN BE SOLVED USING THE BRUTE
FORCE APPROACH – IN FACT, IT IS QUITE COMMONLY USED IN INDUSTRY! FOR
NOW, WHILE LEARNING THIS MATERIAL, USE THE BRUTE FORCE APPROACH ONLY
AS A LAST RESORT OR AS A PROBLEM CHECK AS HAS BEEN DONE IN THESE
SOLUTIONS. TO USE THE BRUTE FORCE APPROACH ALONE IN CHAPTER 2 IS TO
NOT LEARN THE OTHER APPROACHES.
IN THIS CHAPTER, WITH MULTIPLE APPROACHES USED IN SOLVING MANY
PROBLEMS, THERE ARE OFTEN SLIGHTLY DIFFERENT SOLUTIONS ACHIEVED.
THESE ARE NOT WRONG! USUALLY, IF NOT ALWAYS, THE INTEREST FORMULA
APPROACH AND THE EXCEL FUNCTION APPROACH WILL BE PRECISELY THE SAME
BECAUSE THERE IS VIRTUALLY NO ROUND OFF ERROR WITHIN THE COMPUTER.
THE INTEREST TABLE APPROACH WILL BE SLIGHTLY DIFFERENT, DUE TO THE
PRESENTATION OF INTEREST FACTORS TO FIVE PLACES AFTER THE DECIMAL IN
MOST CASES. MANY TABLES USE ONLY FOUR PLACES. EVEN WITH FIVE PLACES,
THERE WILL BE SOME MINOR DISCREPANCIES WHEN COMPARED TO THE EVEN
MORE PRECISE APPROACHES. NOTE THAT SUCH DIFFERENCES ARE ALMOST
ALWAYS INCONSEQUENTIAL BECAUSE THE ESTIMATES REQUIRED IN ECONOMIC
EVALUATIONS ARE USUALLY ONLY APPROXIMATIONS ANYWAY.
EVEN THOUGH MANY PROBLEMS HAVE MULTIPLE PARTS, IT IS NOT INTENDED
THAT ALL PARTS OF A PROBLEM NECESSARILY BE ASSIGNED AND WORKED. IN
MANY CASES, THE LEARNING THAT TAKES PLACE CAN BE ACHIEVED BY WORKING
ONLY ONE OR TWO PARTS. SEE, FOR EXAMPLE, PROBLEM 79.
13
a
b
c
P= $10,000.00
n= 24 MONTHS
r= 6% NOMINAL COMPOUNDED MONTHLY
i= 0.500000000% PER MONTH
INTEREST TABLE APPROACH:
A= =$10,000*(A|P 6%/12,24)
=$10,000*(A|P 0.5%,24)
=10000*0.04432
=$10,000*(A|P 0.5%,24)
=10000*0.044320610
$443.21
$443.21
WHEN A SOLUTION MAKES USE OF BOTH INTEREST TABLES AND EXCEL
FUNCTIONS, THE ANSWERS WILL OFTEN BE SOMEWHAT DIFFERENT DUE TO
ROUNDOFF ERROR IN THE BOOK TABLES. IN GENERAL, THE EXCEL FUNCTIONS
CARRY MANY PLACES WITHIN THE COMPUTER, THEREBY MAKING THEM “EXACT”
(REMEMBER, SINCE MOST THINGS IN ENGINEERING ECONOMIC ANALYSIS ARE
ESTIMATED, IT IS SOMEWHAT LUDICROUS TO REFER TO MANY SOLUTIONS AS
“EXACT”). SOMEWHERE IN BETWEEN THE PRECISION OF EXCEL FUNCTIONS AND
THE BOOK’S TABLES ARE “ELECTRONIC” INTEREST TABLES. A SEPARATE
WORKSHEET WITH ELECTRONIC INTEREST TABLES IS AVAILABLE ON THE BOOK
WEB SITE. USING THAT WORKSHEET, THE USER MAY SELECT THE NUMBER OF
PLACES FOLLOWING THE DECIMAL TO USE. HERE IS THE PROTOCOL FOLLOWED
IN THE SOLUTIONS TO CHAPTER 2:
IF THE VALUES OF i, j, AND n NEEDED ARE AVAILABLE IN THE BOOK’S
TABLES, THEY ARE USED HEREIN TO EMULATE THE PROCEDURE USED
BY SOMEONE USING THEM, THIS IS THE TRADITIONAL APPROACH TO
ENGINEERING ECONOMIC ANALYSIS. NOTE THAT MOST FACTORS ARE
PRESENTED TO 5 PLACES AFTER THE DECIMAL.
IF THE VALUES OF i, j, AND n NEEDED ARE NOT AVAILABLE IN THE BOOK’S
TABLES, THE ELECTRONIC TABLES ARE USED. IN THIS CASE, THE
NUMBER OF PLACES AFTER THE DECIMAL MUST BE DECIDED UPON FOR
BOTH THE INPUT VALUES OF i AND/OR j AND ALSO FOR THE FACTOR
VALUE ITSELF. HEREIN, 9 PLACES FOLLOWING THE DECIMAL ARE USED
IN ALL CASES. THE REASON FOR 9 PLACES IS THAT THIS NUMBER IS
SIMILAR TO THE NUMBER OF PLACES AVAILABLE ON MANY SCIENTIFIC
AND FINANCIAL CALCULATORS.
AS A FIRST EXAMPLE, LET’S DETERMINE THE MONTHLY PAYMENT THAT
IS EQUIVALENT TO A PRESENT VALUE OF $10,000 IF INTEREST IS 6%
NOMINAL, COMPOUNDED MONTHLY OVER A PERIOD OF 24 MONTHS.
d
P= $10,000.00
n= 24 MONTHS
r= 7% NOMINAL COMPOUNDED MONTHLY
i= 0.583333333% PER MONTH
INTEREST TABLE APPROACH:
A= =$10,000*(A|P 7%/12,24)
OOPS! THERE IS NO BOOK INTEREST TABLE FOR 7%/12 = 0.583333333%
ELECTRONIC INTEREST TABLE APPROACH:
A= =$10,000*(A|P 7%/12,24)
=$10,000*(A|P 0.583333333%,24)
=10000*0.044772579
$447.73
EXCEL PMT FUNCTION APPROACH:
A= =PMT(7%/12,24,-10000)
$447.73
AS A SECOND EXAMPLE, LET’S DETERMINE THE MONTHLY PAYMENT
THAT IS EQUIVALENT TO A PRESENT VALUE OF $10,000 IF INTEREST IS
7% NOMINAL, COMPOUNDED MONTHLY OVER A PERIOD OF 24 MONTHS.
NOT LINEAR, AND INTERPOLATION OFTEN INVITES UNNECESSARY
ERRORS. THE TWO APPROACHES USED DID ACHIEVE THE SAME
AFTER THE DECIMAL IN THE COMPUTER THAN THE 9 PLACES USED HERE
WITH THE ELECTRONIC INTEREST TABLE APPROACH.
NOTE THAT THE INTEREST TABLE APPROACH SOLUTION IS SLIGHTLY
DIFFERENT ($0.01) FROM THE OTHER TWO APPROACHES. WHILE THIS IS
INCONSEQUENTIAL, THE DISCREPANCY MAY BE MUCH LARGER, IN
ABSOLUTE TERMS, DEPENDING UPON THE MONETARY FIGURES
INVOLVED, THE NUMBER OF FACTORS INVOLVED, THE SPECIFIC
INTEREST RATES INVOLVED, AND SO ON.
FE PROBLEM 2.1
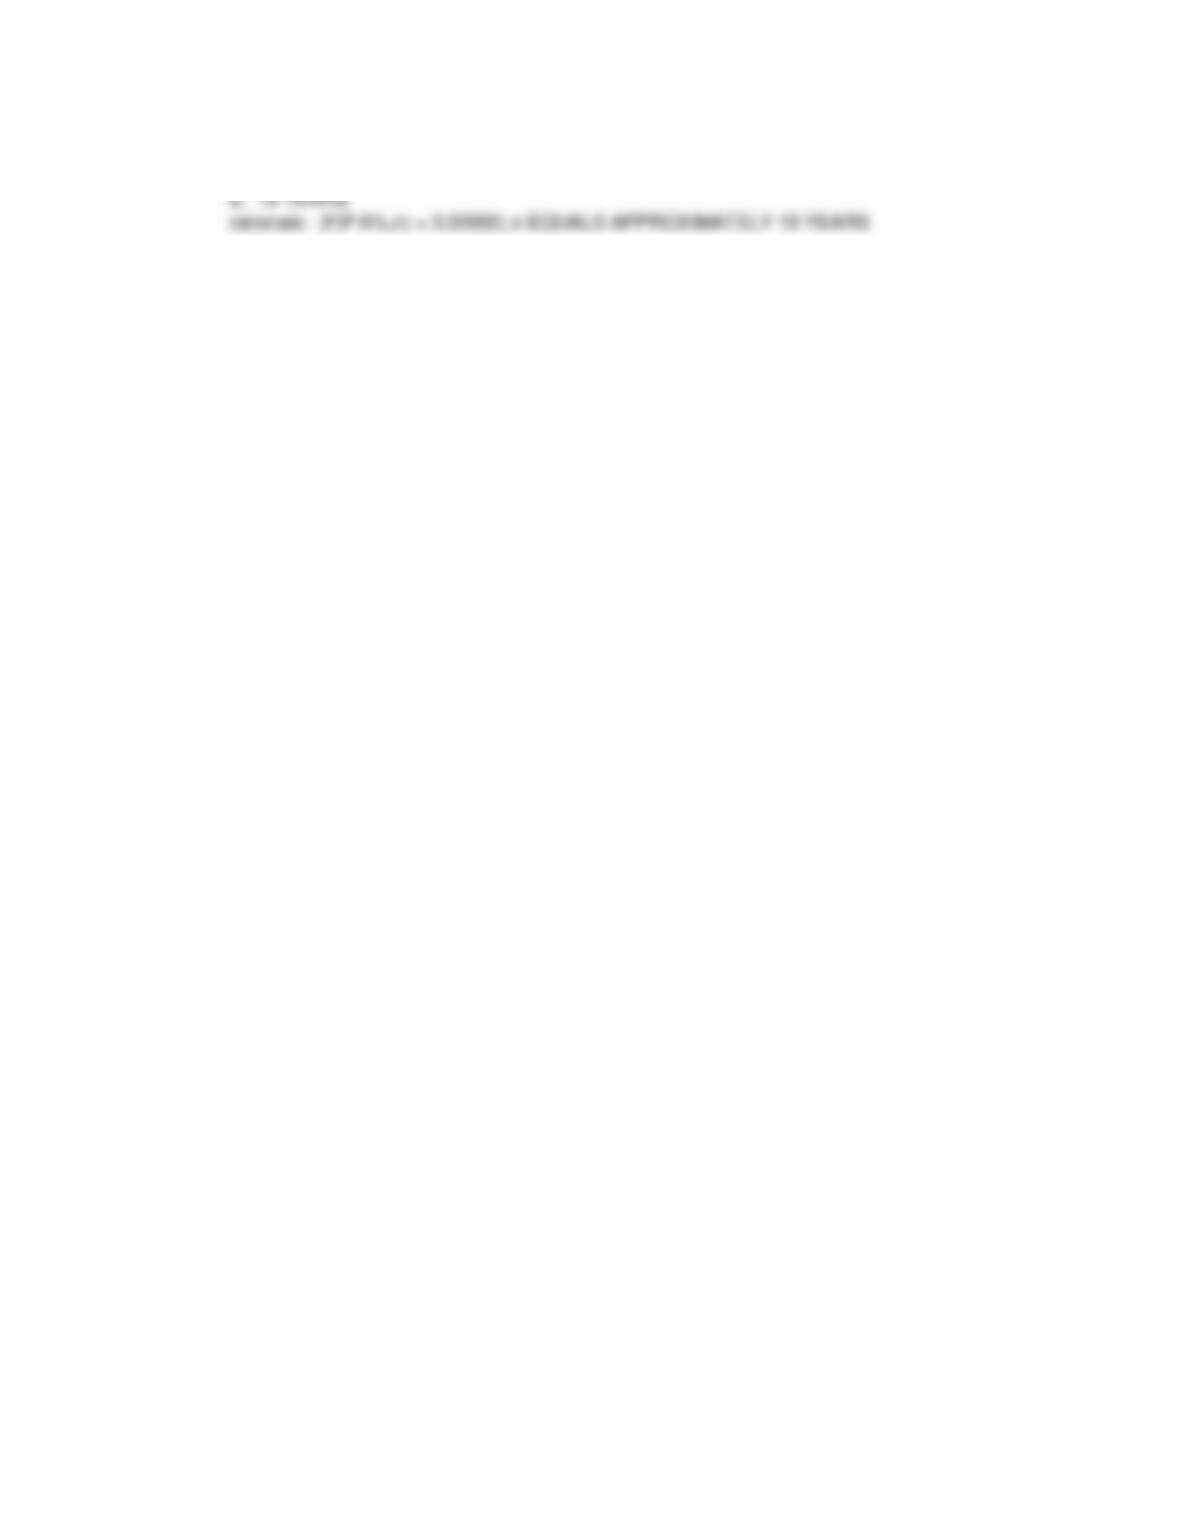
b. 19 YEARS
rationale: (F|P 6%,n) = 3.00000; n EQUALS APPROXIMATELY 19 YEARS
FE PROBLEM 2.2
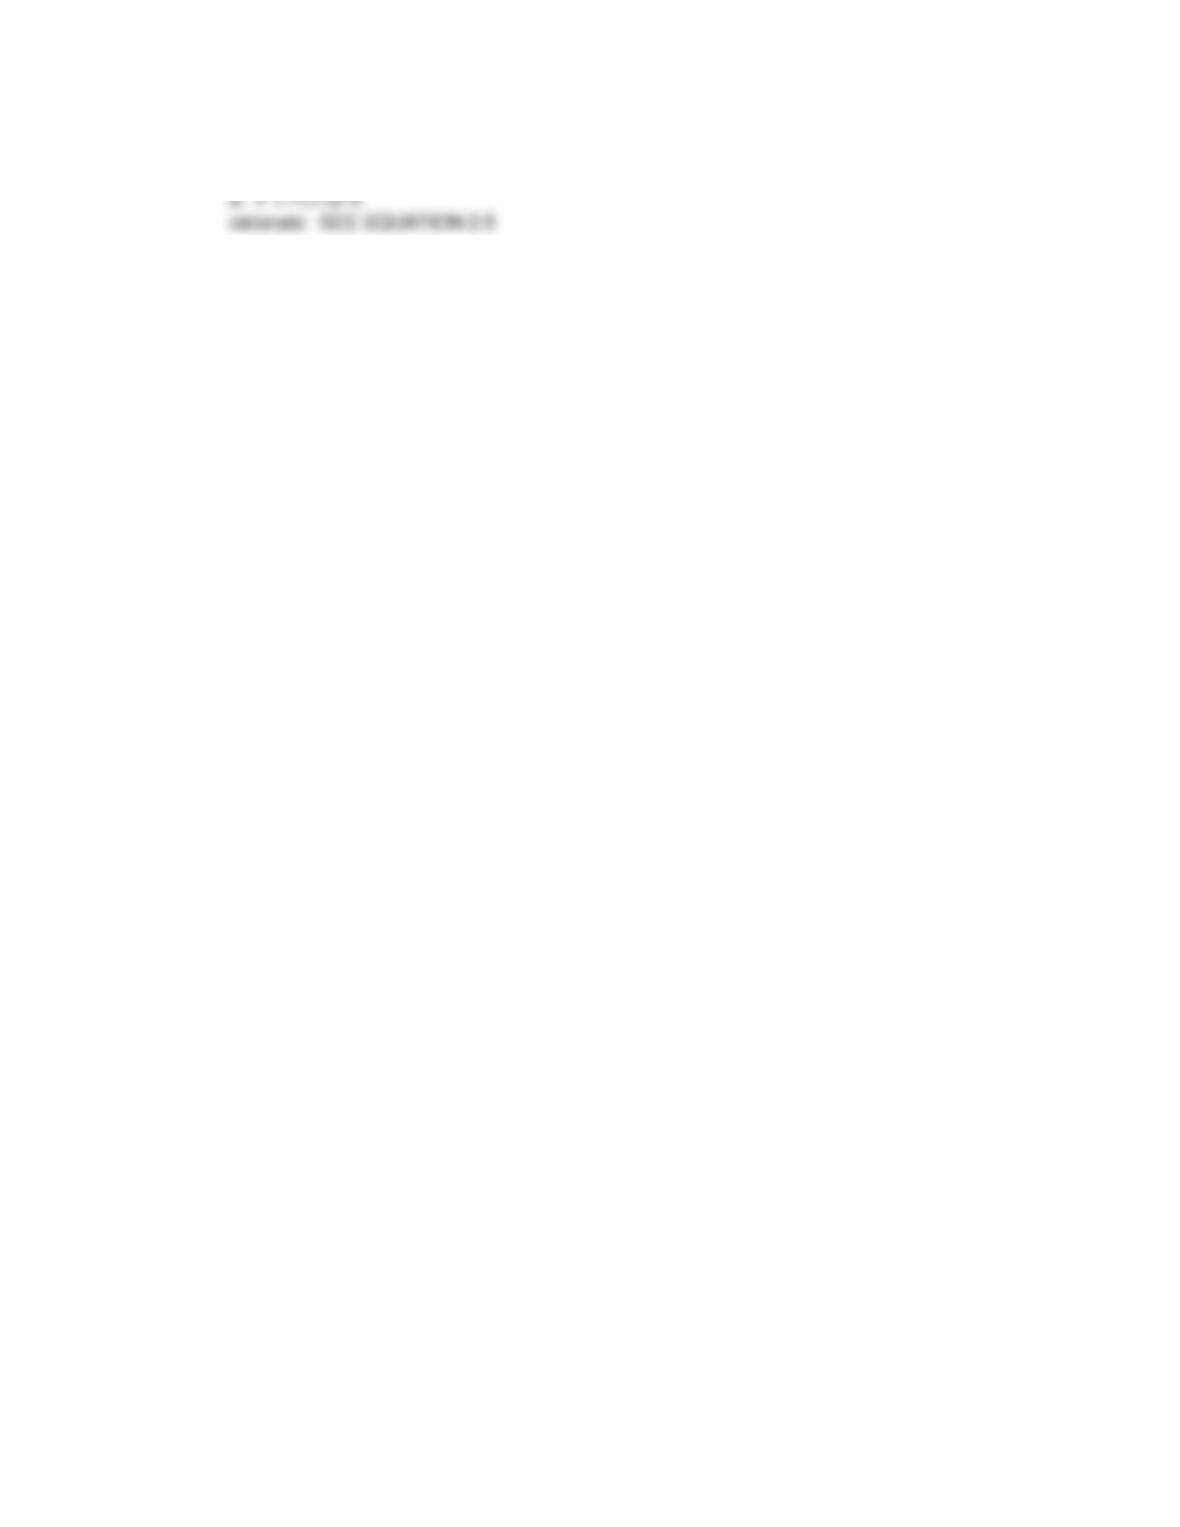
b. F = P(1+i)^n
rationale: SEE EQUATION 2.5
FE PROBLEM 2.3
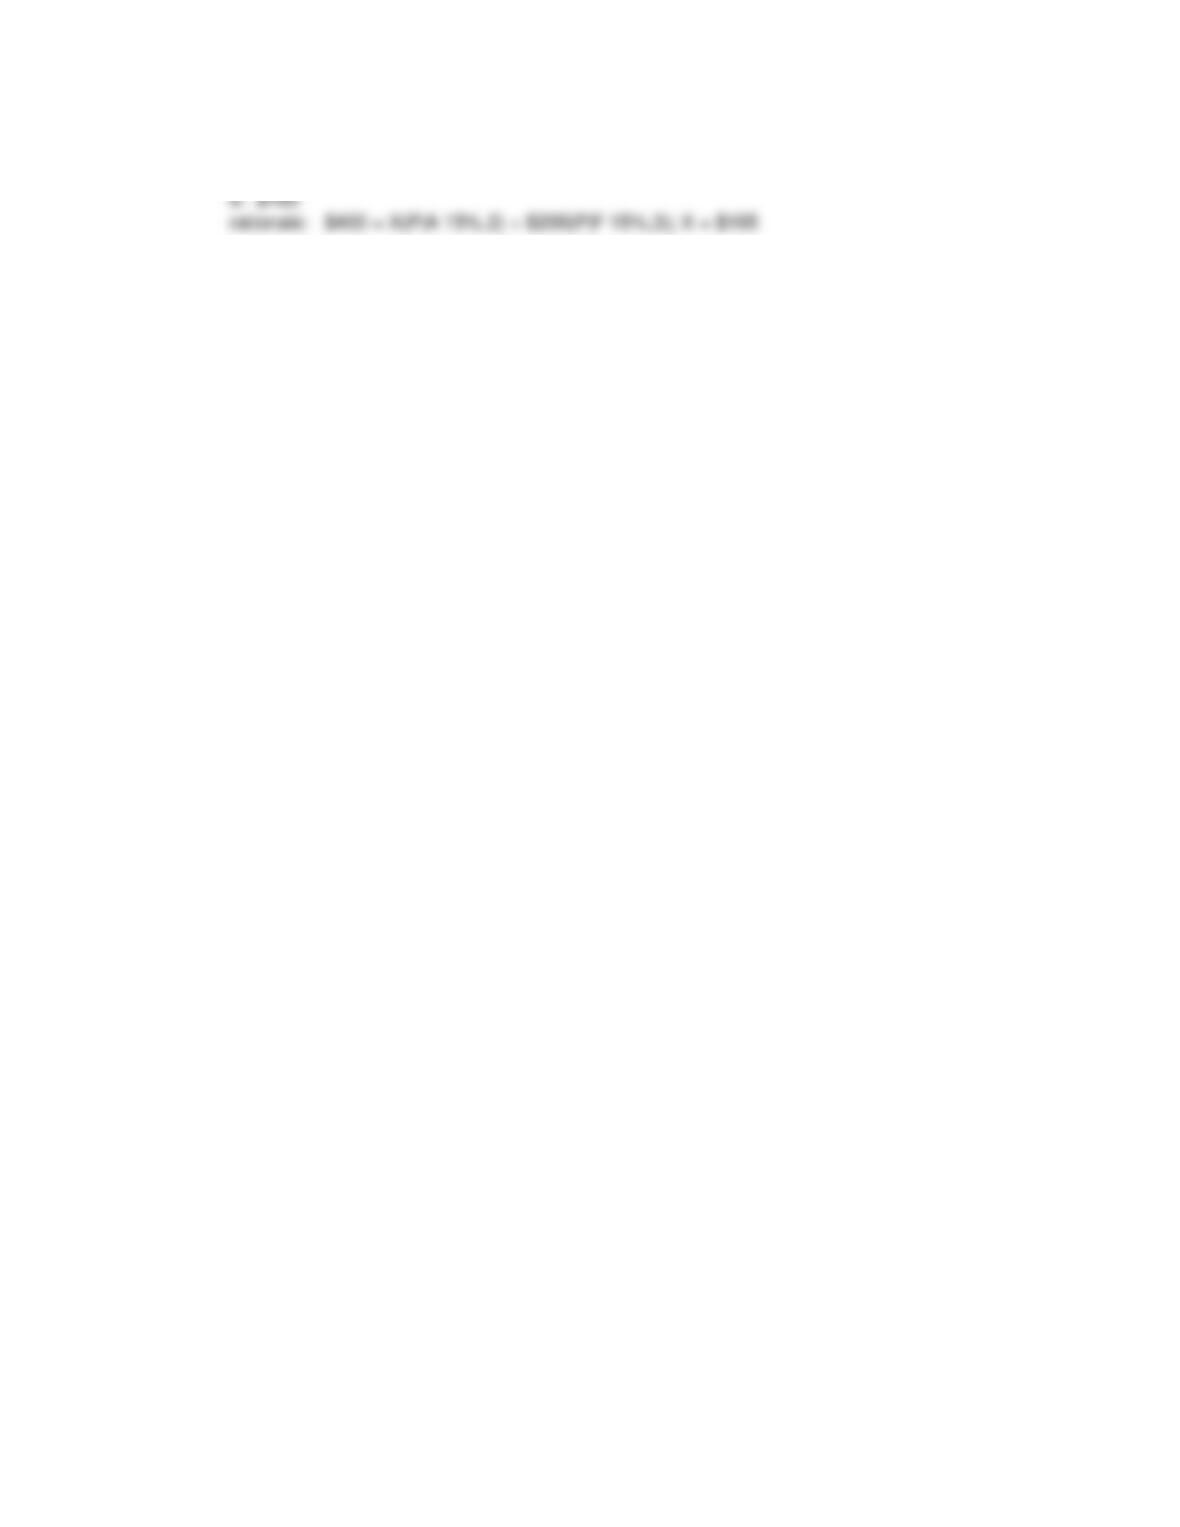
b. $165
rationale: $400 = X(P|A 15%,2) + $200(P|F 15%,3); X = $165
FE PROBLEM 2.4
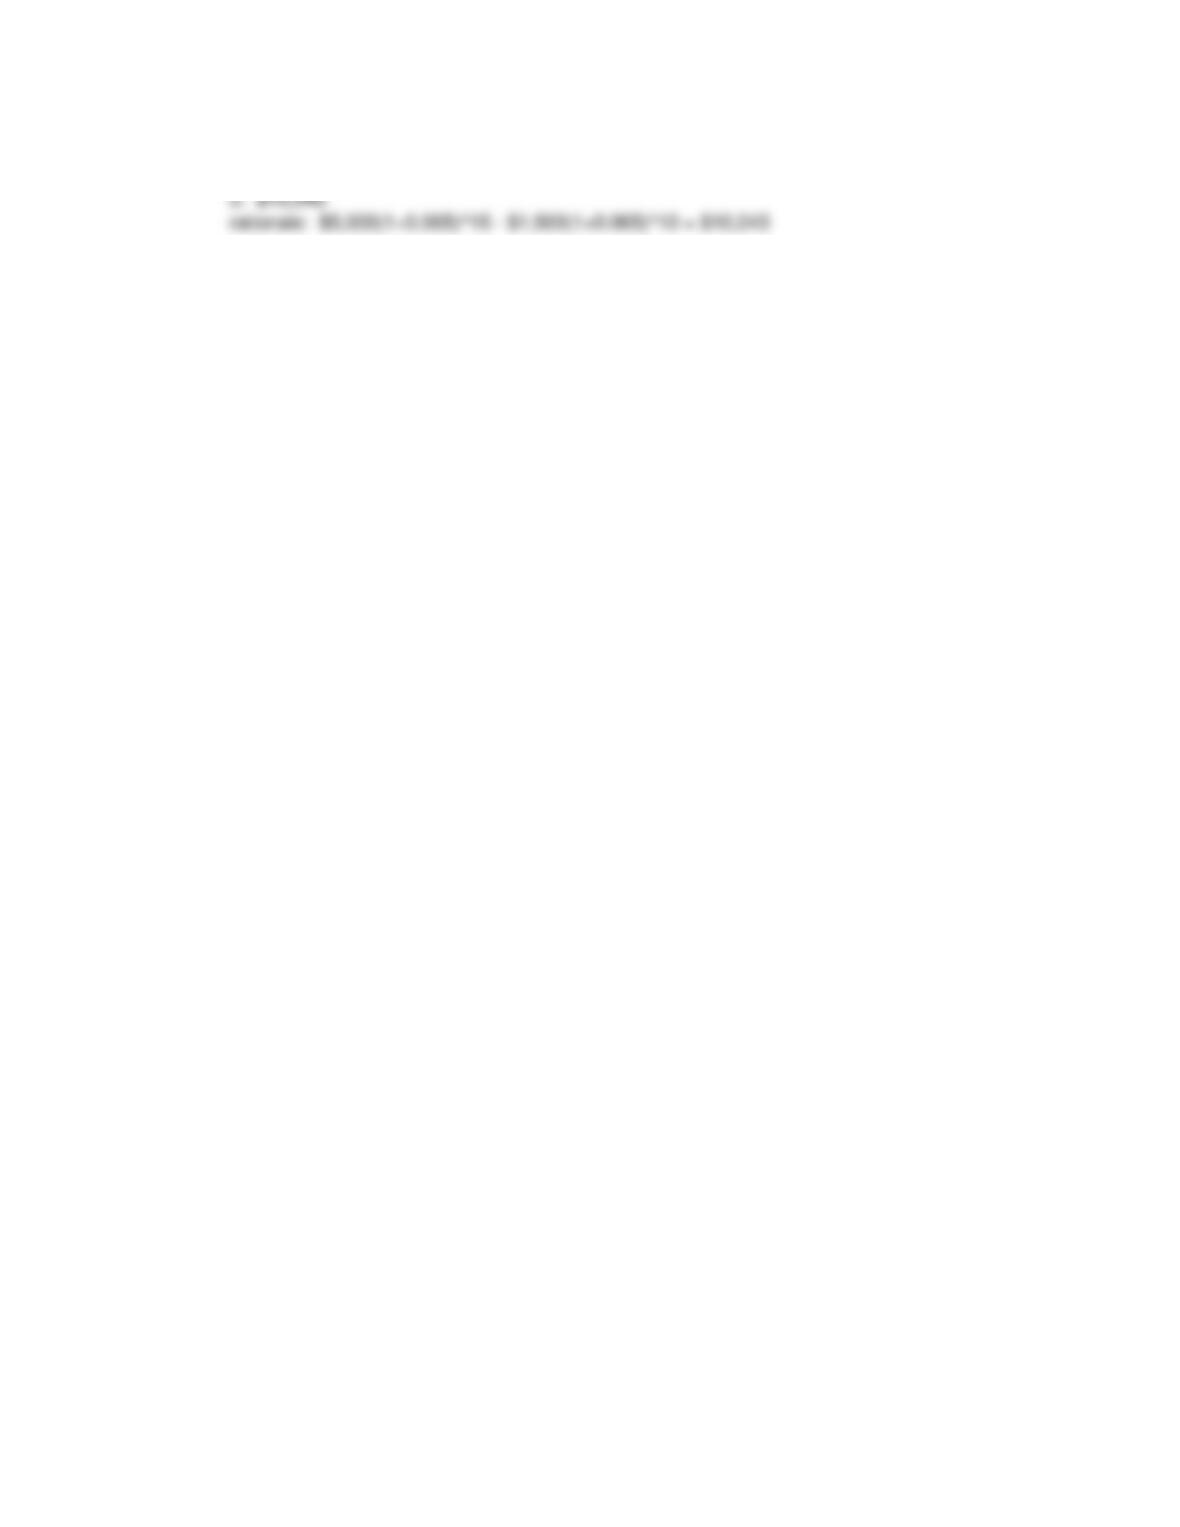
d. $10,043
rationale: $5,000(1+0.065)^15 – $1,500(1+0.065)^10 = $10,043
FE PROBLEM 2.5
c. $9,542
rationale: $3,000(1+0.075)^16 = $9,542
FE PROBLEM 2.6
b. $15,692
rationale: $5,000(F|P 10%,12) = $15,692
FE PROBLEM 2.7
a. GRADIENT SERIES
rationale: DEFINITION OF GRADIENT SERIES
FE PROBLEM 2.8
c. $4,843,380
rationale: $3,000,000 + $300,000(P|A 10%,10) = $4,843,380
FE PROBLEM 2.9
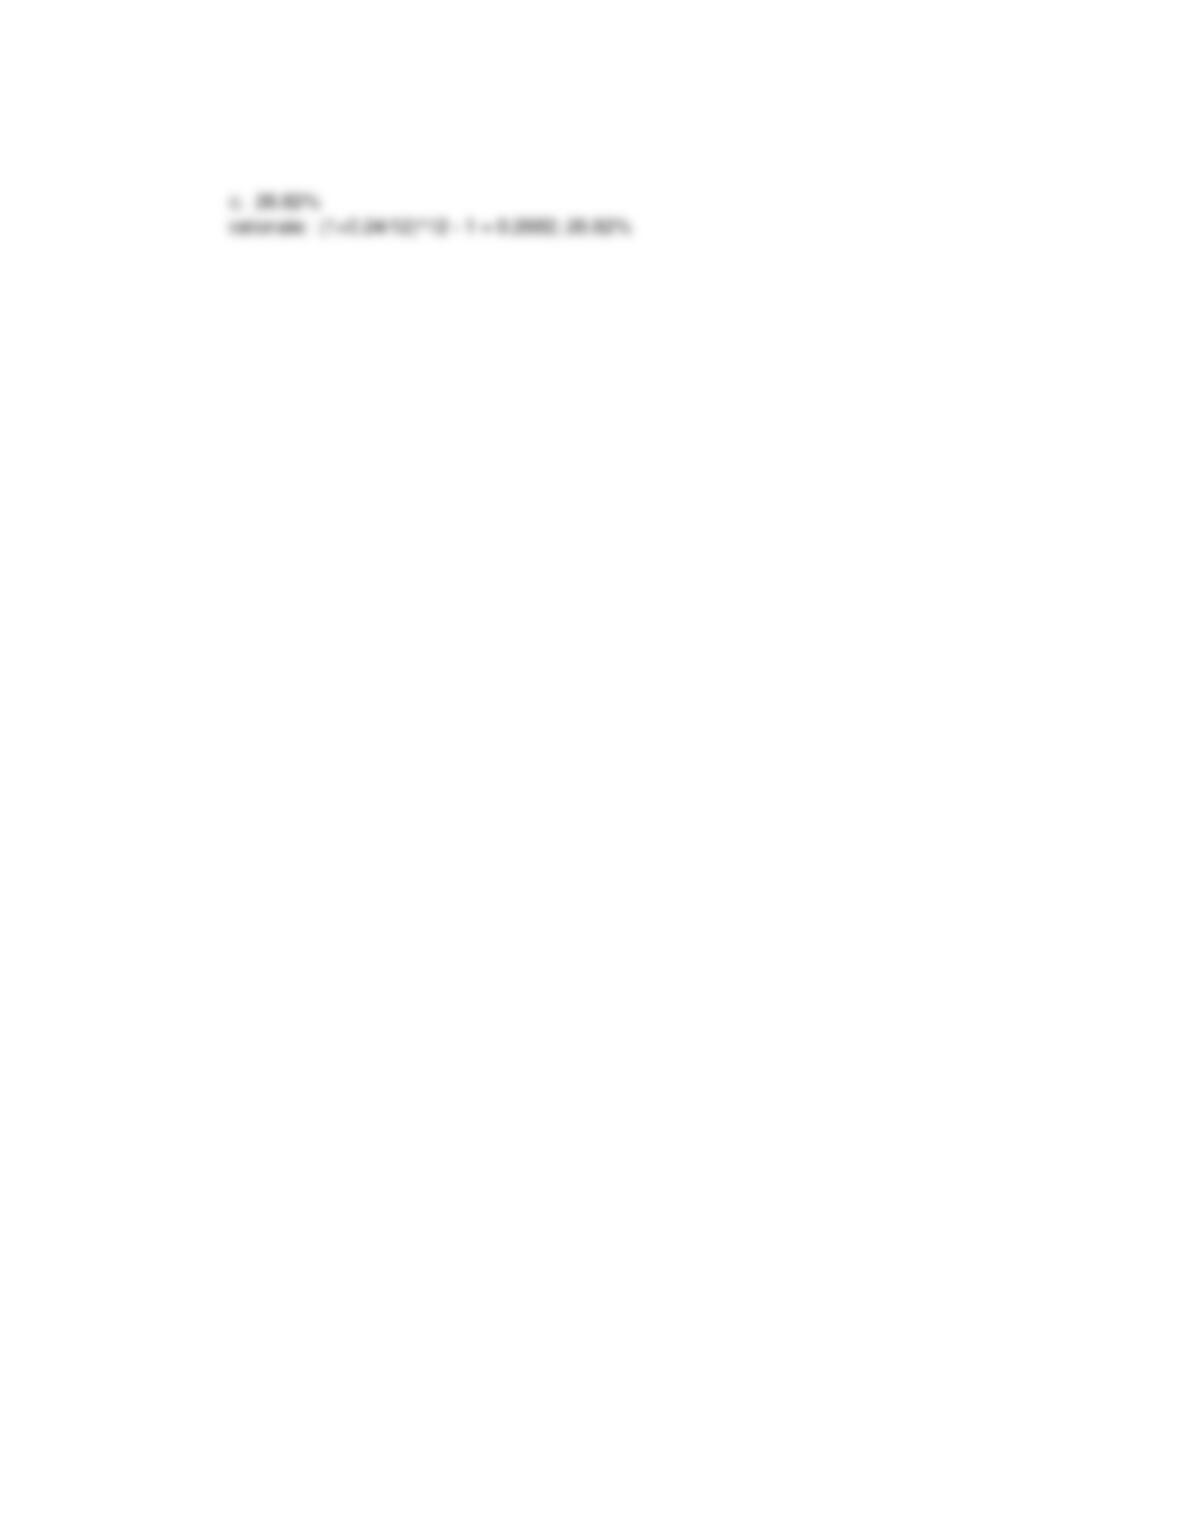
c. 26.82%
rationale: (1+0.24/12)^12 – 1 = 0.2682; 26.82%
FE PROBLEM 2.10
a. TRUE
rationale: ORIGINAL PMT = $5,000(A|P i%,n); IF THE $5,000 DOUBLES, THE
FACTOR DOESN’T CHANGE SO PMT DOUBLES
FE PROBLEM 2.11
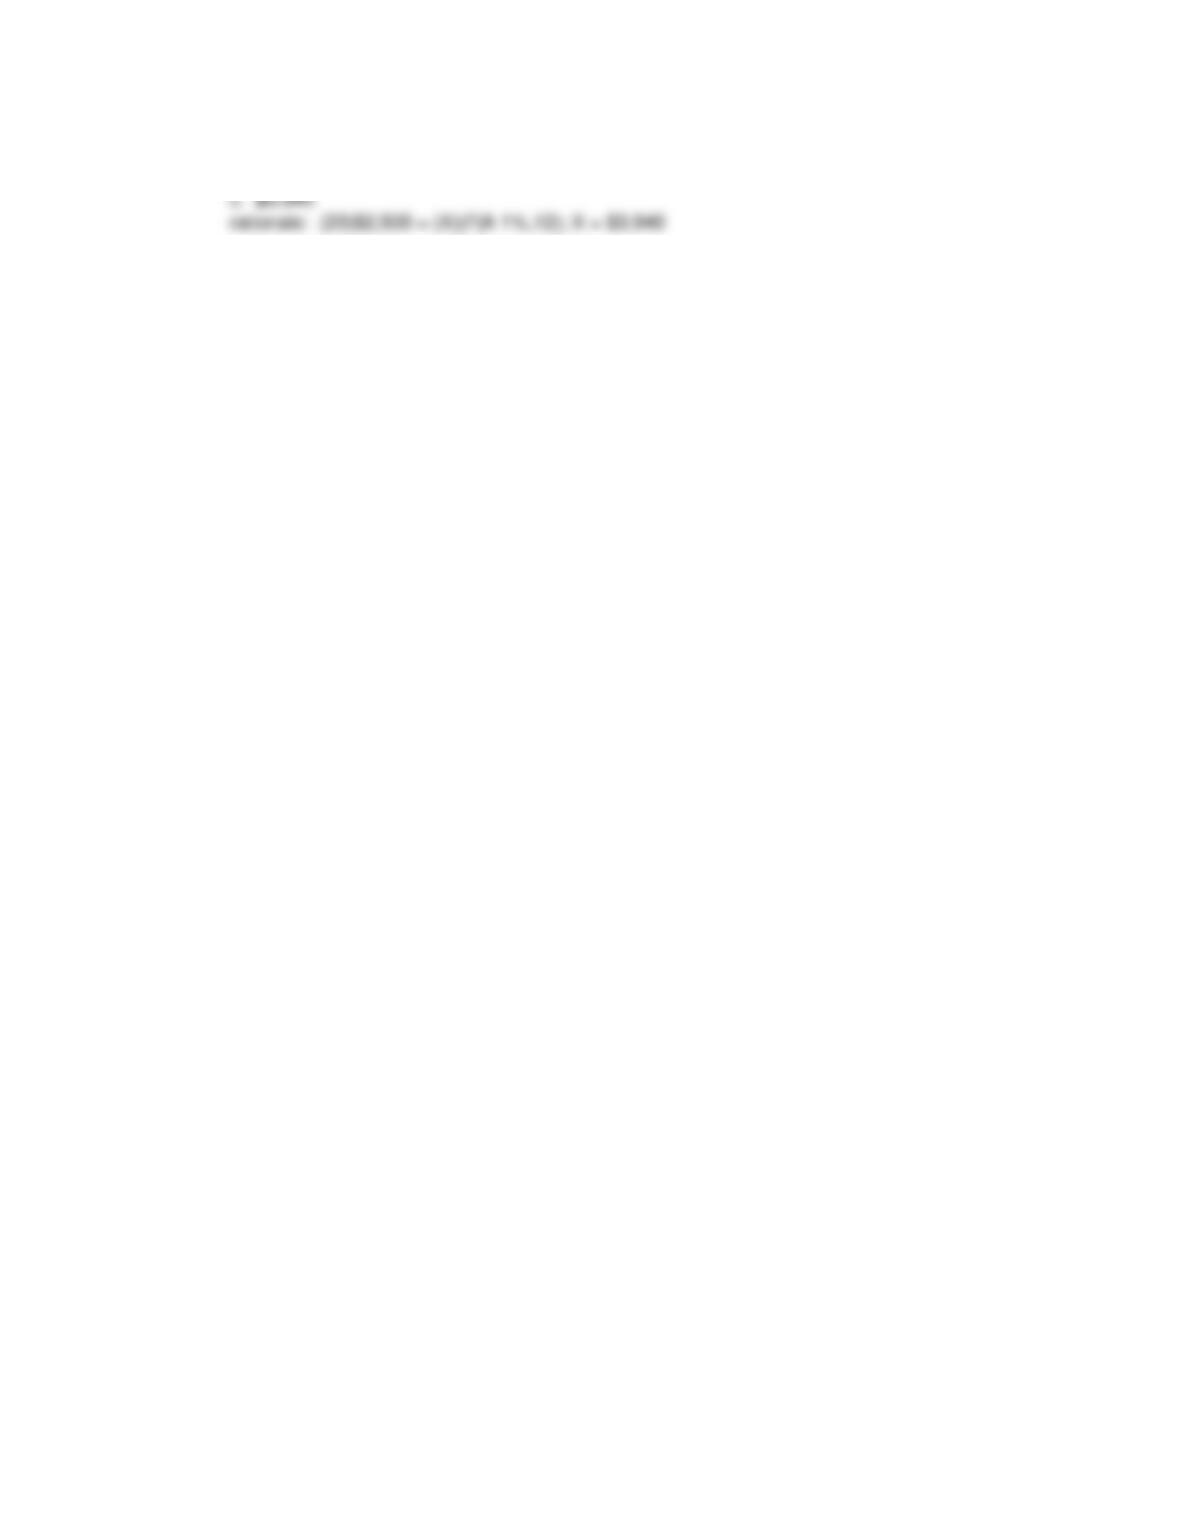
c. $3,940
rationale: (20)$2,500 = (X)(F|A 1%,12); X = $3,940
FE PROBLEM 2.12
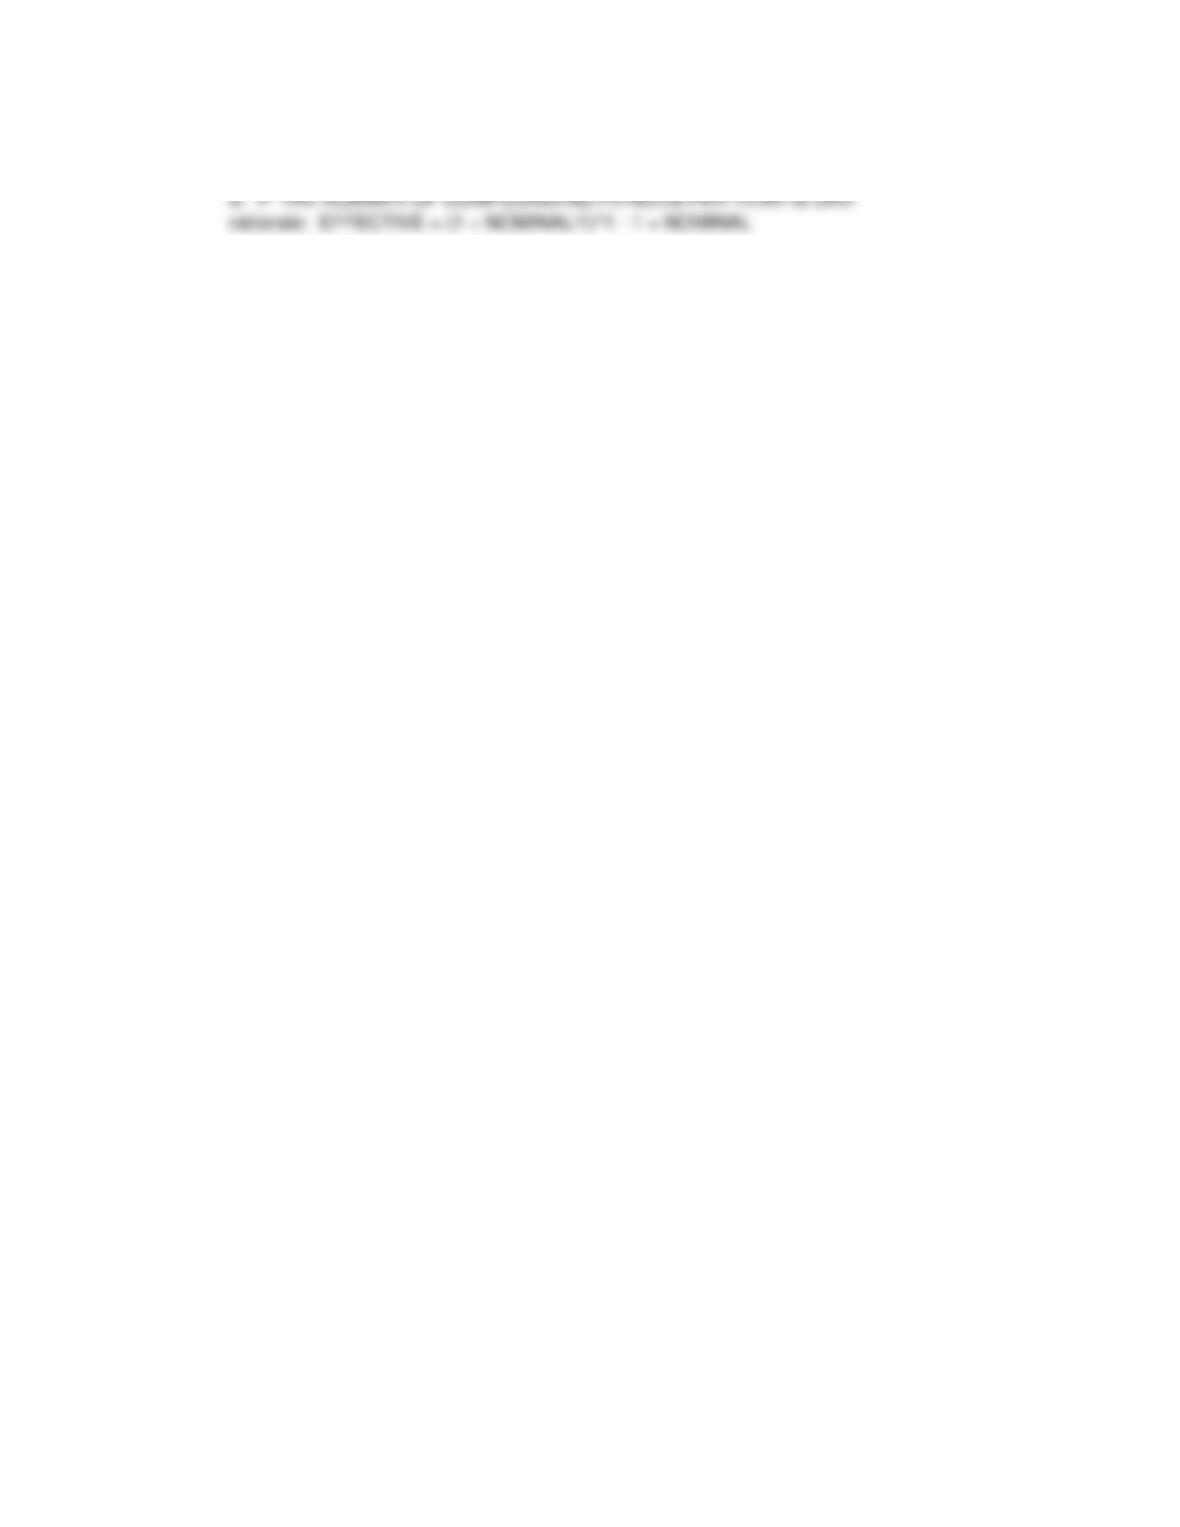
b. IF THE NUMBER OF COMPOUNDING PERIODS PER YEAR IS ONE
rationale: EFFECTIVE = (1 + NOMINAL/1)^1 – 1 = NOMINAL
FE PROBLEM 2.13
b. 15.5 YEARS
rationale: $100,000 = $5,000(P|A 3%,n); n EQUALS APPROXIMATELY 31
SEMIANNUAL PERIODS; 15.5 YEARS
1
2
3
4
5
6
7
8
9
10
A B
PROBLEM 2.1
THE OFFER IS NOT FAIR AND EQUITABLE BECAUSE THE BUYER IS VIOLATING THE DCF
RULES. SPECIFICALLY, THE BUYER IS ADDING AND SUBTRACTING MONEY AT
DIFFERENT POINTS IN TIME.
THE WORTH OF THE DEAL RIGHT NOW IS $200 + $100/(1+0.05) = $295.24
THE WORTH OF THE DEAL 1 YEAR FROM NOW IS $200*(1+0.05) + $100 = $310.00
OR $295.24*(1+0.05) = $310.00
THE WORTH OF THE BUYER’S OFFER RIGHT NOW IS $300/(1+0.05) = $285.71
THE WORTH OF THE BUYER’S OFFER 1 YEAR FROM NOW IS $300.00
1
2
3
4
5
6
A B
PROBLEM 2.2
a FAIR AMOUNT NOW = $500 + $500/(1+0.06) = $971.70
b FAIR AMOUNT 1 YEAR FROM NOW = $500*(1+0.06) + $500 = $1030.00
OR $971.70*(1+0.06) = $1030.00
1
2
3
4
5
6
A B
PROBLEM 2.3
DCF STANDS FOR “DISCOUNTED CASH FLOW.”
THE MOVEMENT OF MONEY FORWARD OR BACKWARD IN TIME
AN EXPLICIT METHOD FOR CONSIDERING THE TIME VALUE OF MONEY