PROBLEM 11.11
LET X BE THE NUMBER OF DAYS SNOW REMOVAL IS REQUIRED
PW OF COST OF CONTRACTING
PW = ($400)(X)(P|A 12%,6)
PW OF COST OF PURCHASING
PW = $25,000 + $5,000(P|A 12%,6)
FOR BREAKEVEN THE COST OF CONTRACTING AND THE PW OF COST OF
PURCHASING MUST BE EQUAL
($400)(X)(P|A 12%,6) = $25,000 + $5,000(P|A 12%,6)
($400)(X)(4.11141) = $25,000 + $5,000(4.11141)
X = 27.7 ROUNDING UP RESULTS IN 28 DAYS
SNOW REMOVAL MUST BE REQUIRED FOR AT LEAST 28 DAYS
TO JUSTIFY THE PURCHASE OF THE MACHINE.
PROBLEM 11.12
THE FOLLOWING SOLUTION USES TVOM FACTORS. THE SOLUTION
SHOWN BELOW IT USES EXCEL’S SOLVER AND IS THE ANSWER SHOWN IN THE
BACK OF THE BOOK IN THE EVEN NUMBERED ANSWER SECTION.
LET X BE THE NUMBER OF HOLES PER YEAR
PW OF COST OF MANUAL
PW = (X/1.5)($11.20)(P|A 8%,8)
PW OF COST OF THE POWER-DRIVEN DIGGER
PW = $8,000 – $1,000(P|F 8%,8) + $8,000(0.15)(P|A 8%,8) + (X/25)($40.00)(P|A 8%,8)
FOR BREAKEVNE THE PW OF COST OF MANUAL MUST EQUAL THE PW OF
COST OF THE POWER-DRIVEN DIGGER
(X/1.5)($11.20)(P|A 8%,8) = $8,000 – $1,000(P|F 8%,8) + $8,000(0.15)(P|A 8%,8) +
(X/25)($40.00)(P|A 8%,8)
(X/1.5)($11.20)(5.74664) = $8,000 – $1,000(0.54027) + $8,000(0.15)(5.74664) +
(X/25)($40.00)(5.74664)
X = 423.96 ROUNDING UP RESULTS IN 424 HOLES PER YEAR
424 HOLES PER YEAR ARE REQUIRED TO JUSTIFY THE PURCHASE OF THE
POWER-DRIVEN DIGGER.
SET TARGET CELL I40 PRESENT WORTH
EQUAL TO: VALUE OF: 0.00 ZERO
BY CHANGING CELLS: E27 # OF HOLES
MINIMUM NUMBER OF HOLES = 425.8; ROUNDED T0 426 HOLES PER YEAR
PROBLEM 11.13
a COST PER BATCH IF PURCHASED
COST = 1,000($4.00) = $4,000
COST IF MANUFACTURED
COST = $1,500 + (120)($10.00) + (120)($7.50) = $3,600
THE ITEM SHOULD BE MANUFACTURED.
b LET X BE THE OVERHEAD RATE PER DIRECT LABOR HOUR.
BREAK EVEN OCURRS WHEN THE PURCHASE COST EQUALS
THE COST OF MANUFACTURE.
1,000($4.00) = $1,500 + (120)($10.00) + (120)(X)
X = $10.83
BREAKEVEN OCCURS AT AN OVERHEAD RATE OF $10.83.
BELOW BREAKEVEN THE PART SHOULD BE MANUFACTURED,
ABOVE IT SHOULD BE PURCHASED.
PROBLEM 11.14
a 50% OF CAPACITY EQUALS 500,000 CASTINGS PER YEAR
PROFIT = (500,000)(15.00) – ($3,500,000 + (500,000)(9.00))
PROFIT = -$500,000.00
AT 50% OF CAPACITY, THE PLANT IS OPERATING AT A $500,000 ANNUAL LOSS.
b LET X EQUAL THE PROPORTION OF CAPACITY
BREAKEVEN OCCURS WHEN PROFIT = 0
0 = (1,000,000)(X)(15.00) – ($3,500,000 + (1,000,000)(X)($9.00)
X = 0.5833 OPERATING AT 58.33% OF CAPACITY IS REQUIRED
FOR BREAKEVEN
PROBLEM 11.15
LET X BE THE NUMBER OF UNITS SOLD PER DAY
PW OF REVENUE = (365)(X)($35.00)(P|A MARR,10)
PW OF COST = $5,000,000 – ($5,000,000)(0.25)(P|F MARR,10) +
($45,000)(P|A MARR,10)
FOR BREAKEVEN, THE PW OF REVENUE MUST EQUAL THE PW OF COST
(365)(X)($35.00)(P|A MARR,10) = $5,000,000 – ($5,000,000)(0.25)(P|F MARR,10) +
($45,000)(P|A MARR,10)
a FOR MARR = 5%
(365)(X)($35.00)(P|A 5%,10) = $5,000,000 – ($5,000,000)(0.25)(P|F 5%,10) +
($45,000)(P|A 5%,10)
(365)(X)($35.00)(7.72173) = $5,000,000 – ($5,000,000)(0.25)(0.61391) +
($45,000)(7.72173)
X = 46.43 ROUNDING TO THE NEAREST INTEGER RESULTS IN 47
UNITS PER DAY
b FOR MARR = 10%
(365)(X)($35.00)(P|A 10%,10) = $5,000,000 – ($5,000,000)(0.25)(P|F 10%,10) +
($45,000)(P|A 10%,10)
(365)(X)($35.00)(6.14457) = $5,000,000 – ($5,000,000)(0.25)(0.38554) +
($45,000)(6.14457)
X = 61.08 ROUNDING TO THE NEAREST INTEGER RESULTS IN 61
UNITS PER DAY
c FOR MARR = 15%
(365)(X)($35.00)(P|A 15%,10) = $5,000,000 – ($5,000,000)(0.25)(P|F 15%,10) +
PROBLEM 11.16
a 70% PRODUCTION EQUALS (0.7)(300,000) OR 210,000 PALLETS PER YEAR
REVENUE = (210,000)($18.25) = $3,832,500
COST = $550,000 + (210,000)($15.75) = $3,857,500
PROFIT = $3,832,500 – $3,857,500 = -$25,000
AT 70% PRODUCTION THE PLANT REALIZES A $25,000 ANNUAL LOSS
b LET X EQUAL THE NUMBER OF PALLETS PER YEAR
AT BREAKEVEN, REVENUE EQUALS COST
(X)($18.25) = $550,000 + (X)($15.75)
X = 220,000
BREAKEVEN AT 220,000 PALLETS PER YEAR
c 90% PRODUCTION EQUALS (0.9)(300,000) OR 270,000 PALLETS PER YEAR
REVENUE = (270,000)($18.25) = $4,927,500
COST = $550,000 + (270,000)($15.75) = $4,802,500
PROFIT = $4,927,500 – $4,802,500 = $125,000
AT 90% PRODUCTION THE PLANT REALIZES A $125,000 ANNUAL PROFIT
d THE NEW FIXED COSTS EQUALS (1-0.40)($550,000) OR $330,000
LET X EQUAL THE NUMBER OF PALLETS PER YEAR
AT BREAKEVEN, REVENUE EQUALS COST
(X)($18.25) = $330,000 + (X)($15.75)
X = 132,000
BREAKEVEN AT 132,000 PALLETS PER YEAR
PROBLEM 11.17
a THE INSTRUCTOR MAY WANT TO SUGGEST THAT A GRAPH OF THE COST
CURVES IS HELPFUL IN VISUALIZING THE SOLUTION TO THIS PROBLEM.
SINCE THE COST FUNCTIONS ARE LINEAR, ONLY TWO POINTS WOULD BE
NEEDED TO DEFINE THE CURVES. THE TABLE BELOW USES 7 POINTS FOR
ILLUSTRATIVE PURPOSES ONLY.
150 $1,650.00 $1,200.00 $1,250.00
ORDER COST BY CUTTING TOOL
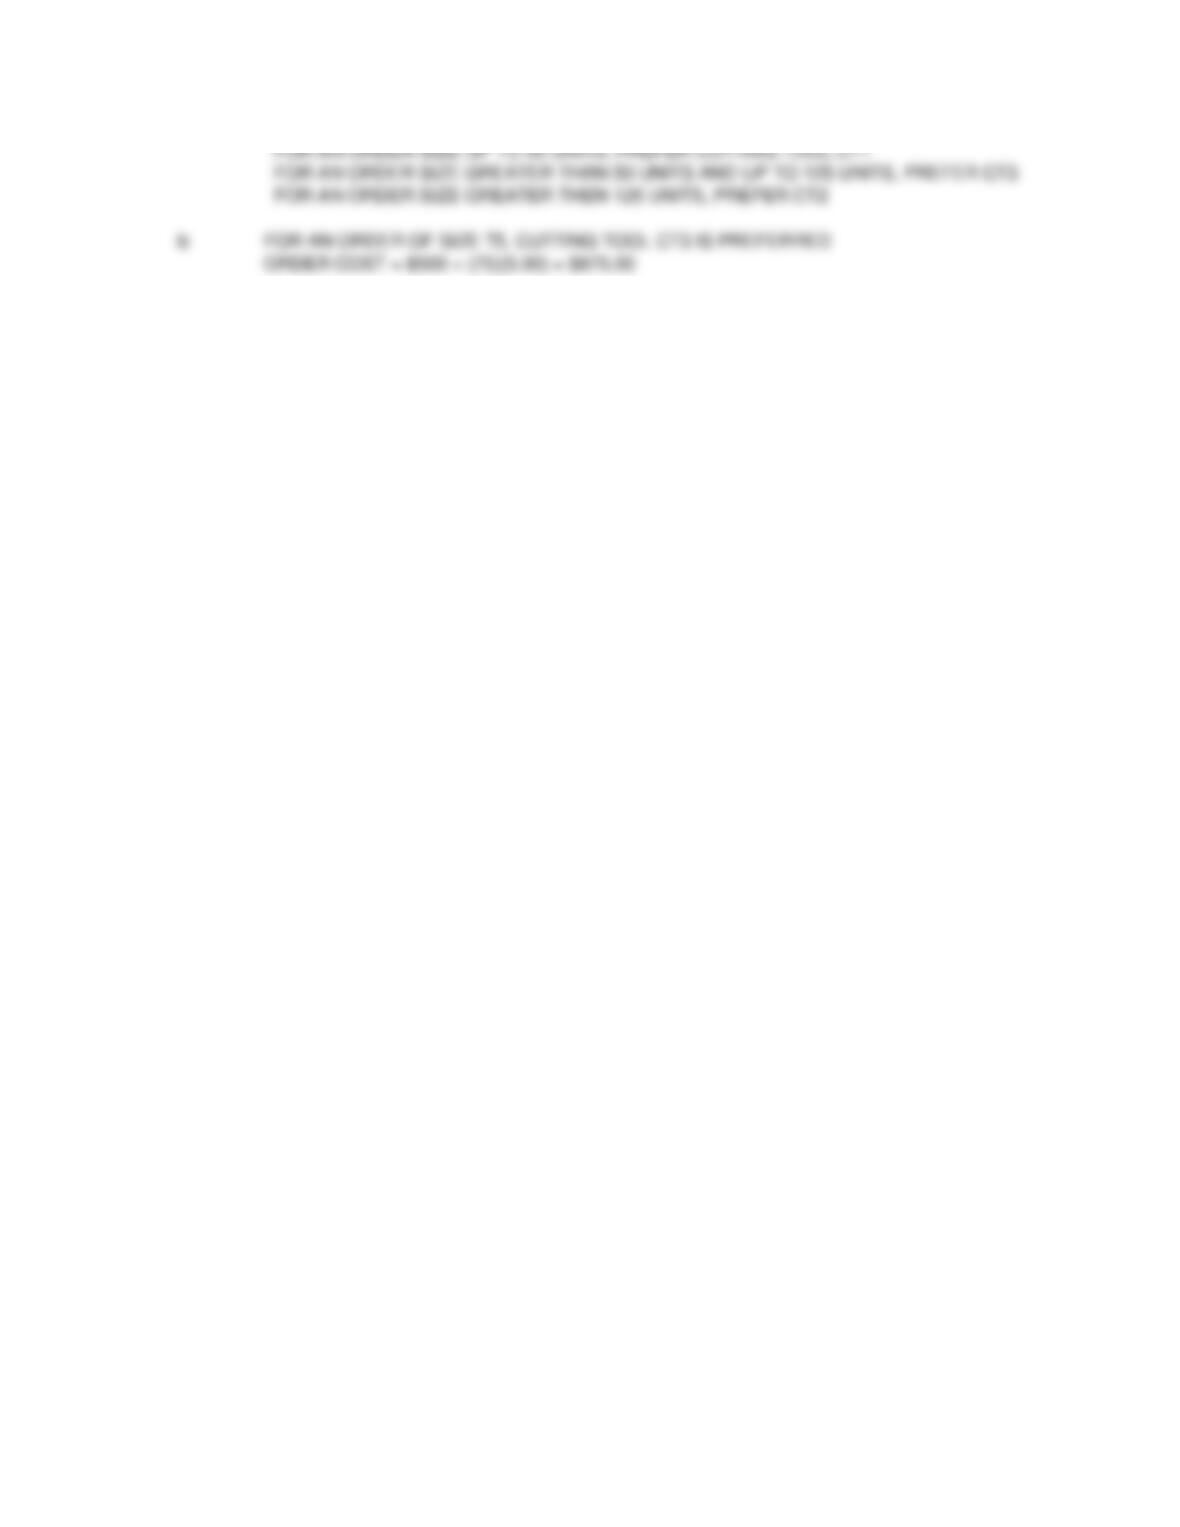
FOR AN ORDER SIZE UP TO 50 UNITS, PREFER CUTTING TOOL CT1
FOR AN ORDER SIZE GREATER THAN 50 UNITS AND UP TO 125 UNITS, PREFER CT3
FOR AN ORDER SIZE GREATER THEN 125 UNITS, PREFER CT2
b
FOR AN ORDER OF SIZE 75, CUTTING TOOL CT3 IS PREFERRED
ORDER COST = $500 + (75)(5.00) = $875.00
PROBLEM 11.18
MOTOR Q FIRST COST = 5,000
MOTOR Q SALVAGE VALUE = 1,000
MOTOR Q EFFICIENCY = 90%
MOTOR R FIRST COST = 3,500
MOTOR R SALVAGE VALUE = 700
MOTOR R EFFICIENCY = 88%
O&M COSTS (% OF FIRST COST) = 15%
POWER COST PER KW-HR = $0.032
MARR = 15%
PLANNING HORIZON = 15
# HORSEPOWER/MOTOR = 100
# KILOWATTS/HORSEPOWER = 0.746
# HOURS OF FULL-LOAD OPERATION/YEAR = 7883.18128 SOLVER CHANGE CELL
SET AW(Q) – AW( R ) = 0 AND SOLVE FOR THE VALUE IN CELL H14
USING EXCEL’S SOLVER
=(PMT(G11,G12,G3,-G4)-G9*G3-G13*G14*G10*H17/G5)-(PMT(G11,G12,G6,-G7)-G9*G6-G13*G14*G10*H17/G8)
$0.00 SOLVER TARGET CELL
-1584.08-2.652444*X=-1108.86-2.712727*X
0.060283*X=475.22
X=7883.24 HOURS
PROBLEM 11.19
VARIABLE COST PER UNIT = $0.04
FIXED COST PER YEAR = $30,000
ANNUAL SALES = X
a) SELLING PRICE PER UNIT = $0.40
b) SELLING PRICE PER UNIT = $0.30
c) SELLING PRICE PER UNIT = $0.20
a) Annual Profit = $0.40X – $0.04X – $30,000
$0.36X = $30,000
X = 83,333.33 units/year
b) Annual Profit = $0.30X -$0.04X – $30,000
$0.26X = $30,000
X = 115,384.62 units/year
c) Annual Profit = $0.20X -$0.04X – $30,000
$0.16X = $30,000
X = 187,500 units/year
PROBLEM 11.20
CONSTRUCTION COST FOR BUILDING = $5,000,000
SALVAGE VALUE FOR BUILDING = $1,000,000
INITIAL FURNISHINGS COST = $1,875,000
FURNISHINGS LIFE = 5
ANNUAL O&M COST = $125,000
AVERAGE DAILY REVENUE PER OCCUPIED ROOM = $55
PLANNING HORIZON = 15
DAILY OCCUPANCY RATE = $X
a) MARR = 0%
b) MARR = 10%
c) MARR = 15%
d) MARR = 20%
Annual Cost = $5,000,000(A|P i%,15) + $1,875,000(A|P i%,5) + $125,000 – $1,000,000(A|F i%,15) =
Annual Revenue = 365 days/yr ($55/day)X
a) MARR = 0%
$333,333.33 + $375,000 + $125,000 – $66,666.67 = 20,075X
$766,666.67 = 20,075X
X = 38.19 units occupied daily, or 25.46% occupancy
b) MARR = 10%
$657,500 + $494,625 + $125,000 – $31,500 = 20,075X
$1,245,625 = 20,075X
X = 62.05 units occupied daily, or 41.37% occupancy
c) MARR = 15%
$855,000 + $559,312.50 + $125,000 – $21,000 = 20,075X
$1,518,312.50 = 20,075X
PROBLEM 11.21
PUMPING RATE (GPM) = 15,000
DYNAMIC HEAD (FT) = 12
SPECIFIC GRAVITY OF LIQUID PUMPED = 1.50
FIRST COST OF PUMP A = $12,000
OPERATING EFFICIENCY FOR PUMP A = 70%
FIRST COST OF PUMP B = $18,000
OPERATING EFFICIENCY FOR PUMP B = 75%
# HOURS OPERATED PER YEAR = 8760
POWER COST ($/KWH) = $0.015
MARR = 10%
YEARS OF SERVICE = n
TRADITIONAL APPROACH
Electric power cost/yr at 100% efficiency =
(12 ft)(15,000 gal/min)(1.5 s.g.)(0.746 KW/HP)(365 days/yr)(24 hrs/day)($0.015)/3,960 = $6,683.48/yr
EUAC(A) = $12,000(A|P 10%,n) + ($6,683.48/0.70)
EUAC(B) = $18,000(A|P 10%,n) + ($6,683.48/0.75)
EUAC(B-A) = $6,000(A|P 10%,n) – $636.52
Find the smallest n such that EUAC(B-A) is less than or equal to zero.
Hence, find the smallest n such that (A|P 10%,n) is less than or equal to $636.52/$6,000, or 0.106087.
Computing the value of (A|P 10%,30) gives 0.106079 < 0.106087.
Therefore, 30 years of service is required for Pump B to be preferred.
EXCEL SOLVER APPROACH n = 29.9873758 SOLVER CHANGE CELL
SET EUAC(B-A) EQUAL TO ZERO AND SOLVE FOR VALUE OF CELL G30
$0.00 SOLVER TARGET CELL
PROBLEM 11.22
AGVS FIRST COST = $280,000
AGVS SALVAGE VALUE = SEE TABLE
AGVS O&M COST = $50,000
PALLET CONVEYOR FIRST COST = $360,000
PALLET CONVEYOR SALVAGE VALUE = SEE TABLE
PALLET CONVEYOR O&M COST = $35,000
MARR = 10%
PLANNING HORIZON = N
EOY CF(AGVS) SV(AGVS) FW(AGVS) CF(Conv) SV(Conv) FW(Conv) FW(Conv -AGV)
0 -$280,000 -$280,000 -$360,000 -$360,000 -$80,000
1 -$50,000 $230,000 -$128,000 -$35,000 $300,000 -$131,000 -$3,000
2 -$50,000 $185,000 -$258,800 -$35,000 $245,000 -$264,100 -$5,300
3 -$50,000 $145,000 -$393,180 -$35,000 $200,000 -$395,010 -$1,830
4 -$50,000 $110,000 -$531,998 -$35,000 $160,000 -$529,511 $2,487
5 -$50,000 $80,000 -$676,198 -$35,000 $125,000 -$668,462 $7,736
6 -$50,000 $55,000 -$826,818 -$35,000 $95,000 -$812,808 $14,009
7 -$50,000 $35,000 -$984,999 -$35,000 $70,000 -$963,589 $21,410
8 -$50,000 $20,000 -$1,151,999 -$35,000 $50,000 -$1,121,948 $30,051
9 -$50,000 $10,000 -$1,329,199 -$35,000 $35,000 -$1,289,143 $40,056
10 -$50,000 $5,000 -$1,518,119 -$35,000 $25,000 -$1,466,557 $51,562
11 -$50,000 $0 -$1,725,431 -$35,000 $20,000 -$1,655,713 $69,718
12 -$50,000 $0 -$1,947,974 -$35,000 $20,000 -$1,858,284 $89,690
If the material handling requirement is expected to last more than 3 years, install the conveyor system;
othewise, use the AGV system.
PROBLEM 11.23
COST/DAY FOR CONTRACTOR = $400
FIRST COST FOR SNOW REMOVAL MACHINE = $25,000
SALVAGE VALUE = $0
USEFUL LIFE = 6
O&M COST = $5,000
# DAYS/YEAR SNOW REMOVAL IS REQUIRED = X
a) MARR = 0%
b) MARR = 10%
c) MARR = 15%
SET EUAC OF OWNING EQUAL TO EUAC OF CONTRACTING AND SOLVE FOR X
a) $25,000(A|P 0%,6) + $5,000 = $400X
X = 22.9 days/yr.
b) $25,000(A|P 10%,6) + $5,000 = $400X
X = 26.85 days/yr.
c) $25,000(A|P 15%,6) + $5,000 = $400X
X = 29.01 days/yr.
A VARIATION ON THE PROBLEM IS TO LET O&M COST HAVE A FIXED COMPONENT AND A VARIABLE COMPONENT
O&M = $500+$100*X
a) $25,000(A|P 0%,6) + $500 + $100X = $400X
X = 15.6 days/yr.
b) $25,000(A|P 10%,6) + $500 + $100X = $400X
X = 20.8 days/yr.
c) $25,000(A|P 15%,6) + $500 + $100X = $400X
X = 21.9 days/yr.
PROBLEM 11.24
MOTOR X FIRST COST = 2,500
MOTOR X SALVAGE VALUE = 0
MOTOR X EFFICIENCY = 90%
MOTOR Y FIRST COST = 1,750
MOTOR Y SALVAGE VALUE = 0
MOTOR Y EFFICIENCY = 85%
MOTOR Z FIRST COST = 1,000
MOTOR Z SALVAGE VALUE = 0
MOTOR Z EFFICIENCY = 80%
POWER COST PER KW-HR = $0.065
MARR = 12%
PLANNING HORIZON = 8
# HORSEPOWER/MOTOR = 15
# KILOWATTS/HORSEPOWER = 0.746
ANNUAL USAGE (HRS) = U
EUAC(X) = 2500(A|P 12%,8)+0.065*0.746*15*U/0.9 = 503.26+0.8081667U
EUAC(Y) = 1750(A|P 12%,8)+0.065*0.746*15*U/0.85 = 352.28+0.8557059U
EUAC(Z) = 1000(A|P 12%,8)+0.065*0.746*15*U/0.8 = 201.30+0.9091875U
Choose Motor X for more than 3176 hours.
Choose Motor Y for 2823 to 3176 hours.
Choose Motor Z for less than 2823 hours.
U EUAC(X) EUAC(Y) EUAC(Z) MINIMUM CHOICE EUAC(Y-Z) EUAC(X-Y)
0 $503.26 $352.28 $201.30 $201.30 Z $150.98 $150.98
100 $584.07 $437.85 $292.22 $292.22 Z $145.63 $146.22
200 $664.89 $523.42 $383.14 $383.14 Z $140.28 $141.47
300 $745.71 $608.99 $474.06 $474.06 Z $134.93 $136.72
400 $826.52 $694.56 $564.98 $564.98 Z $129.58 $131.96
500 $907.34 $780.13 $655.90 $655.90 Z $124.24 $127.21
600 $988.16 $865.70 $746.82 $746.82 Z $118.89 $122.45
700 $1,068.97 $951.27 $837.73 $837.73 Z $113.54 $117.70
800 $1,149.79 $1,036.84 $928.65 $928.65 Z $108.19 $112.95
900 $1,230.61 $1,122.42 $1,019.57 $1,019.57 Z $102.84 $108.19
1000 $1,311.42 $1,207.99 $1,110.49 $1,110.49 Z $97.50 $103.44
1100 $1,392.24 $1,293.56 $1,201.41 $1,201.41 Z $92.15 $98.68
1200 $1,473.06 $1,379.13 $1,292.33 $1,292.33 Z $86.80 $93.93
1300 $1,553.87 $1,464.70 $1,383.25 $1,383.25 Z $81.45 $89.18
1400 $1,634.69 $1,550.27 $1,474.17 $1,474.17 Z $76.10 $84.42
1500 $1,715.51 $1,635.84 $1,565.08 $1,565.08 Z $70.75 $79.67
1600 $1,796.32 $1,721.41 $1,656.00 $1,656.00 Z $65.41 $74.91
1700 $1,877.14 $1,806.98 $1,746.92 $1,746.92 Z $60.06 $70.16
1800 $1,957.96 $1,892.55 $1,837.84 $1,837.84 Z $54.71 $65.41
1900 $2,038.77 $1,978.12 $1,928.76 $1,928.76 Z $49.36 $60.65
2000 $2,119.59 $2,063.69 $2,019.68 $2,019.68 Z $44.01 $55.90
2100 $2,200.41 $2,149.26 $2,110.60 $2,110.60 Z $38.67 $51.14
2200 $2,281.22 $2,234.83 $2,201.52 $2,201.52 Z $33.32 $46.39
2300 $2,362.04 $2,320.40 $2,292.43 $2,292.43 Z $27.97 $41.64
2400 $2,442.86 $2,405.97 $2,383.35 $2,383.35 Z $22.62 $36.88
2500 $2,523.67 $2,491.54 $2,474.27 $2,474.27 Z $17.27 $32.13
2600 $2,604.49 $2,577.12 $2,565.19 $2,565.19 Z $11.92 $27.38
2700 $2,685.31 $2,662.69 $2,656.11 $2,656.11 Z $6.58 $22.62
2800 $2,766.12 $2,748.26 $2,747.03 $2,747.03 Z $1.23 $17.87
2900 $2,846.94 $2,833.83 $2,837.95 $2,833.83 Y ($4.12) $13.11
3000 $2,927.76 $2,919.40 $2,928.87 $2,919.40 Y ($9.47) $8.36
3100 $3,008.57 $3,004.97 $3,019.78 $3,004.97 Y ($14.82) $3.61
3200 $3,089.39 $3,090.54 $3,110.70 $3,089.39 X ($20.16) ($1.15)
3300 $3,170.21 $3,176.11 $3,201.62 $3,170.21 X ($25.51) ($5.90)
$2,400
$2,500
$2,600
$2,700
$2,800
$2,900
$3,000
$3,100
$3,200
$3,300
$3,400
2500 2900 3300
EUAC(X)
EUAC(Y)
EUAC(Z)
PROBLEM 11.25
FIRST COST = $20,000
SALVAGE VALUE = $0
O&M COST = $5,500
PLANNING HORIZON = $5
MARR = 10%
ANNUAL REVENUE = R
R = EUAC(10%) = $20,000(A|P 10%,5) + $5,500 = $10,776/yr
Hence, annual revenues must be at least $10,776 in order to prefer purchasing the machine to doing nothing.
PROBLEM 11.26
COPPER CONDENSER FIRST COST = $5,000
COPPER CONDENSER O&M COST = $500
COPPER CONDENSER SALVAGE VALUE = $750
FERROUS CONDENSER FIRST COST =
$3,500
FERROUS CONDENSER O&M COST = X
FERROUS CONDENSER SALVAGE VALUE = $525
PLANNING HORIZON = 5
MARR = 20%
EUAC(copper)=5000(A|P 20%,5)+500-750(A|F 20%,5)
EUAC(ferrous)=3500(A|P 20%,5)+X-525(A|F 20%,5)
EUAC(copper)=EUAC(ferrous) when X = $971.33
FERROUS O&M COST = $1,000 SOLVER CHANGE CELL
EUAC(COPPER)-EUAC(FERROUS) = $971.33 SOLVER TARGET CELL
PROBLEM 11.27
a IF A SINGLE EQUATION IS USED, THEN THE EQUATION MUST REPRESENT
THE DIFFERENCE IN A MEASURE OF WORTH CALCULATED FOR BOTH
CHOICES. IF TWO EQUATIONS ARE USED, THEN A MEASURE OF WORTH
EQUATION FOR EACH CHOICE CAN BE WRITTEN AND THE RESULTS
COMPARED. SINCE THE PROBLEM IS STATED AS “THE EQUATION”, A
SINGLE EQUATION APPROACH WILL BE USED HERE. NO SPECIFIC
MEASURE OF WORTH IS SPECIFIED SO STUDENTS MAY CHOOSE FROM
AMONG SEVERAL MEASURES. A PW MEASURE WILL BE USED HERE.
SINCE LIFE IS GIVEN AS THE SENSITIVITY VARIABLE, THE PW EQUATIONS
WILL BE WRITTEN USING THE VARIABLE N FOR LIFE.
PW OF COST FOR STORAGE FACILITY
PW = $213,000 + $3,200(P|A 15%,N)
PW OF COST FOR HOLDING TANK
PW = ($90,000 + $45,000) + $8,500(P|A 15%,N)
ALTHOUGH THE PROBLEM STATEMENT DOES NOT ASK FOR A CONCLUSION
FOR THE ANALYSIS OF PART b. THE TABLE ABOVE INDICATES THAT
TO 25. IN ALL CASES THE HOLDING TANK IS PREFERRED.
PROBLEM 11.28
a AW = -$30,000(A|P 12%,7) + $7,000(A|F 12%,7) + $13,000
AW = -$30,000(0.21912) + $7,000(0.09912) + $13,000
AW = $7,120.24
SINCE AW > 0, THE INVESTMENT IN THE MODERNIZING IS ATTRACTIVE
b FOR THE REQUESTED SENSITIVITY ANALYSIS, THE FIRST COST AND
SALVAGE VALUE REMAIN UNCHANGED, ONLY THE ANNUAL SAVINGS
CHANGE.
% CHANGE AW 1ST COST AW SALVAGE SAVINGS AW
-80.00% -$6,573.60 $693.84 $2,600.00 -$3,279.76
-60.00% -$6,573.60 $693.84 $5,200.00 -$679.76
-40.00% -$6,573.60 $693.84 $7,800.00 $1,920.24
-20.00% -$6,573.60 $693.84 $10,400.00 $4,520.24
0.00% -$6,573.60 $693.84 $13,000.00 $7,120.24
20.00% -$6,573.60 $693.84 $15,600.00 $9,720.24
40.00% -$6,573.60 $693.84 $18,200.00 $12,320.24
THE 0.00% IS INCLUDED IN THE TABLE AS CONFIRMATION OF THE RESULT
IN PART a
c A REVERSAL IN THE DECISION REGARDING THE ATTRACTIVENESS OF THE
MODERNIZATION WOULD OCCUR WHEN AW = 0.
LET X BE THE PROPORTION CHANGE IN ANNUAL SAVINGS
THIS CAN BE DETERMINED BY SOLVING THE FOLLOWING EQUATION FOR X
0 = -$30,000(0.21912) + $7,000(0.09912) + $13,000(1+X)
PROBLEM 11.29
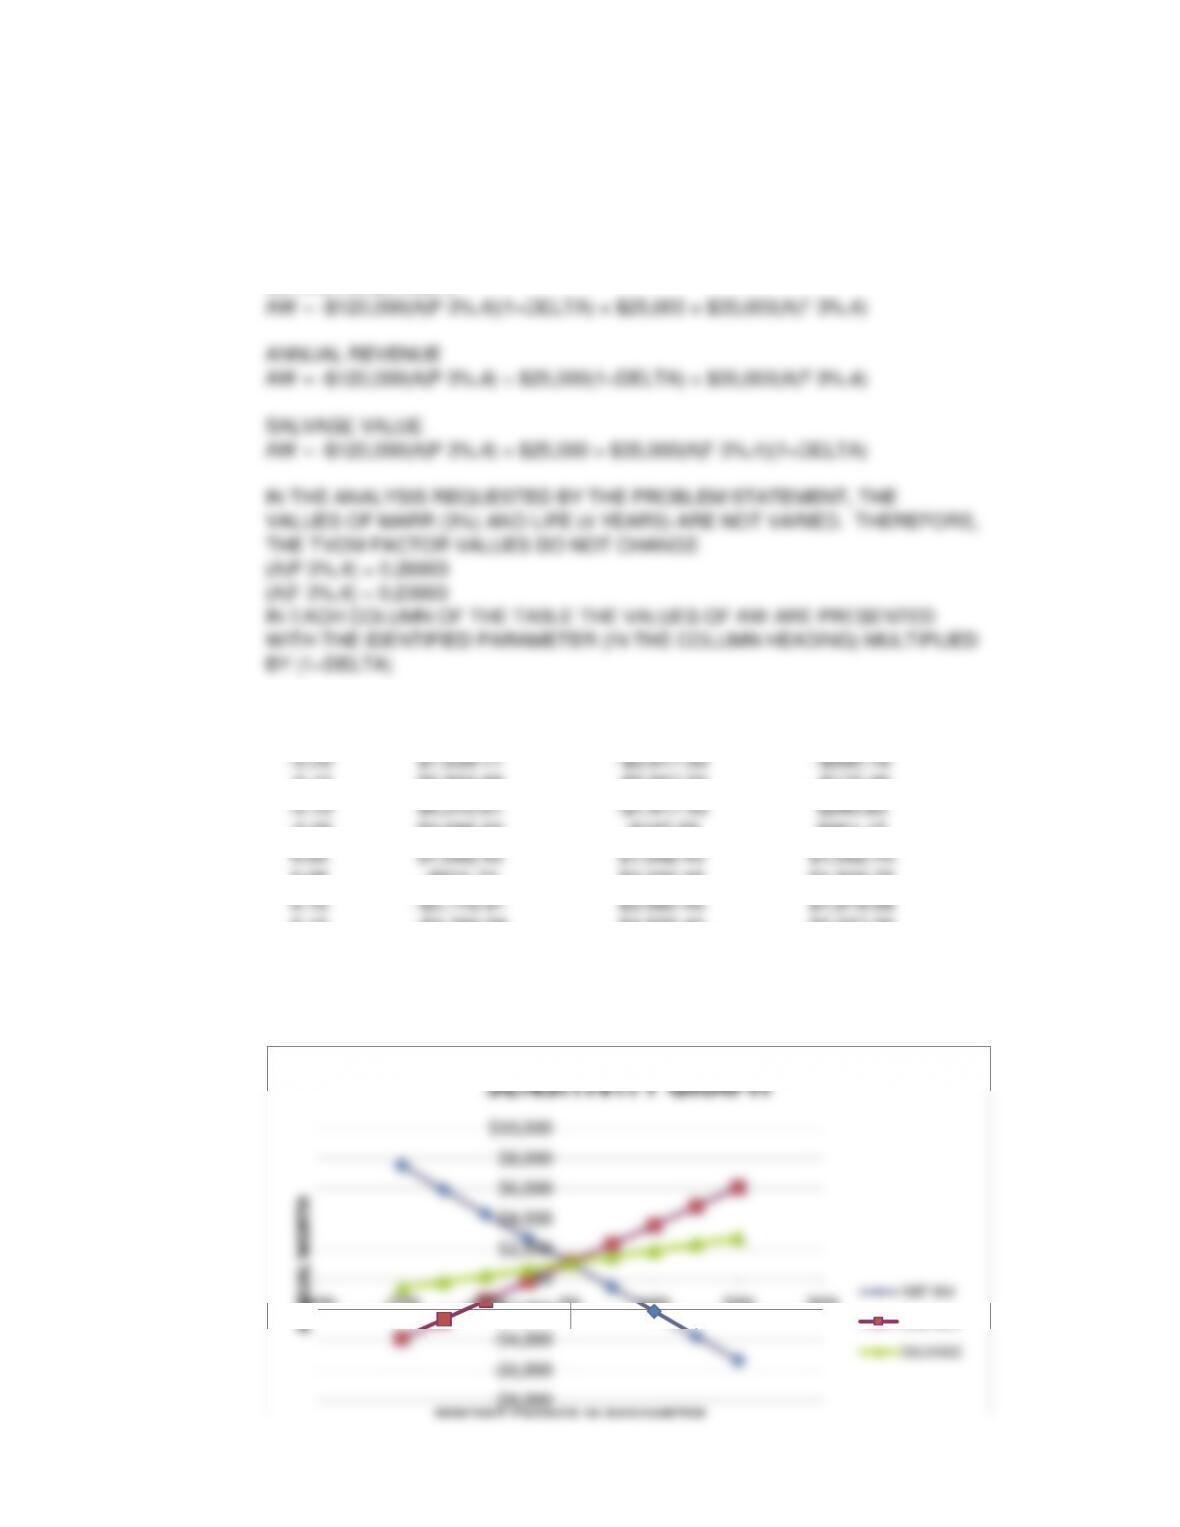
THE EQUATIONS BELOW CAN BE USED TO DETERMINE THE AW
FOR EACH OF THE REQUESTED SENSITIVITIES. THE VARIABLE “DELTA”
IS USED TO EXPRESS THE PROPORTION CHANGE IN THE PARAMETER
OF INTEREST
INITIAL INVESTMENT
AW = -$120,000(A|P 3%,4)(1+DELTA) + $25,000 + $35,000(A|F 3%,4)
ANNUAL REVENUE
AW = -$120,000(A|P 3%,4) + $25,000(1+DELTA) + $35,000(A|F 3%,4)
-0.15 $5,924.99 -$2,667.55 -$172.46
-0.10 $4,310.81 -$1,417.55 $245.85
-0.05 $2,696.63 -$167.55 $664.15
0.00 $1,082.45 $1,082.45 $1,082.45
0.05 -$531.73 $2,332.45 $1,500.75
0.10 -$2,145.91 $3,582.45 $1,919.06
0.15 -$3,760.09 $4,832.45 $2,337.36
0.20 -$5,374.27 $6,082.45 $2,755.66
NOTE: FOR VALIDATION, STUDENTS SHOULD NOTICE THAT THE
DELTA=0 ROW SHOWS THE SAME VALUE FOR EACH SENSITIVITY COLUMN.
-$8,000
-$6,000
-$4,000
-$2,000
$0
$2,000
$4,000
$6,000
$8,000
$10,000
-30% -20% -10% 0% 10% 20% 30%
ANNUAL WORTH
PERCENT CHANGE IN PARAMETER
SENSITIVITY GRAPH
INIT INV
ANN REV
SALVAGE