FE PROBLEM 11.1
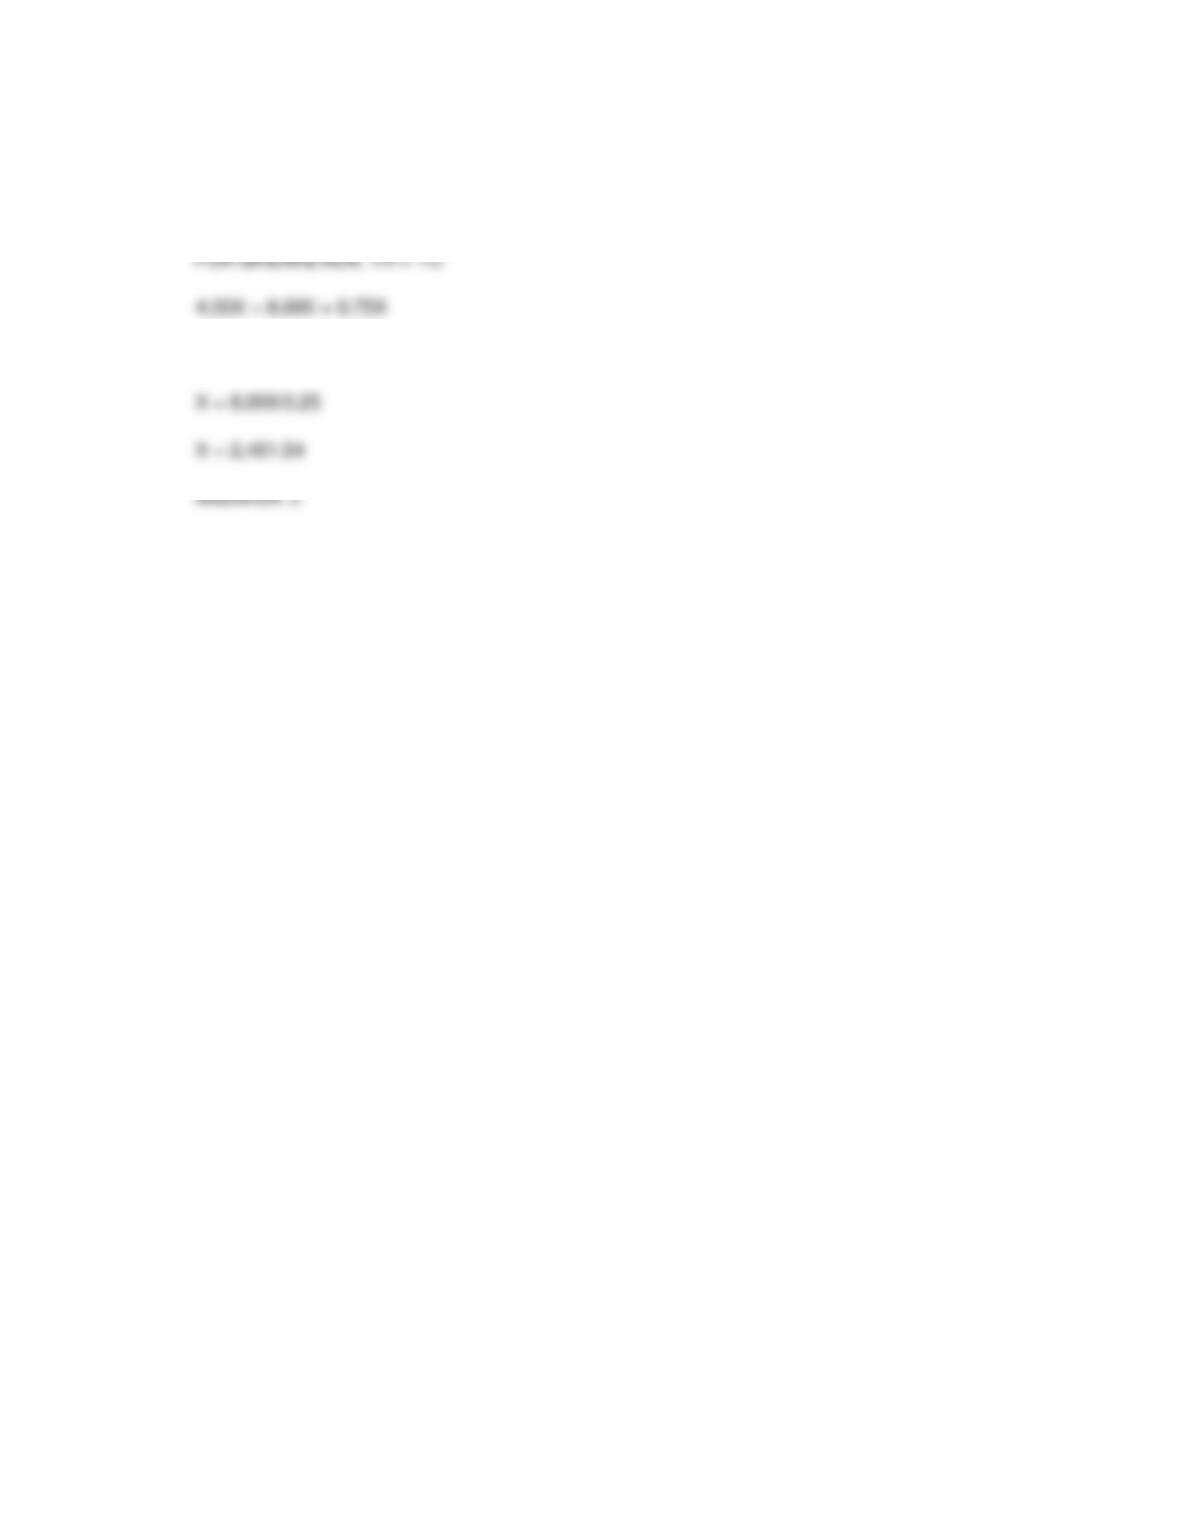
TC = 8,000 + 0.75X
TR = 4.00X
FOR BREAKEVEN, TR = TC
4.00X = 8,000 + 0.75X
3.25X = 8,000
X = 8,000/3.25
X = 2,461.54
ANSWER: c
FE PROBLEM 11.2
THE LINE WITH THE STEEPEST SLOPE (POSITIVE OR NEGATIVE) IS THE ANNUAL REVENUE LINE.
ANSWER: a
FE PROBLEM 11.3
THE LINE WITH THE LEAST AMOUNT OF SLOPE (POSITIVE OR NEGATIVE) IS SALVAGE VALUE
ANSWER: c
FE PROBLEM 11.4
AS SHOWN ON THE FIGURE, WITH 0% CHANGE, THE PRESENT WORTH IS 1000
ANSWER: c
FE PROBLEM 11.5
THE LINE REPRESENTING THE INITIAL INVESTMENT HAS A PRESENT WORHT OF ZERO WITH A +20% CHANGE
ANSWER: b
FE PROBLEM 11.6
ANSWER: b
INCREASES IN ANNUAL EXPENSES WILL DECREASE PRESENT WORTH. AS THE PERCENTAGE CHANGE IN
ANNUAL EXPENSES INCREASES, THE PRESENT WORTH DECREASES.
FE PROBLEM 11.7
ANSWER: b
SUPPLEMENTARY ANALYSIS TYPICALLY INVOLVES THE USE OF BREAKEVEN ANALYSIS, SENSITIVITY
ANALYSIS, AND/OR RISK ANALYSIS. ALTHOUGH BREAKEVEN, SENSITIVITY, AND RISK ANALYSES CAN BE
PERFORMED ON THE DEPRECIATION EFFECT ON, SAY, PRESENT WORTH BY CHOOSING FROM AMONG
DIFFERENT CATEGORIES OF DEPRECIABLE PROPERTY, DEPRECIATION ANALYSIS IS NOT A TERM THAT IS
USED IN SUPPLEMENTARY ANALYSIS.
FE PROBLEM 11.8
ANSWER: c
THE EXPECTED VALUE OF CROP DAMAGE IN A GIVEN YEAR IS EQUAL TO $0(0.60) + $100,000(0.25) +
$200,000(0.13) + $300,000(0.02) = $57,000. THEREFORE, THE PRESENT WORTH OF DAMAGE OVER A 5-YEAR
PERIOD IS GIVEN BY =PV(8%,5,-57000) = $227,584.47
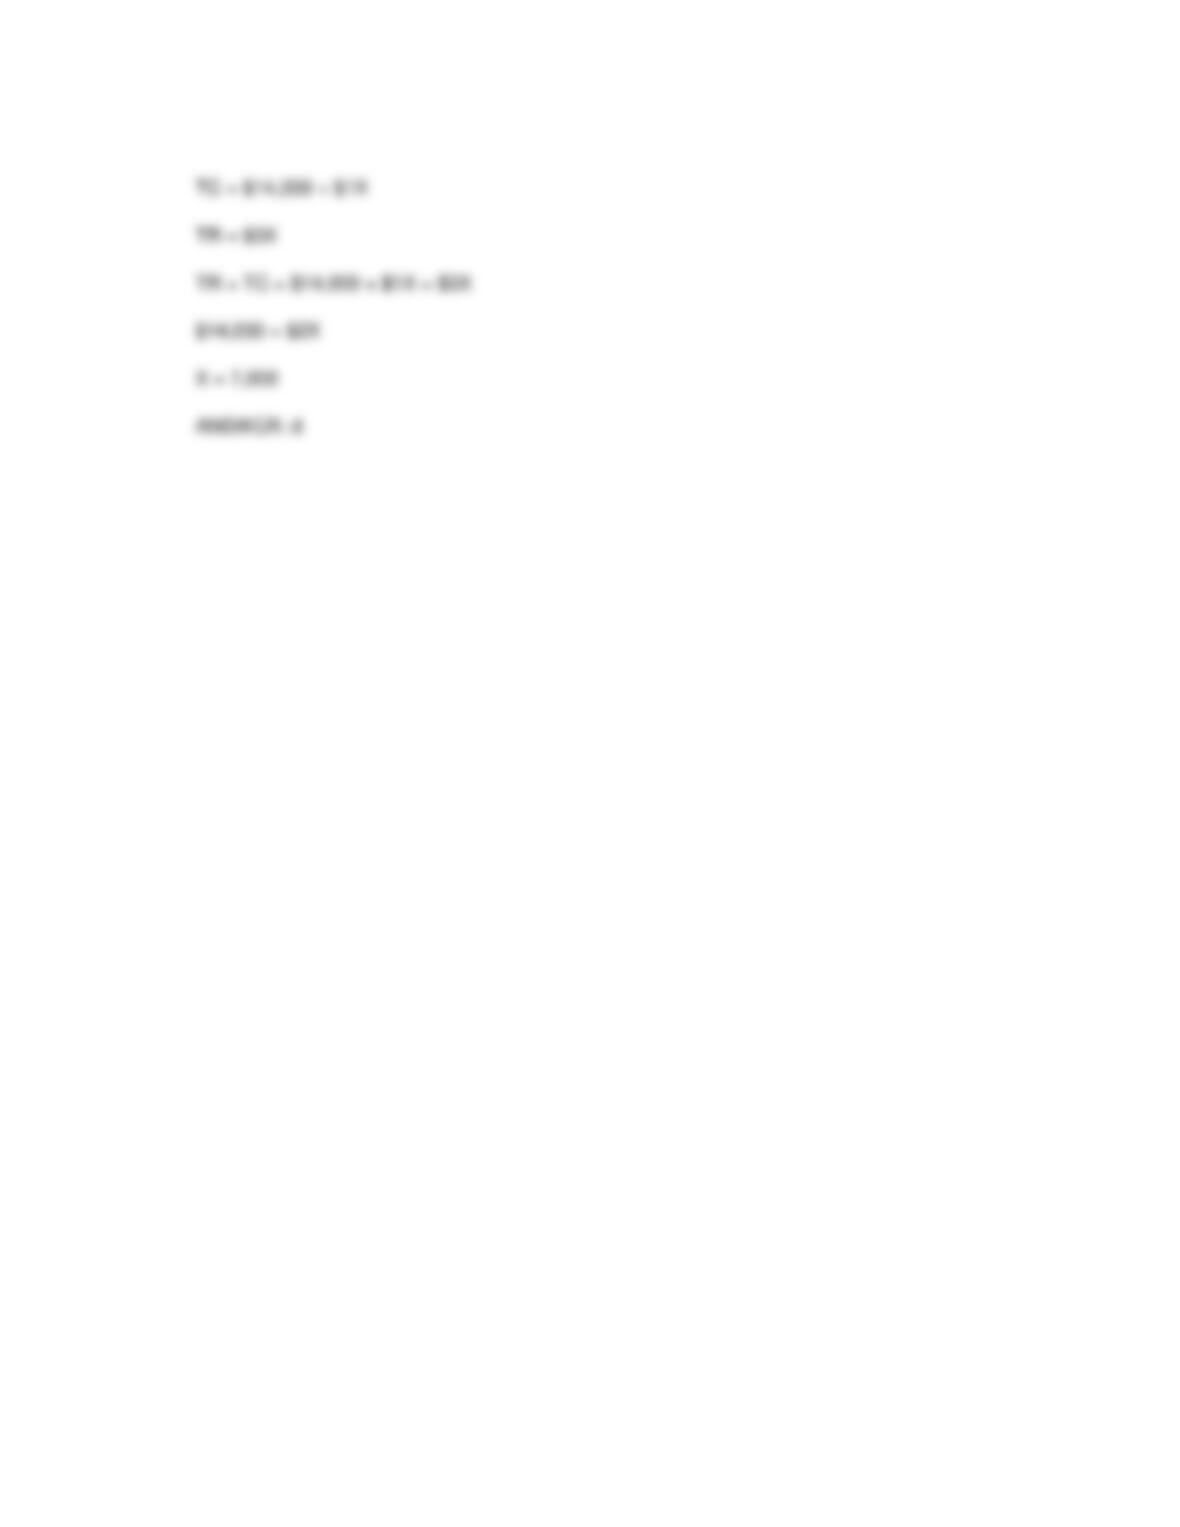
FE PROBLEM 11.9
TC = $14,000 + $1X
TR = $3X
TR = TC = $14,000 + $1X = $3X
$14,000 = $2X
X = 7,000
ANSWER: d
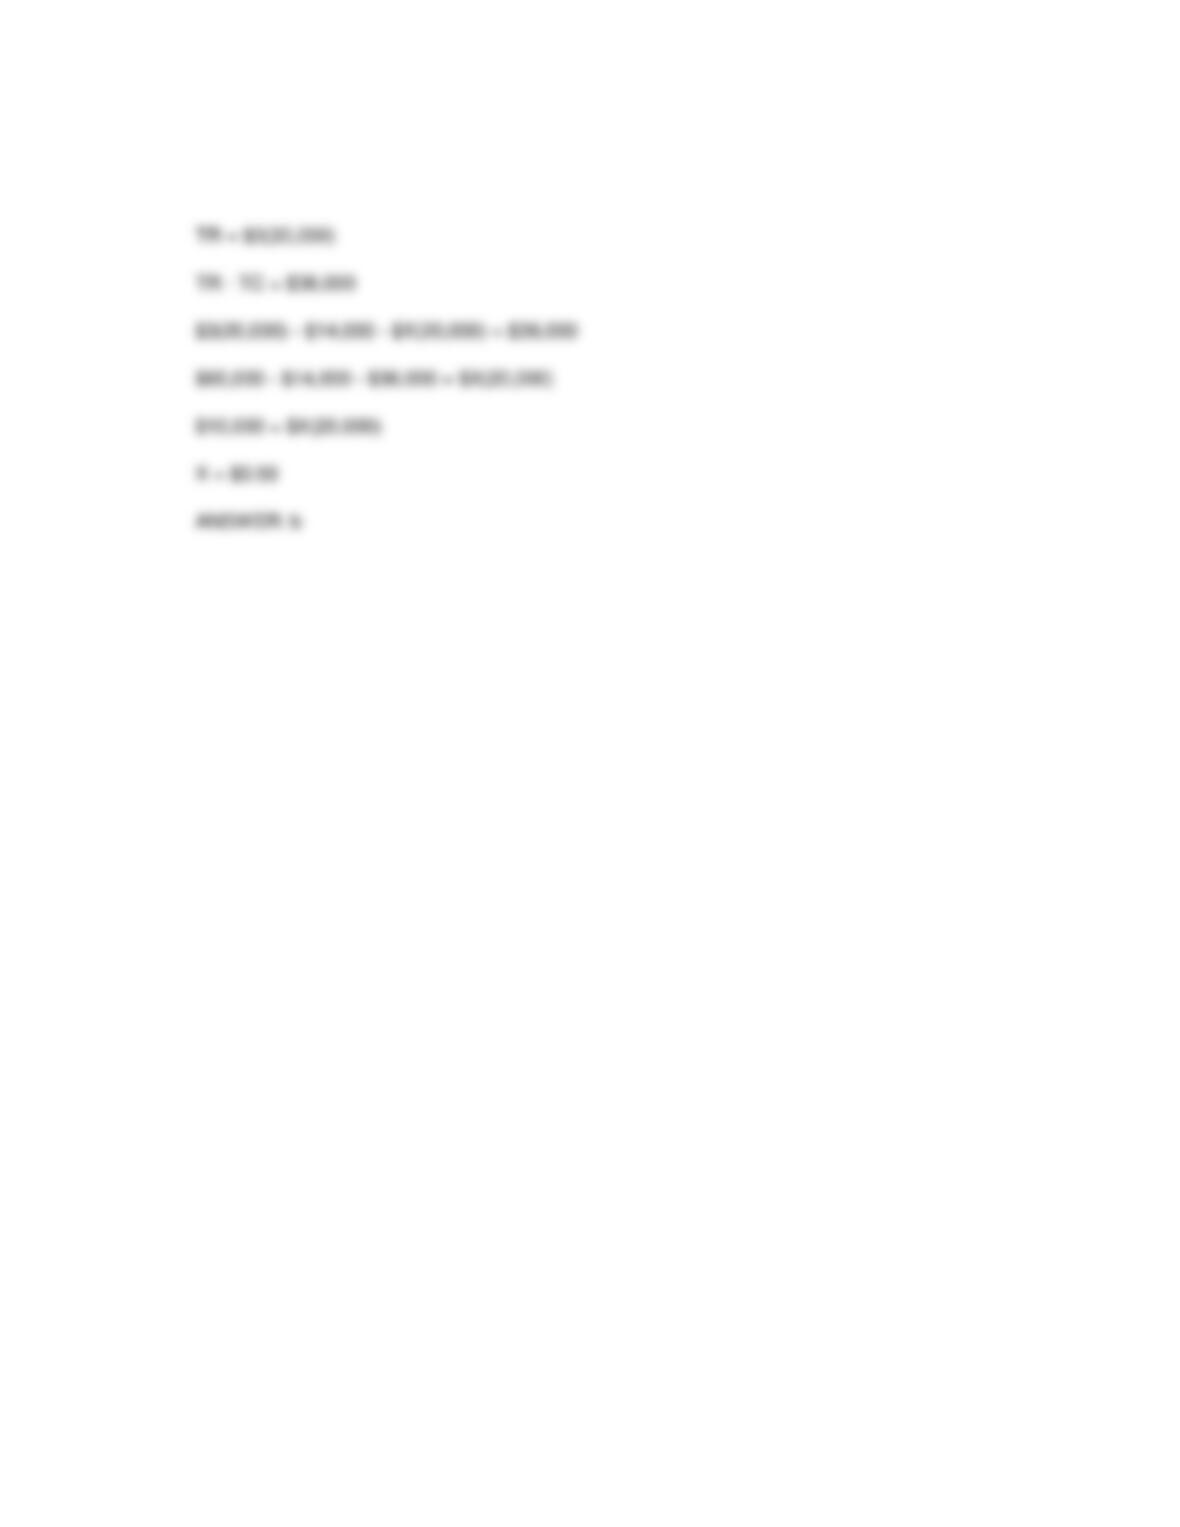
FE PROBLEM 11.10
TC = $14,000 + $X(20,000)
TR = $3(20,000)
TR – TC = $36,000
$3(20,000) – $14,000 – $X(20,000) = $36,000
$60,000 – $14,000 – $36,000 = $X(20,000)
$10,000 = $X(20,000)
X = $0.50
ANSWER: b
PROBLEM 11.1
MUTLIPLE CORRECT ANSWERS ARE POSSIBLE FOR THIS QUESTION DEPENDING
UPON THE ASSUMPTION A STUDENT MAKES ABOUT THE PROJECT OR
COMPANY MAKING THE EVALUATION. THE ANSWER BELOW REPRESENTS
A RELATIVELY GENERIC RESPONSE THAT IS APPROPRIATE ACROSS A BROAD
RANGE OF PROJECTS AND COMPANIES.
RANKED FROM LEAST UNCERTAIN TO MOST UNCERTAIN – REVERSE OF PROBLEM STATEMENT
FIRST COST – SINCE FIRST COST IS A t=0 VALUE (A “TODAY” COST) IT IS
FREQUENTLY KNOWN WITH THE MOST CERTAINTY.
OPERATING AND MAINTENCE COSTS – IF THE PROJECT BEING EVALUATED
IS SIMILAR TO OTHERS WITHIN THE COMPANY OR WITHIN THE INDUSTRY, THEN
DOCUMENTED HISTORIES OF OPERATING AND MAINTENANCE COSTS FOR
SIMILAR ASSETS MAY BE READILY AVAILABLE FROM COMPANY HISTORICAL
RECORDS, INDUSTRY CONSORTIUMS, AND/OR VENDORS.
PLANNING HORIZON – PLANNING HORIZON MAY BE A COMPANY SET VALUE. IF
SO THEN PLANNING HORIZON WOULD MOVE TO THE TOP OF THIS LIST AND
BE THE LEAST UNCERTAIN. IF THE HORIZON IS BASED ON THE PROJECT LIFE
OF THIS ASSET, THEN THE ARGUMENT MADE UNDER “OPERATING AND
MAINTENANCE” IS ALSO RELEVANT HERE. IF NONE OF THESE SITUATION APPLY
THEN THE PLANNING HORIZON IS SUBJECT TO THE UNCERTAINTY OF THE LIFE
OF THIS ASSET AS WELL AS THE LIVES OF THE OTHER ALTERNATIVES BEING
CONSIDERED.
MARR – IF MARR IS A COMPANY SET VALUE THEN MARR WOULD ALSO MOVE TO
THE TOP OF THIS LIST AND BE LEAST UNCERTAIN. IF MARR IS BASED ON
COST OF CAPITAL, THEN THE UNCERTAINTY OF MARR IS DIRECTLY RELATED
TO THE CERTAINTY WITH WHICH THE COST OF THE VARIOUS COMPONENTS AND
THE MIX (PERCENTAGE FROM EACH SOURCE) IS KNOWN. IF MARR IS BASED ON
COST OF CAPITAL PLUS CONSIDERATION OF OTHER ISSUES (RISK, ETC.) THEN
PROBLEM 11.2
a (3)
b (1)
c (2)
PROBLEM 11.3
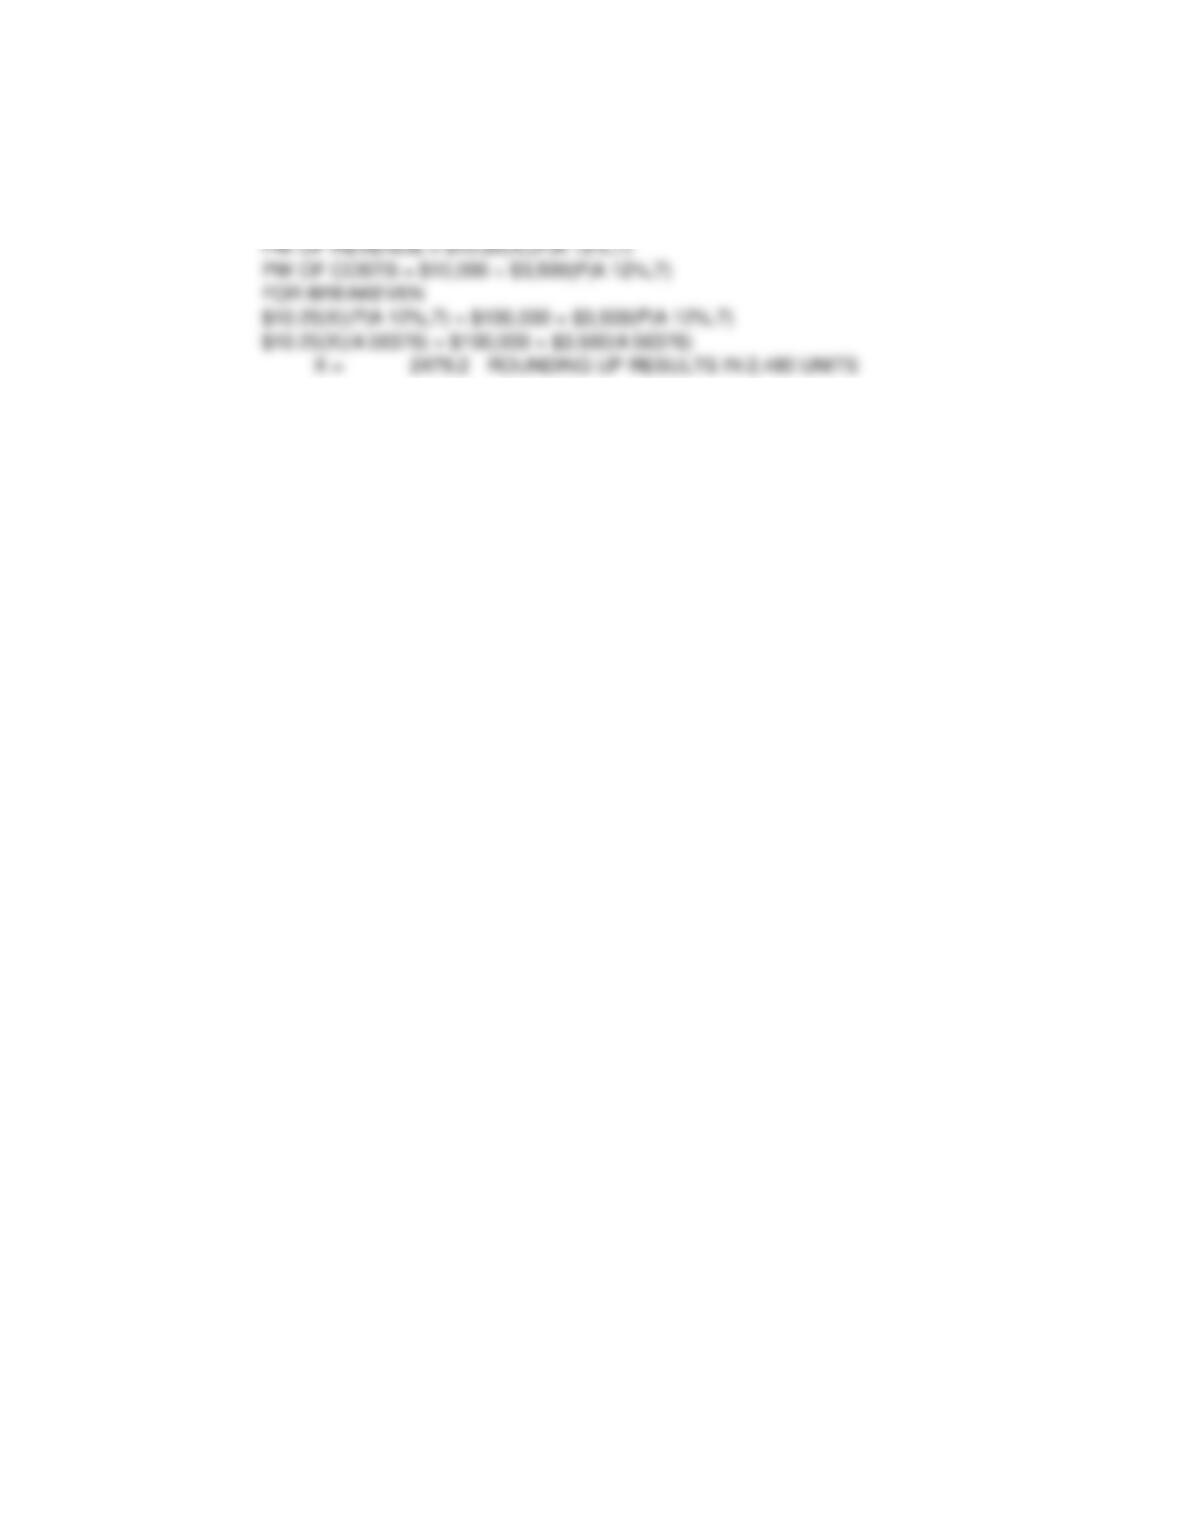
FOR BREAKEVEN, PW OF REVENUE = PW OF COSTS
LET X BE THE NUMBER OF UNITS SOLD ANNUALLY
PW OF REVENUE = $10.25(X)(P|A 12%,7)
PW OF COSTS = $10,000 + $3,500(P|A 12%,7)
FOR BREAKEVEN
$10.25(X)(P|A 12%,7) = $100,000 + $3,500(P|A 12%,7)
$10.25(X)(4.56376) = $100,000 + $3,500(4.56376)
X = 2479.2 ROUNDING UP RESULTS IN 2,480 UNITS
PROBLEM 11.4
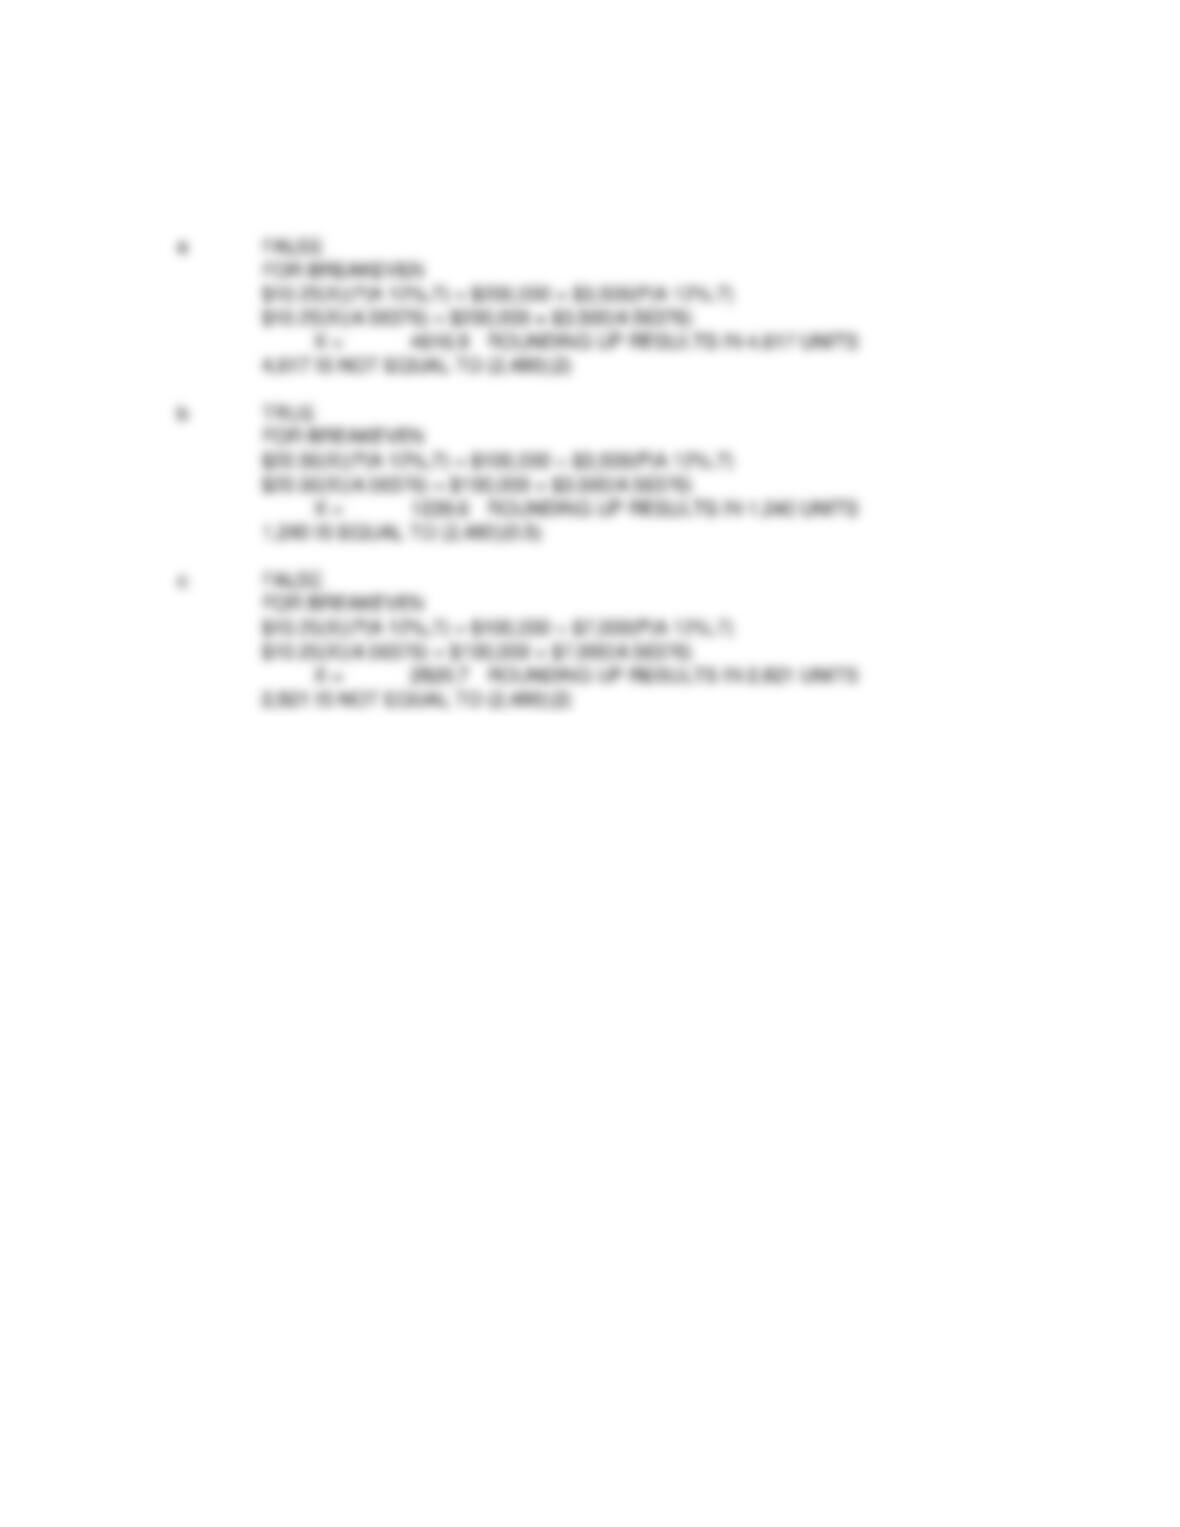
ORIGINAL PROBLEM BREAKEVEN VALUE IS 2,480 UNITS
a FALSE
FOR BREAKEVEN
$10.25(X)(P|A 12%,7) = $200,000 + $3,500(P|A 12%,7)
$10.25(X)(4.56376) = $200,000 + $3,500(4.56376)
X = 4616.9 ROUNDING UP RESULTS IN 4,617 UNITS
4,617 IS NOT EQUAL TO (2,480)(2)
b TRUE
FOR BREAKEVEN
$20.50(X)(P|A 12%,7) = $100,000 + $3,500(P|A 12%,7)
$20.50(X)(4.56376) = $100,000 + $3,500(4.56376)
X = 1239.6 ROUNDING UP RESULTS IN 1,240 UNITS
1,240 IS EQUAL TO (2,480)(0.5)
c FALSE
FOR BREAKEVEN
$10.25(X)(P|A 12%,7) = $100,000 + $7,000(P|A 12%,7)
$10.25(X)(4.56376) = $100,000 + $7,000(4.56376)
X = 2820.7 ROUNDING UP RESULTS IN 2,821 UNITS
2,821 IS NOT EQUAL TO (2,480)(2)
PROBLEM 11.5
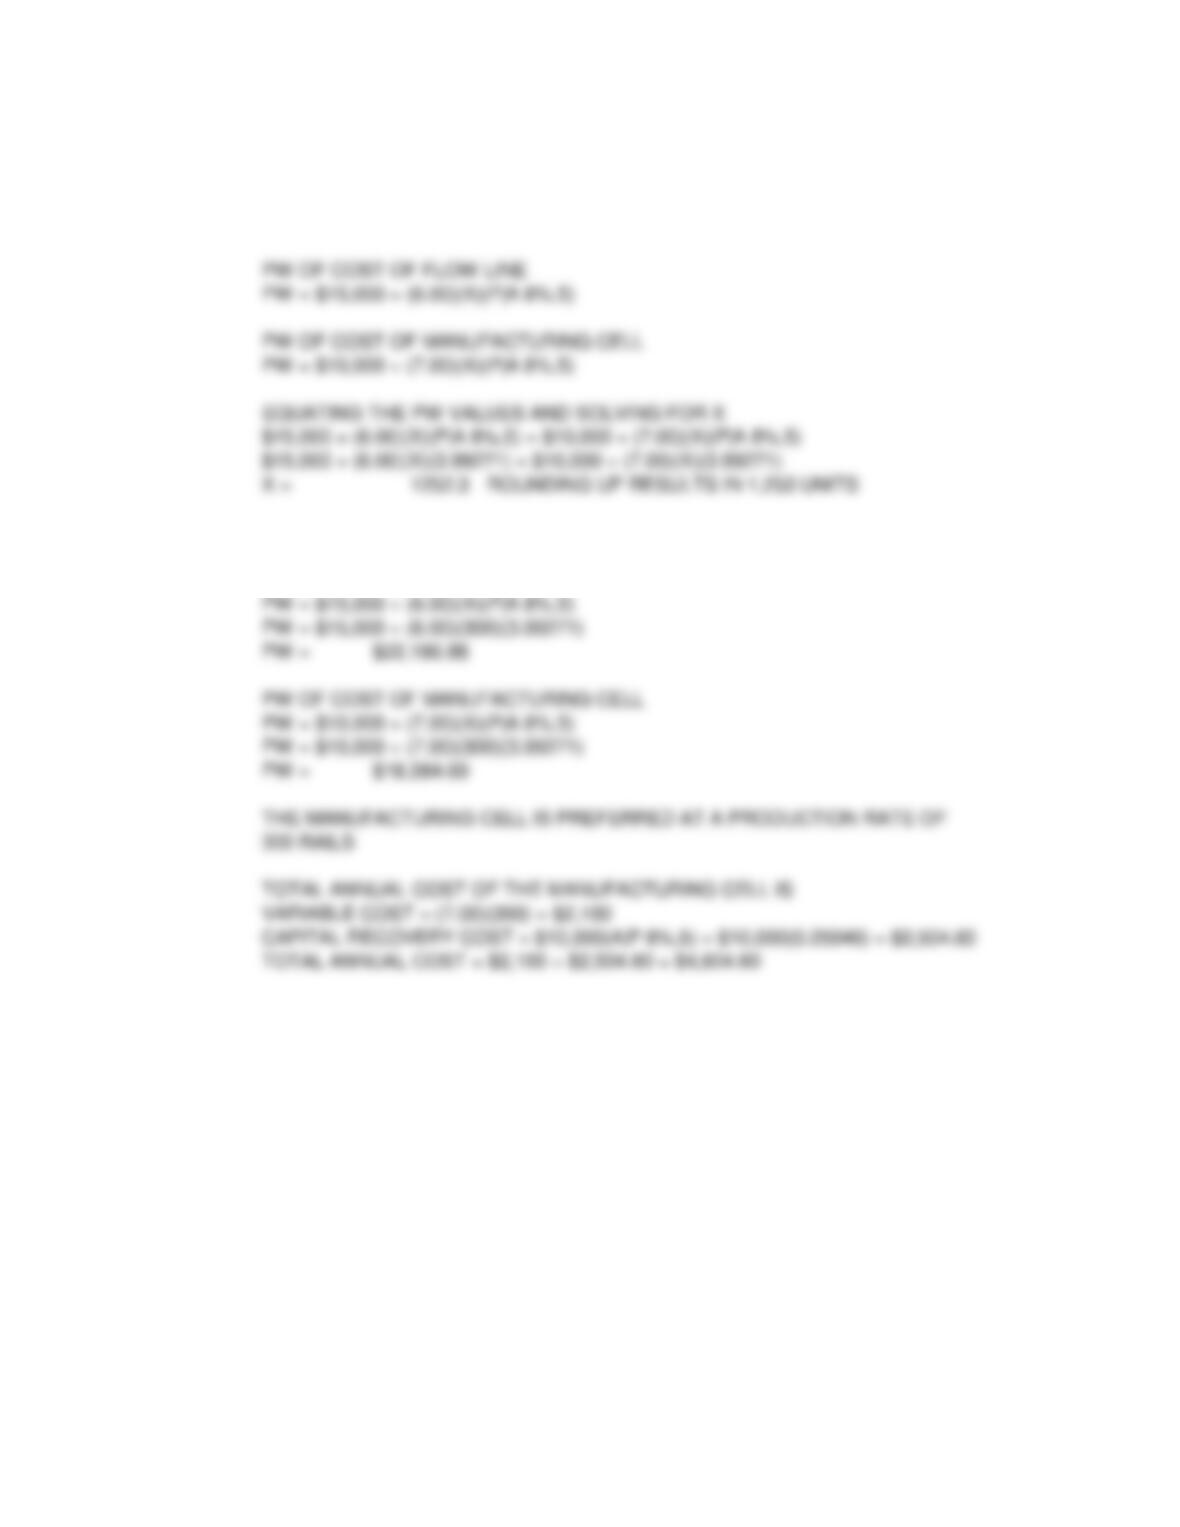
a TO BE EQUAL ECONOMICALLY, THE PW OF THE COSTS OF THE TWO
ALTERNATIVES MUST BE EQUAL
PW OF COST OF FLOW LINE
PW = $15,000 + (6.00)(X)(P|A 8%,5)
PW OF COST OF MANUFACTURING CELL
PW = $10,000 + (7.00)(X)(P|A 8%,5)
EQUATING THE PW VALUES AND SOLVING FOR X
$15,000 + (6.00)(X)(P|A 8%,5) = $10,000 + (7.00)(X)(P|A 8%,5)
$15,000 + (6.00)(X)(3.99271) = $10,000 + (7.00)(X)(3.99271)
X = 1252.3 ROUNDING UP RESULTS IN 1,253 UNITS
b AT A PRODUCTION RATE OF 300 RAILS THE PW OF EACH IS AS FOLLOWS
PW OF COST OF FLOW LINE
PW = $15,000 + (6.00)(X)(P|A 8%,5)
PW = $15,000 + (6.00)(300)(3.99271)
PW = $22,186.88
PW OF COST OF MANUFACTURING CELL
PW = $10,000 + (7.00)(X)(P|A 8%,5)
PW = $10,000 + (7.00)(300)(3.99271)
PW = $18,384.69
PROBLEM 11.6
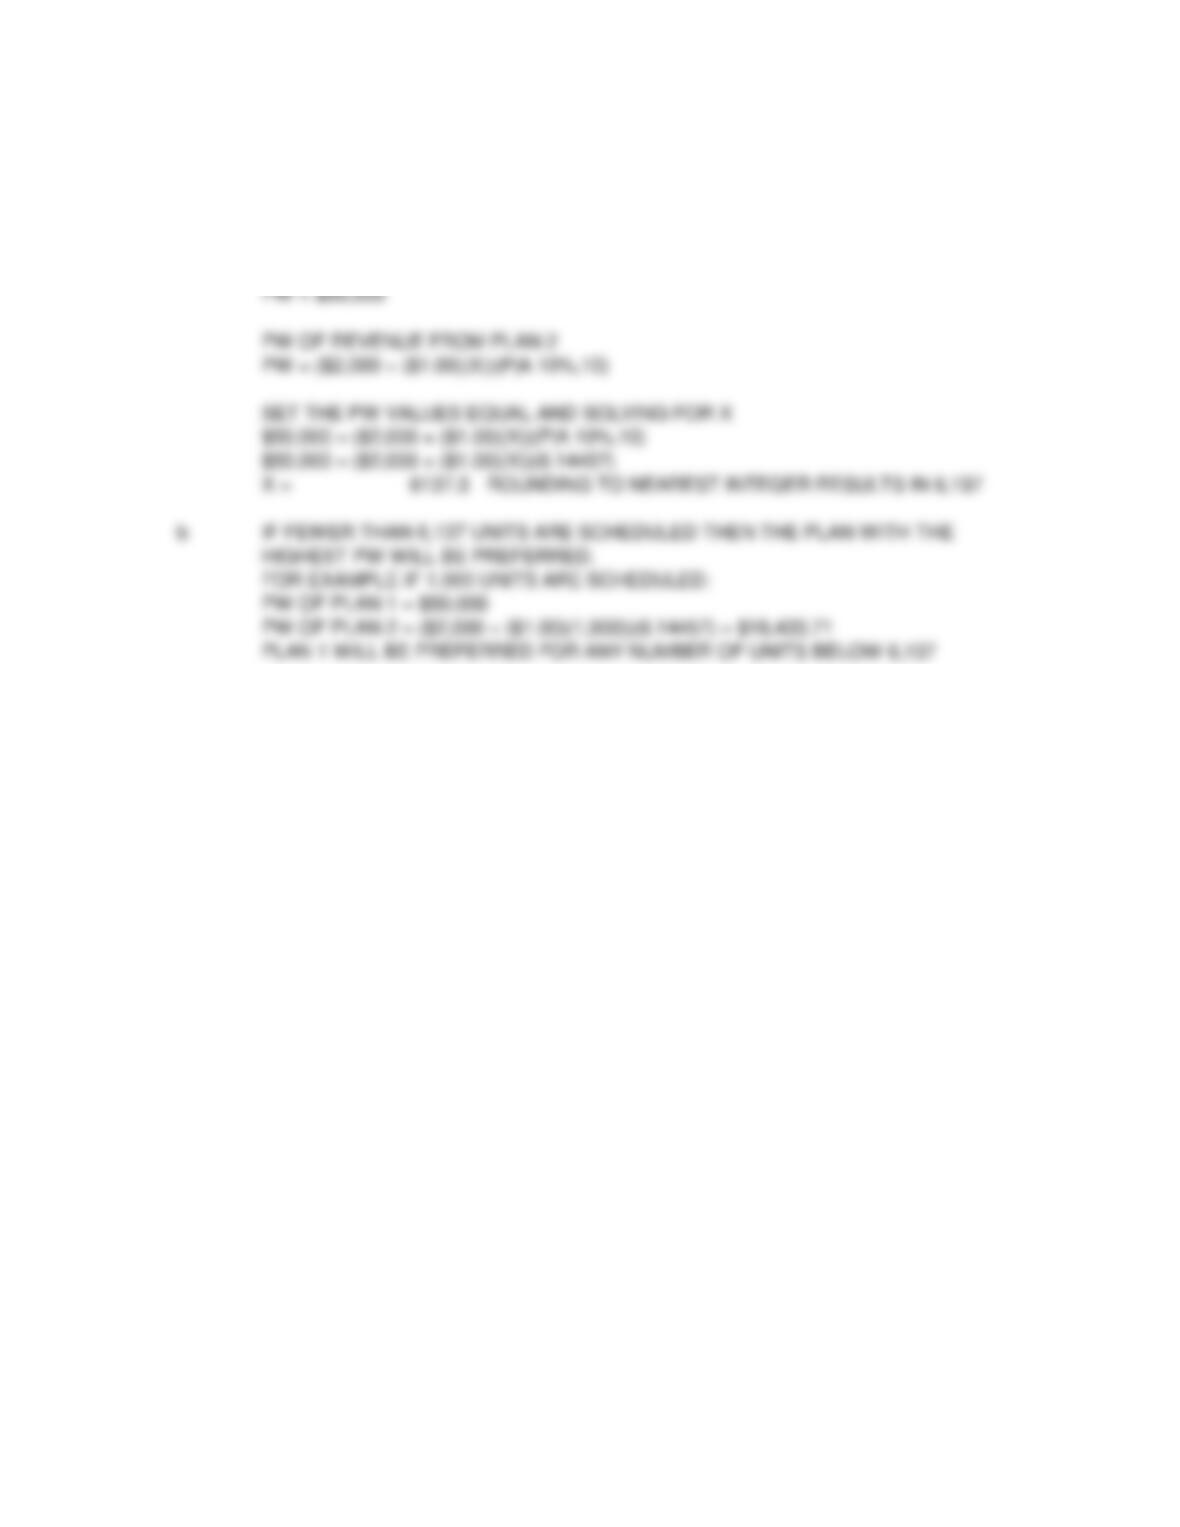
a TO BE EQUALLY ATTRACTIVE, THE PW OF INCOME FROM PLAN 1 AND PLAN 2
MUST BE EQUAL
PW OF REVENUE FROM PLAN 1
PW = $50,000
PW OF REVENUE FROM PLAN 2
PW = ($2,000 + ($1.00)(X))(P|A 10%,10)
SET THE PW VALUES EQUAL AND SOLVING FOR X
$50,000 = ($2,000 + ($1.00)(X))(P|A 10%,10)
$50,000 = ($2,000 + ($1.00)(X))(6.14457)
X = 6137.3 ROUNDING TO NEAREST INTEGER RESULTS IN 6,137
b IF FEWER THAN 6,137 UNITS ARE SCHEDULED THEN THE PLAN WITH THE
HIGHEST PW WILL BE PREFERRED.
FOR EXAMPLE IF 1,000 UNITS ARE SCHEDULED:
PW OF PLAN 1 = $50,000
PW OF PLAN 2 = ($2,000 + ($1.00)(1,000))(6.14457) = $18,433.71
PLAN 1 WILL BE PREFERRED FOR ANY NUMBER OF UNITS BELOW 6,137
PROBLEM 11.7
a TO DETERMINE THE BREAKEVEN NUMBER OF DAYS, THE PW OF THE COSTS
OF THE TWO OPTIONS MUST BE EQUAL
PW OF COST OF PURCHASE
PW = $40,000 + ($2,400 + ($60(X)))(P|A 7%,6)
PW OF COST OF HIRE
PW = ($150)(X)(P|A 7%,6)
SETTING THE PW VALUES EQUAL AND SOLVING FOR X
$40,000 + ($2,400 + ($60(X)))(P|A 7%,6) = ($150)(X)(P|A 7%,6)
$40,000 + ($2,400 + ($60(X)))(4.76654) = ($150)(X)(4.76654)
X = 119.9 ROUNDING UP RESULTS IN 120 DAYS
b IF X = 180 DAYS, THE PW VALUES ARE AS FOLLOWS
PW OF PURCHASE
PW = $40,000 + ($2,400 + ($60(180)))(P|A 7%,6)
PW = $40,000 + ($2,400 + ($60($180)))(4.76654)
PW = $102,918.33
PW OF HIRE
PW = ($150)(180)(P|A 7%,6)
PW = ($150)(180)(4.76654)
PW = $128,696.58
WHEN OPERATING FOR 180 DAYS, PURCHASING IS PREFERRED
ANNUAL SAVINGS WILL BE THE ANNUALIZED DIFFERENCE IN PW VALUES
PROBLEM 11.8
a LET X BE THE NUMBER OF UNITS PRODUCED AND SOLD
PROFIT = ($1.00)(X) – ($192,000 + ($0.376)(X))
OPERATING AT 64% OF CAPACITY IS (650,000)(0.64) OR 416,000 UNITS/YR
PROFIT = ($1.00)(X) – ($192,000 + ($0.376)(X))
PROFIT = ($1.00)(416,000) – ($192,000 + ($0.376)(416,000))
PROFIT = $67,584.00
b FOR BREAKEVEN, REVENUE = COST
($1.00)(X) = $192,000 + ($0.376)(X)
X = 307692.3
ROUNDING TO THE NEAREST INTEGER RESULTS IN 307,692 UNITS
c OPERATING AT 80% OF CAPACITY IS (650,000)(0.80) OR 520,000 UNITS/YR
PROFIT = ($1.00)(X) – ($192,000 + ($0.376)(X))
PROFIT = ($1.00)(520,000) – ($192,000 + ($0.376)(520,000))
PROFIT = $132,480.00
PROBLEM 11.9
LET X BE THE NUMBER OF YEARS THE SAVINGS WILL BE REALIZED.
BREAKEVEN WILL OCCUR WHEN THE PW OF THE INCREMENTAL SAVINGS
EQUALS THE INCREMENTAL COST.
$1,500 = $300(P|A 10%,n)
5.00 = (P|A 10%,n)
THE LOWEST VALUE OF n SUCH THAT THE (P|A 10%,n) FACTOR EQUALS OR
EXCEEDS 5.00 WILL RESULT IN JUSTIFYING THE INCREMENTAL INVESTMENT.
SEARCHING THE 10% INTEREST TABLE YIELDS A VALUE OF n=8 AS THE
LOWEST VALUE OF n SUCH THAT (P|A 10%,n) EXCEEDS 5.00.
THE SAVINGS MUST BE REALIZED FOR AT LEAST 8 YEARS TO JUSTIFY
THE INCREMENTAL INVESTMENT IN THE HYBRID ENGINE.
NOTE: THERE ARE LIKELY ADDITIONAL “GREEN” CONSIDERATIONS IN THIS
DECISION BEYOND THE ACTUAL FUEL SAVINGS.
PROBLEM 11.10
THE FOLLOWING SOLUTION USES TVOM FACTORS. THE SOLUTION
SHOWN BELOW IT USES EXCEL’S SOLVER AND IS THE ANSWER SHOWN IN
THE BACK OF THE BOOK IN THE EVEN NUMBERED ANSWER SECTION.
LET X BE THE ANNUAL FUEL SAVINGS
ANNUAL SAVINGS = X
CAPITAL RECOVERY COSTS = $20,000(A|P 12%,10) – ($20,000)(0.20)(A|F 12%,10)
CAPITAL RECOVERY = $20,000(0.17698) – ($20,000)(0.20)(0.05698) = $3,311.68
UNIFORM O&M COSTS = $1,500 + $100(A|G, 12%,10)
UNIFORM O&M COSTS = $1,500 + $100(3.58465) = $1,858.47
MINIMUM ACCEPTABLE SAVINGS = SUM OF ANNUAL COSTS
MINIMUM ACCEPTABLE SAVINGS = $3,311.68 + $1,858.47 = $5,170.15
SOLUTION USING SOLVER
$5,170.21 12.00%
EOY CAPITAL O&M SAVINGS NET CF (P|F i%,n) PW OF CF
0 -$20,000.00 -$20,000.00 1.00000 -$20,000.00
1 -$1,500.00 $5,170.21 $3,670.21 0.89286 $3,276.97
2 -$1,600.00 $5,170.21 $3,570.21 0.79719 $2,846.15
3 -$1,700.00 $5,170.21 $3,470.21 0.71178 $2,470.03
4 -$1,800.00 $5,170.21 $3,370.21 0.63552 $2,141.83
5 -$1,900.00 $5,170.21 $3,270.21 0.56743 $1,855.61
6 -$2,000.00 $5,170.21 $3,170.21 0.50663 $1,606.13
MINIMUM ACCEPTABLE SAVINGS = $5,170.21