PROBLEM 11.44
j E(CFj) (P|F 10%,,j) PW(CFj) V(Cj) (P|F 10%,,j)2 Var(PWj)
0 -$22,500 1.00000 -$22,500 6,250,000 1.00000 6250000
1 $4,000 0.90909 $3,636 160,000 0.82645 132231.405
2 $5,000 0.82645 $4,132 250,000 0.68301 170753.364
3 $6,000 0.75131 $4,508 360,000 0.56447 203210.615
4 $7,000 0.68301 $4,781 490,000 0.46651 228588.616
5 $8,000 0.62092 $4,967 640,000 0.38554 246747.705
6 $9,000 0.56447 $5,080 810,000 0.31863 258090.962
E(PW) = $4,605 Var(PW) = 7489622.67
SD(PW) = 2736.7175
Pr(PW>0) = Pr[Z>-E(PW)/SD(PW)] Pr(PW>0) = 0.95378837
Pr(PW>0) = Pr[Z>-4,605/2736.717499]
Pr(PW>0) = Pr[Z>-1.682678]
PROBLEM 11.45
a) MARR = 0%
j E(CFj) (P|F 0%,,j) PW(CFj) V(Cj) (P|F 0%,,j)2 Var(PWj)
0 -$22,500 1.00000 -$22,500 6,250,000 1.00000 6250000
1 $4,000 1.00000 $4,000 160,000 1.00000 160000
2 $5,000 1.00000 $5,000 250,000 1.00000 250000
3 $6,000 1.00000 $6,000 360,000 1.00000 360000
4 $7,000 1.00000 $7,000 490,000 1.00000 490000
5 $8,000 1.00000 $8,000 640,000 1.00000 640000
6 $9,000 1.00000 $9,000 810,000 1.00000 810000
E(PW) = $16,500 Var(PW) = 8960000
SD(PW) = 2993.325909
Pr(PW>0) = Pr[Z>-E(PW)/SD(PW)] Pr(PW>0) = 0.999999982
Pr(PW>0) = Pr[Z>-16,500/2993.325909]
Pr(PW>0) = Pr[Z>-5.5122631]
b) MARR = 15%
j E(CFj) (P|F 15%,,j) PW(CFj) V(Cj) (P|F 15%,,j)2 Var(PWj)
0 -$22,500 1.00000 -$22,500 6,250,000 1.00000 6250000
1 $4,000 0.86957 $3,478 160,000 0.75614 120982.9868
2 $5,000 0.75614 $3,781 250,000 0.57175 142938.3114
3 $6,000 0.65752 $3,945 360,000 0.43233 155637.9345
4 $7,000 0.57175 $4,002 490,000 0.32690 160181.8692
5 $8,000 0.49718 $3,977 640,000 0.24718 158198.2119
6 $9,000 0.43233 $3,891 810,000 0.18691 151394.7917
E(PW) = $575 Var(PW) = 7139334.105
SD(PW) = 2671.953238
Pr(PW>0) = Pr[Z>-E(PW)/SD(PW)]
Pr(PW>0) = Pr[Z>-575/2671.953238]
Pr(PW>0) = Pr[Z>-0.2151984]
Pr(PW>0) = 0.58515156
PROBLEM 11.46
Determine Pr[PWA(15%) > PWB(15%)], or Pr[PWA-B(15%) > 0]
j E[CF(A)] Var[CF(A)] E[CF(B)] Var(CF(B)]
0 -$15,000 0
1 -$5,000 250000 -$8,000 562500
2 -$5,000 250000 -$8,000 562500
3 -$5,000 250000 -$8,000 562500
4 -$5,000 250000 -$8,000 562500
5 -$5,000 250000 -$8,000 562500
6 -$5,000 250000 -$8,000 562500
7 -$5,000 250000 -$8,000 562500
8 -$3,000 890000 -$8,000 562500
j E[CF(A-B)] Var[CF(A-B)] (P|F 15%,2j) PW(Var)
0 -$15,000 0 1.00000 0
1$3,000 812500 0.75614 614366.73
2$3,000 812500 0.57175 464549.512
3$3,000 812500 0.43233 351266.172
4$3,000 812500 0.32690 265607.691
5$3,000 812500 0.24718 200837.574
6$3,000 812500 0.18691 151862.06
7$3,000 812500 0.14133 114829.535
8$5,000 1452500 0.10686 155221.078
PW = -$884.23 Sum = 2318540.35
SD(PW) = 1522.67539
Pr[PWA-B(15%) > 0] = 0.28071811
The probability of the investment of $15,000 being profitable is negligible.
PROBLEM 11.47
MARR = 10%
j E[CF(A)] Var[CF(A)] E[CF(B)] Var(CF(B)]
0 -$15,000 0
1 -$5,000 250000 -$8,000 562500
2 -$5,000 250000 -$8,000 562500
3 -$5,000 250000 -$8,000 562500
4 -$5,000 250000 -$8,000 562500
8 -$3,000 890000 -$8,000 562500
j E[CF(A-B)] Var[CF(A-B)] (P|F 10%,2j) PW(Var)
2$3,000 812500 0.68301 554948.432
3$3,000 812500 0.56447 458635.068
4$3,000 812500 0.46651 379037.246
7$3,000 812500 0.26333 213956.644
8$5,000 1452500 0.21763 316106.32
PW = $1,937.79 Sum = 3166312.78
Pr[PWA-B(10%) > 0] = 0.8619245
1 -$5,000 250000 -$8,000 562500
2 -$5,000 250000 -$8,000 562500
3 -$5,000 250000 -$8,000 562500
4 -$5,000 250000 -$8,000 562500
5 -$5,000 250000 -$8,000 562500
8 -$3,000 890000 -$8,000 562500
j E[CF(A-B)] Var[CF(A-B)] (P|F 12%,2j) PW(Var)
2$3,000 812500 0.63552 516358.439
3$3,000 812500 0.50663 411637.786
4$3,000 812500 0.40388 328155.123
7$3,000 812500 0.20462 166253.598
8$5,000 1452500 0.16312 236934.214
Pr[PWA-B(12%) > 0] = 0.66511179
0.61821655
PROBLEM 11.48
N L p Cost
6$5,000 0.04 $4,100.66
6$3,000 0.08 $4,359.88
6$1,000 0.08 $4,619.09
8$5,000 0.08 $3,950.67
8$3,000 0.16 $4,125.56
8$1,000 0.16 $4,300.45
10 $5,000 0.08 $3,939.85
10 $3,000 0.16 $4,065.34
10 $1,000 0.16 $4,190.83
E(X)= $4,182.73
PROBLEM 11.49
a EXPECTED PW IS THE DISCOUNTED SUM OF EXPECTED CASH FLOWS.
VARIANCE OF PW IS THE SUM OF THE VARIANCES OF CASH FLOWS TIMES
15.00%
EOY CF (P|F i%,n) PW OF CF PW OF LIFE PROB OF LIFE
0 -$22,500 1.00000 -$22,500.00
1$6,250 0.86957 $5,434.78
4$6,250 0.57175 $3,573.46 -$4,656.39 0.10
5$6,250 0.49718 $3,107.35 -$1,549.03 0.25
6$6,250 0.43233 $2,702.05 $1,153.02 0.45
8$6,250 0.32690 $2,043.14 $5,545.76 0.05
a PROBABILITY THAT PW > 0 IS THE SUM OF THE PROBABILITIES FOR LIVES WITH PW > 0
= 0.45 + 0.15 + 0.05 = 0.65 OR 65%
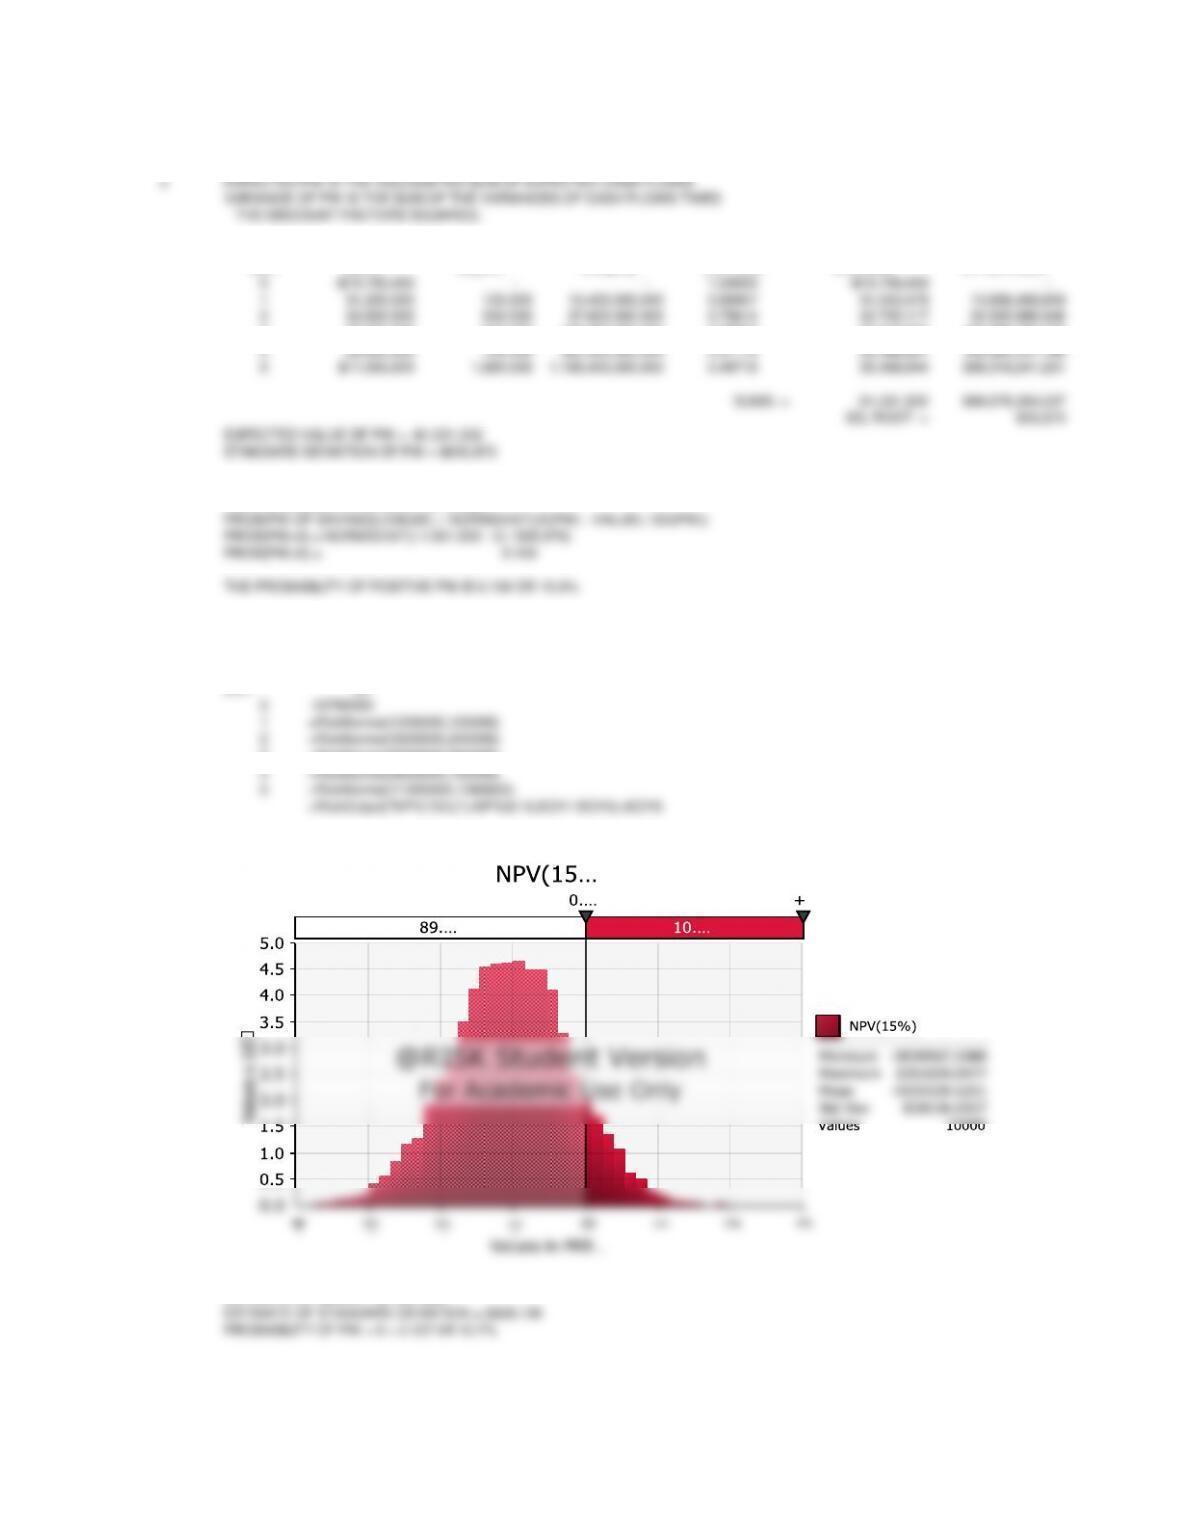
THE FOLLOWING TABLE SHOWS THE DATA AND FUNCTIONS NECESSARY
TO RUN THE @RISK SIMULATION
SIMULATION PARAMETERS: 10,000 ITERATIONS, LATIN HYPERCUBE, SEED=987654321
EOY CF CF|LIFE
0 -22500 =C32
16250 =C33
46250 =C36
56250 =IF(B37<=C$29,C37,0)
66250 =IF(B38<=C$29,C38,0)
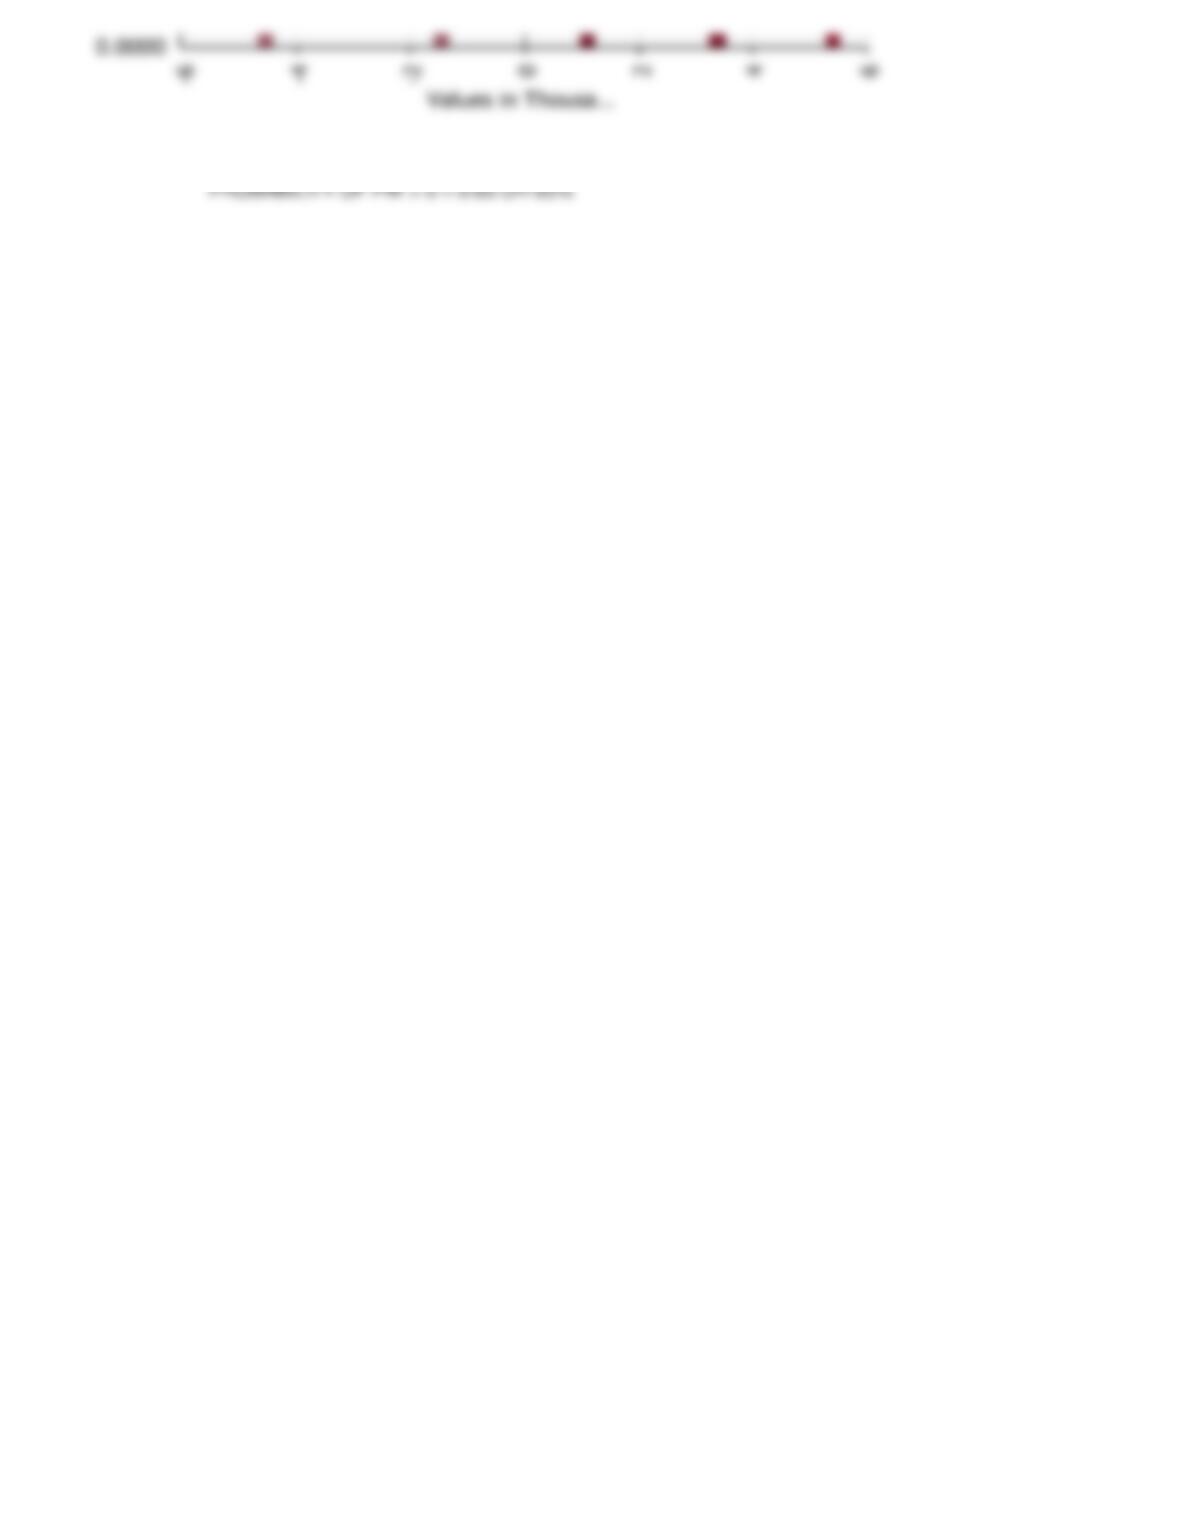
PROBABILITY OF PW > 0 = 0.65 OR 65%
PROBLEM 11.50
a EXPECTED PW IS THE DISCOUNTED SUM OF EXPECTED CASH FLOWS.
VARIANCE OF PW IS THE SUM OF THE VARIANCES OF CASH FLOWS TIMES
THE DISCOUNT FACTORS SQUARED.
15.00% PW OF VAR OF PW
EOY E[CF] SD[CF] VAR[CF] (P|F i%,n) SAVINGS OF SAVINGS
0 -$19,700,000 – – 1.00000 -$19,700,000 –
1 $1,200,000 120,000 14,400,000,000 0.86957 $1,043,478 10,888,468,809
2 $3,600,000 240,000 57,600,000,000 0.75614 $2,722,117 32,932,986,946
SUMS -> -$1,031,532 698,678,354,037
SQ. ROOT -> 835,870
b EXCEL’S NORMSDIST FUNCTION IS USED TO DETERMINE THE PROBABILITY OF
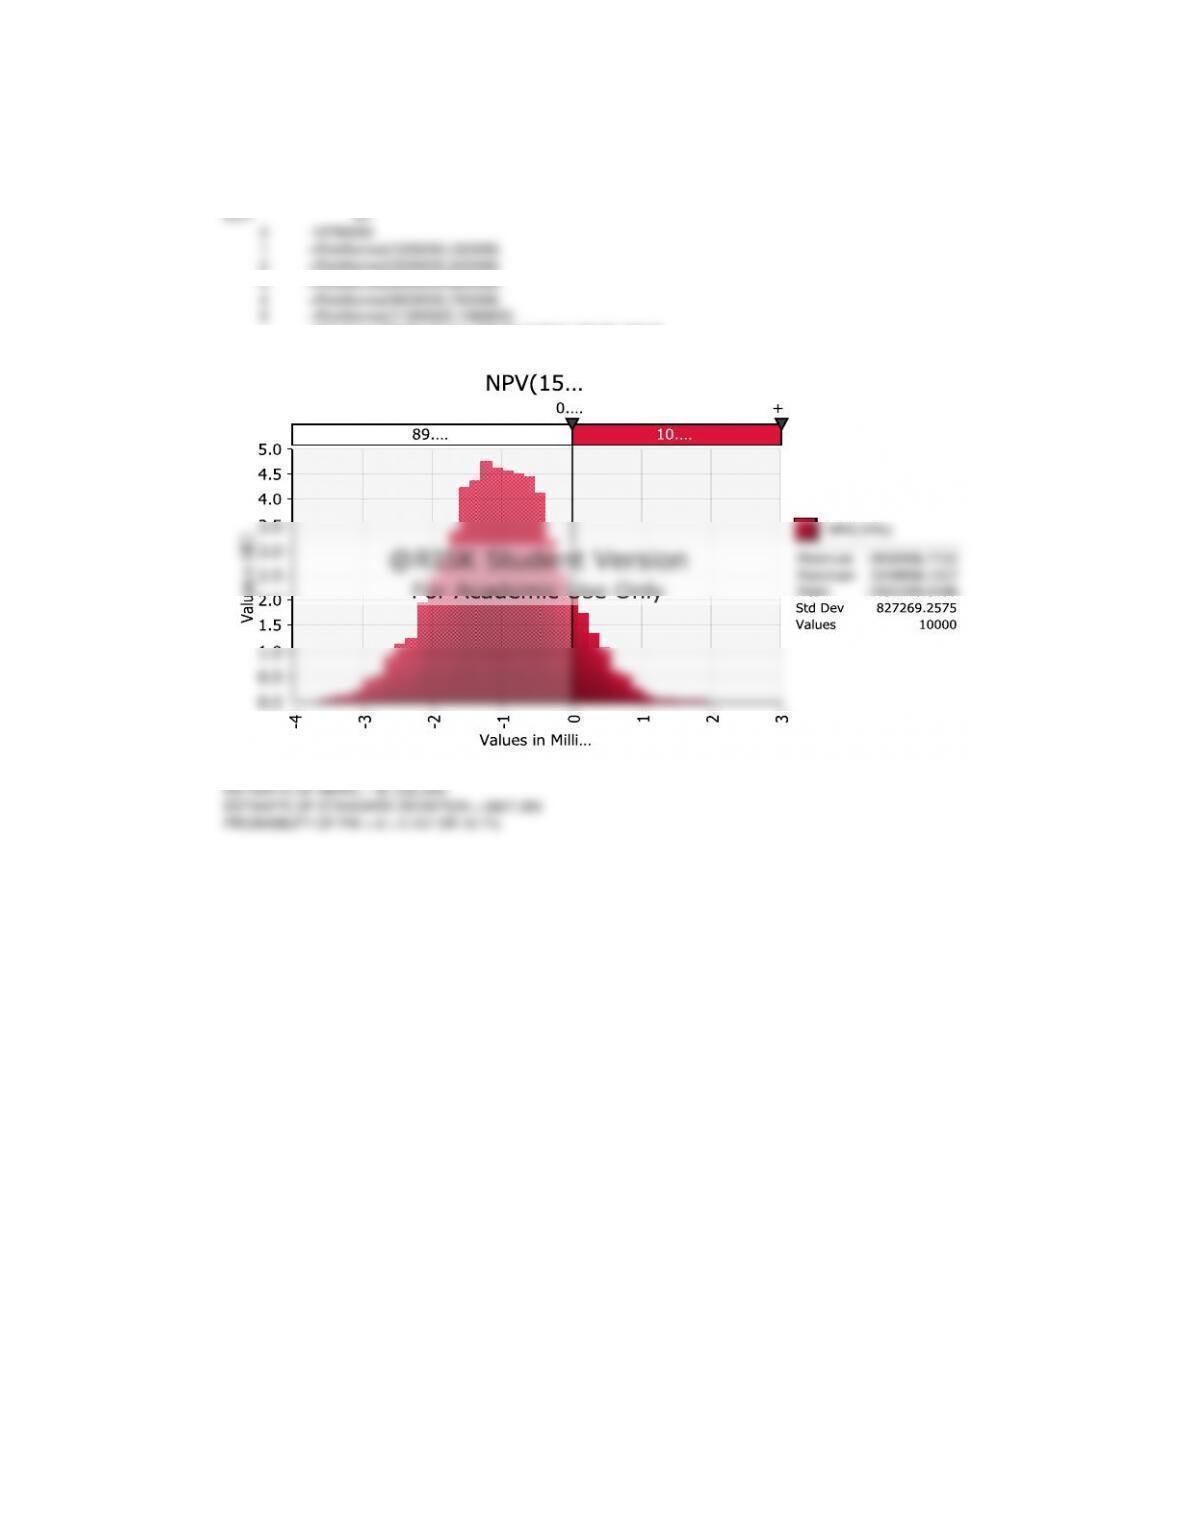
add’l info THE FOLLOWING TABLE SHOWS THE DATA AND FUNCTIONS NECESSARY
TO RUN THE @RISK SIMULATION
SIMULATION PARAMETERS: 10,000 ITERATIONS, LATIN HYPERCUBE, SEED=987654321
3 =RiskNormal(6000000,650000)
4 =RiskNormal(9600000,750000)
5 =RiskNormal(11000000,1080000)
=RiskOutput(“NPV(15%)”)+NPV(0.15,EOY1:EOY5)+EOY0
ESTIMATE OF MEAN = -$1,031,539
ESTIMATE OF STANDARD DEVIATION = $828,138
PROBABILITY OF PW > 0 = 0.107 0R 10.7%
c THE FOLLOWING TABLE SHOWS THE DATA AND FUNCTIONS NECESSARY
TO RUN THE @RISK SIMULATION
SIMULATION PARAMETERS: 10,000 ITERATIONS, MONTE CARLO, SEED=987654321
EOY CF
0 -19700000
1 =RiskNormal(1200000,120000)
2 =RiskNormal(3600000,240000)
3 =RiskNormal(6000000,650000)
4 =RiskNormal(9600000,750000)
5 =RiskNormal(11000000,1080000)
=RiskOutput(“NPV(15%)”)+NPV(0.15,EOY1:EOY5)+EOY0
ESTIMATE OF MEAN = -$1,032,209
ESTIMATE OF STANDARD DEVIATION = $827,269
PROBABILITY OF PW > 0 = 0.107 OR 10.7%
PROBLEM 11.51
a EXPECTED PW IS THE DISCOUNTED SUM OF EXPECTED CASH FLOWS.
VARIANCE OF PW IS THE SUM OF THE VARIANCES OF CASH FLOWS TIMES
THE DISCOUNT FACTORS SQUARED.
EXPECTED VALUE OF A UNIFORMLY DISTRIBUTED RANDOM VARIABLE = (MIN + MAX)/2
EXPECTED VALUE = ($60,000 + $70,000)/2 = $65,000
VARIANCE OF A UNIFORMLY DISTRIBUTED RANDOM VARIABLE = ((MAX – MIN)^2)/12
VARIANCE = (($70,000 – $60,000)^2)/12 = 8,333,333
12.00%
EOY E[CF] VAR[CF] (P|F i%,n) E[PW OF CF] VAR[PW OF CF]
0 -$263,000 0 1.00000 -$263,000 0
1 $65,000 8,333,333 0.89286 $58,036 6,643,282
2 $65,000 8,333,333 0.79719 $51,818 5,295,984
3 $65,000 8,333,333 0.71178 $46,266 4,221,926
4 $65,000 8,333,333 0.63552 $41,309 3,365,693
5 $65,000 8,333,333 0.56743 $36,883 2,683,110
6 $65,000 8,333,333 0.50663 $32,931 2,138,959
SUMS -> $4,241 24,348,954
SQ. ROOT -> 4,934
EXCEL’S NORMSDIST FUNCTION IS USED TO DETERMINE THE PROBABILITY OF
THE PW EXCEED A VALUE OF INTEREST.
PROB(PW>VALUE) = NORMSDIST((E(PW) – VALUE) / SD(PW))
PROB(PW>0) = NORMSDIST((4241 – 0) / 4934)
PROB(PW>0) = 0.805
THE PROBABILITY THAT PW IS GREATER THAN ZERO IS 0.805 OR 80.5%
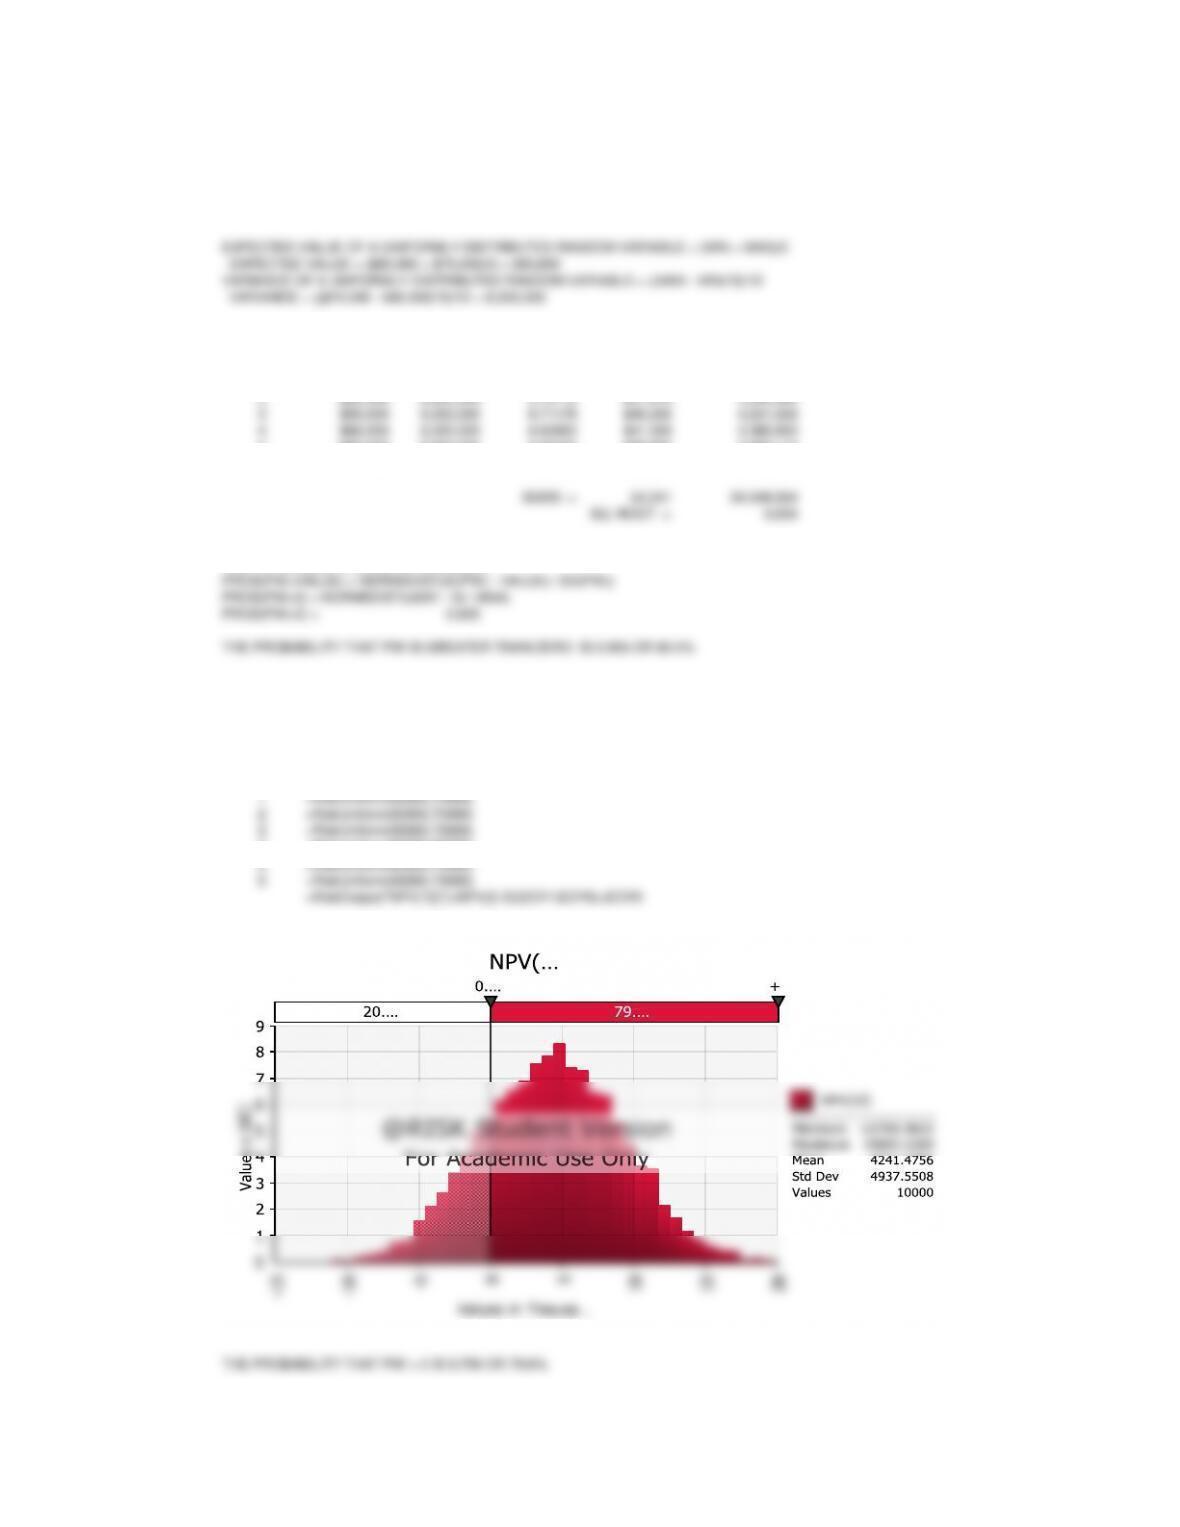
add’l info THE FOLLOWING TABLE SHOWS THE DATA AND FUNCTIONS NECESSARY
TO RUN THE @RISK SIMULATION
SIMULATION PARAMETERS: 10,000 ITERATIONS, LATIN HYPERCUBE, SEED=987654321
EOY CF
0-263000
1 =RiskUniform(60000,70000)
2 =RiskUniform(60000,70000)
3 =RiskUniform(60000,70000)
4 =RiskUniform(60000,70000)
5 =RiskUniform(60000,70000)
6 =RiskUniform(60000,70000)
=RiskOutput(“NPV(12)”)+NPV(0.12,EOY1:EOY6)+EOY0
THE PROBABILITY THAT PW > 0 IS 0.796 OR 79.6%
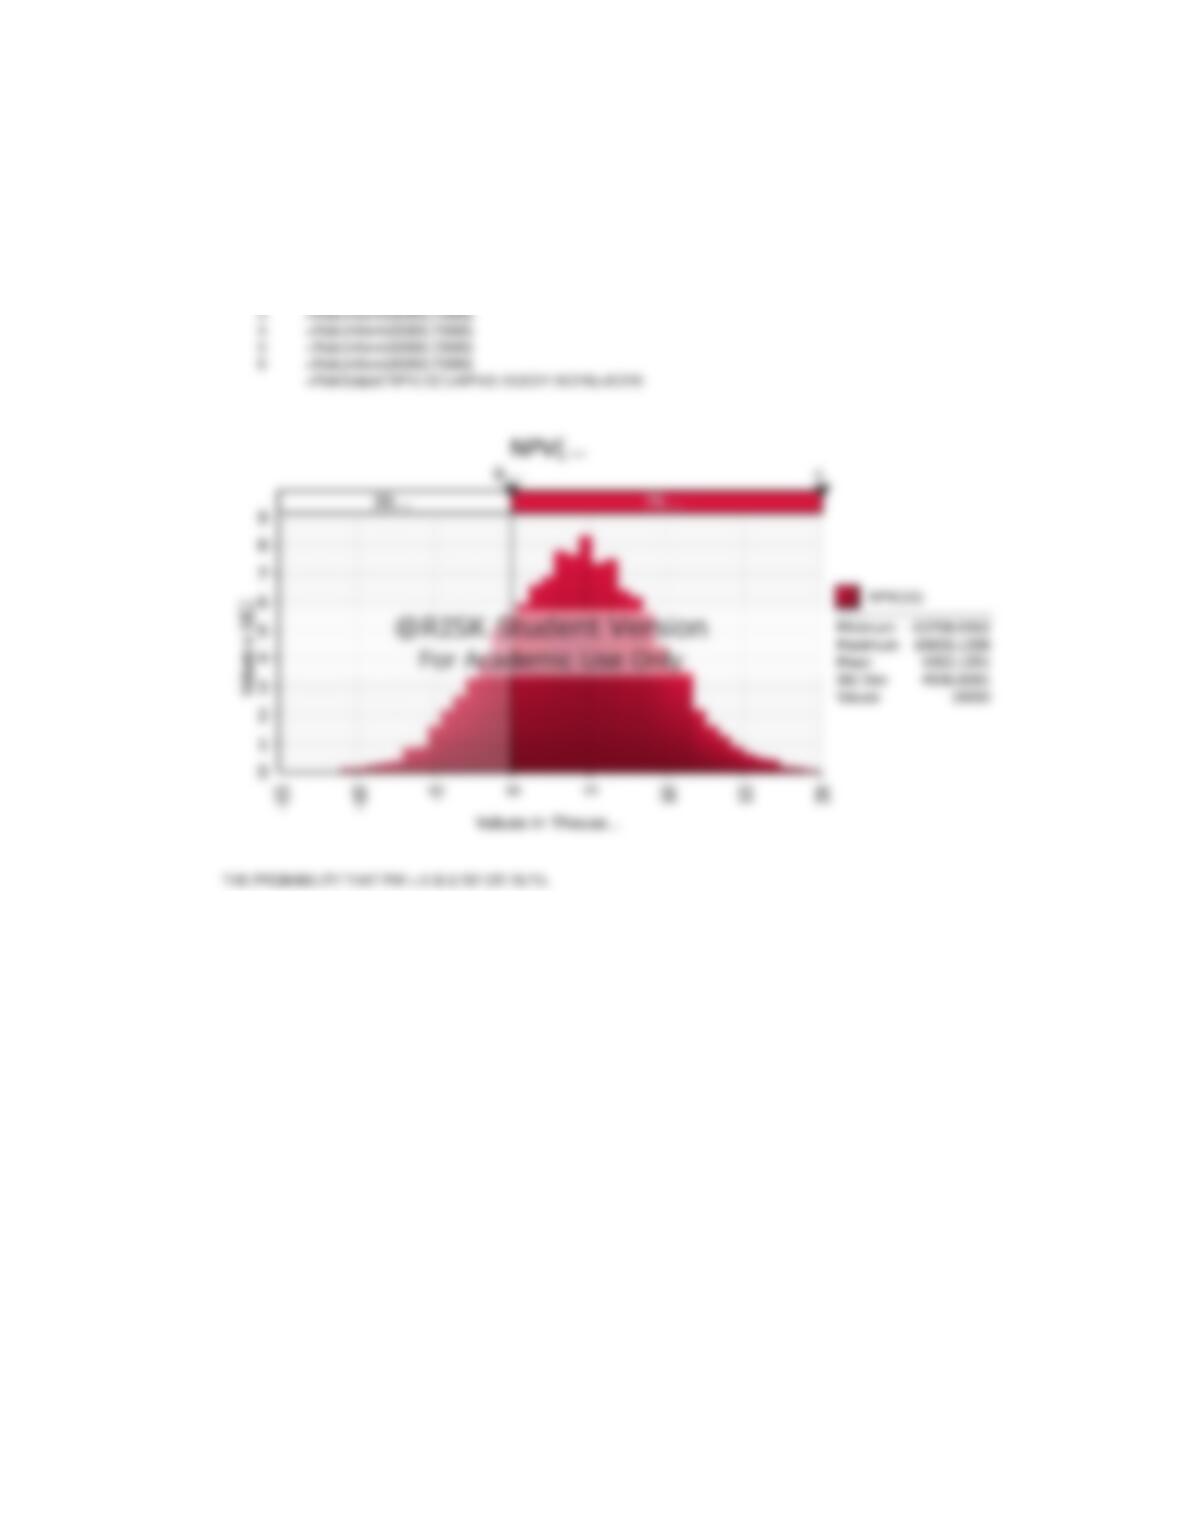
b THE FOLLOWING TABLE SHOWS THE DATA AND FUNCTIONS NECESSARY
TO RUN THE @RISK SIMULATION
SIMULATION PARAMETERS: 10,000 ITERATIONS, MONTE CARLO, SEED=987654321
EOY CF
0-263000
1 =RiskUniform(60000,70000)
2 =RiskUniform(60000,70000)
3 =RiskUniform(60000,70000)
4 =RiskUniform(60000,70000)
5 =RiskUniform(60000,70000)
6 =RiskUniform(60000,70000)
=RiskOutput(“NPV(12)”)+NPV(0.12,EOY1:EOY6)+EOY0
THE PROBABILITY THAT PW > 0 IS 0.797 OR 79.7%