CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–3A (Concluded)
Actual costs 30,300 Applied costs 30,100
Alternative Computation of Overhead Variances
Factory Overhead
23-41
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–4A
Normal capacity for the month 8,400 hrs.
Actual production for the month 8,860 hrs.
Budget Actual Favorable Unfavorable
Variable costs:1
Fixed costs:
Supervisory salaries $ 20,000 $ 20,000
Depreciation of plant and
Net controllable variance—unfavorable $ 770
Volume variance—favorable:
1The budgeted variable costs are determined by multiplying the 8,860 actual hours
by the variable overhead rate (the May budget divided by 8,400 hours for each
variable overhead cost). Thus,
TIGER EQUIPMENT INC.
Factory Overhead Cost Variance Report—Welding Department
For the Month Ended May 31, 2014
Variances
23-42
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–4A (Concluded)
Actual costs 143,050 Applied costs* 146,190
[8,860 × ($8.00 + $8.50)]
Balance (overapplied) 3,140
Alternative Computation of Overhead Variances
Factory Overhead
23-43
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–5A
1. Actual hours provided (5 × 40 hrs.)………………………………………………
…
200
2. Actual hours provided (5 × 40 hrs.)………………………………………………
…
200
Standard hours required for the actual results*………………………………
…
226
…
3. Actual labor rate………………………………………………………………………
…
$40
Standard labor rate…………………………………………………………………
…
32
…
4. The labor rate and time variances fail to consider the number of errors in the
code from programmer fatigue. A program that has many errors will require
5. Actual hours provided (6 × 40 hrs.)………………………………………………
…
240
…
…
…
6. Hiring an extra employee is less costly than the bonus by $320. The direct labor
cost variance for paying the bonus was $768 unfavorable, which is the sum of the
23-44
…
…
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–1B
a. Standard
Materials and
Labor Cost
per Unit
b.
Price variance:
Quantity variance:
Total direct materials cost variance:
= (Actual Price – Standard Price) × Actual Quantity
Direct Materials Price Variance +
Direct Materials Quantity Variance
(Actual Quantity – Standard Quantity) × Standard Price
Direct Materials Cost Variance
Direct Materials
Price Variance
Direct Materials
Cost Variance =
Direct Materials
Quantity Variance
=
23-45
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–1B (Concluded)
c.
Rate variance:
Time variance:
Total direct labor cost variance:
Direct Labor Cost Variance
(Actual Direct Labor Hours – Standard Direct Labor Hours)
× Standard Rate per Hour
(Actual Rate per Hour – Standard Rate per Hour)
× Actual Hours
=
Direct Labor
Rate Variance
Direct Labor
Time Variance
=
Direct Labor
Cost Variance = Direct Labor Rate Variance + Direct Labor Time Variance
23-46
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–2B
1. a.
Direct Materials Variance
Price variance:
Actual price…………………………………
…
$ 1.90 $ 8.20
Quantity variance:
Actual quantity used………………………
…
48,000 85,100
Standard quantity used 1…………………
…
47,760 85,320
Alternatively, total direct materials cost variance:
Actual cost 2………………………………… $91,200 $697,820
Filler Liner Total
23-47
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–2B (Concluded)
1. b.
Direct Labor Variance
Rate variance:
Actual rate…………………………………
…
$ 14.10 $ 13.30
Time variance:
Actual time…………………………………
…
1,825 2,800
…
Alternatively, total direct labor cost variance:
Actual cost 2………………………………… $25,732.50 $37,240.00
2. The variance analyses should be based on the standard amounts at actual
volumes. The budget must flex with the volume changes. If the actual volume
Coats Coats Total
Women’s Men’s
23-48
…
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–3B
a.
Price variance:
Quantity variance:
Total direct materials cost variance:
Direct Materials Cost Variance
= (Actual Price – Standard Price) × Actual Quantity
Direct Materials
Cost Variance =Direct Materials Price Variance +
Direct Materials Quantity Variance
Direct Materials
Quantity Variance =
(Actual Quantity – Standard Quantity) × Standard Price
Direct Materials
Price Variance
23-49
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–3B (Continued)
b.
Rate variance:
Time variance:
Total direct labor cost variance:
= Direct Labor Rate Variance + Direct Labor Time Variance
Direct Labor
Cost Variance
Direct Labor Cost Variance
Direct Labor
Rate Variance
Direct Labor
Time Variance
=
(Actual Rate per Hour – Standard Rate per Hour)
× Actual Hours
=
(Actual Direct Labor Hours – Standard Direct Labor Hours)
× Standard Rate per Hour
23-50
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–3B (Continued)
c.
Variable factory overhead controllable variance:
$8,200
Factory Overhead Cost Variance
23-51
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–3B (Concluded)
Actual costs 20,200 Applied costs 20,800
($8,200 + $12,000) [2,080 × ($4.00 + $6.00)]
Balance (overapplied) (600)
Actual Applied
Alternative Computation of Overhead Variances
Factory Overhead
Budgeted Factory
23-52
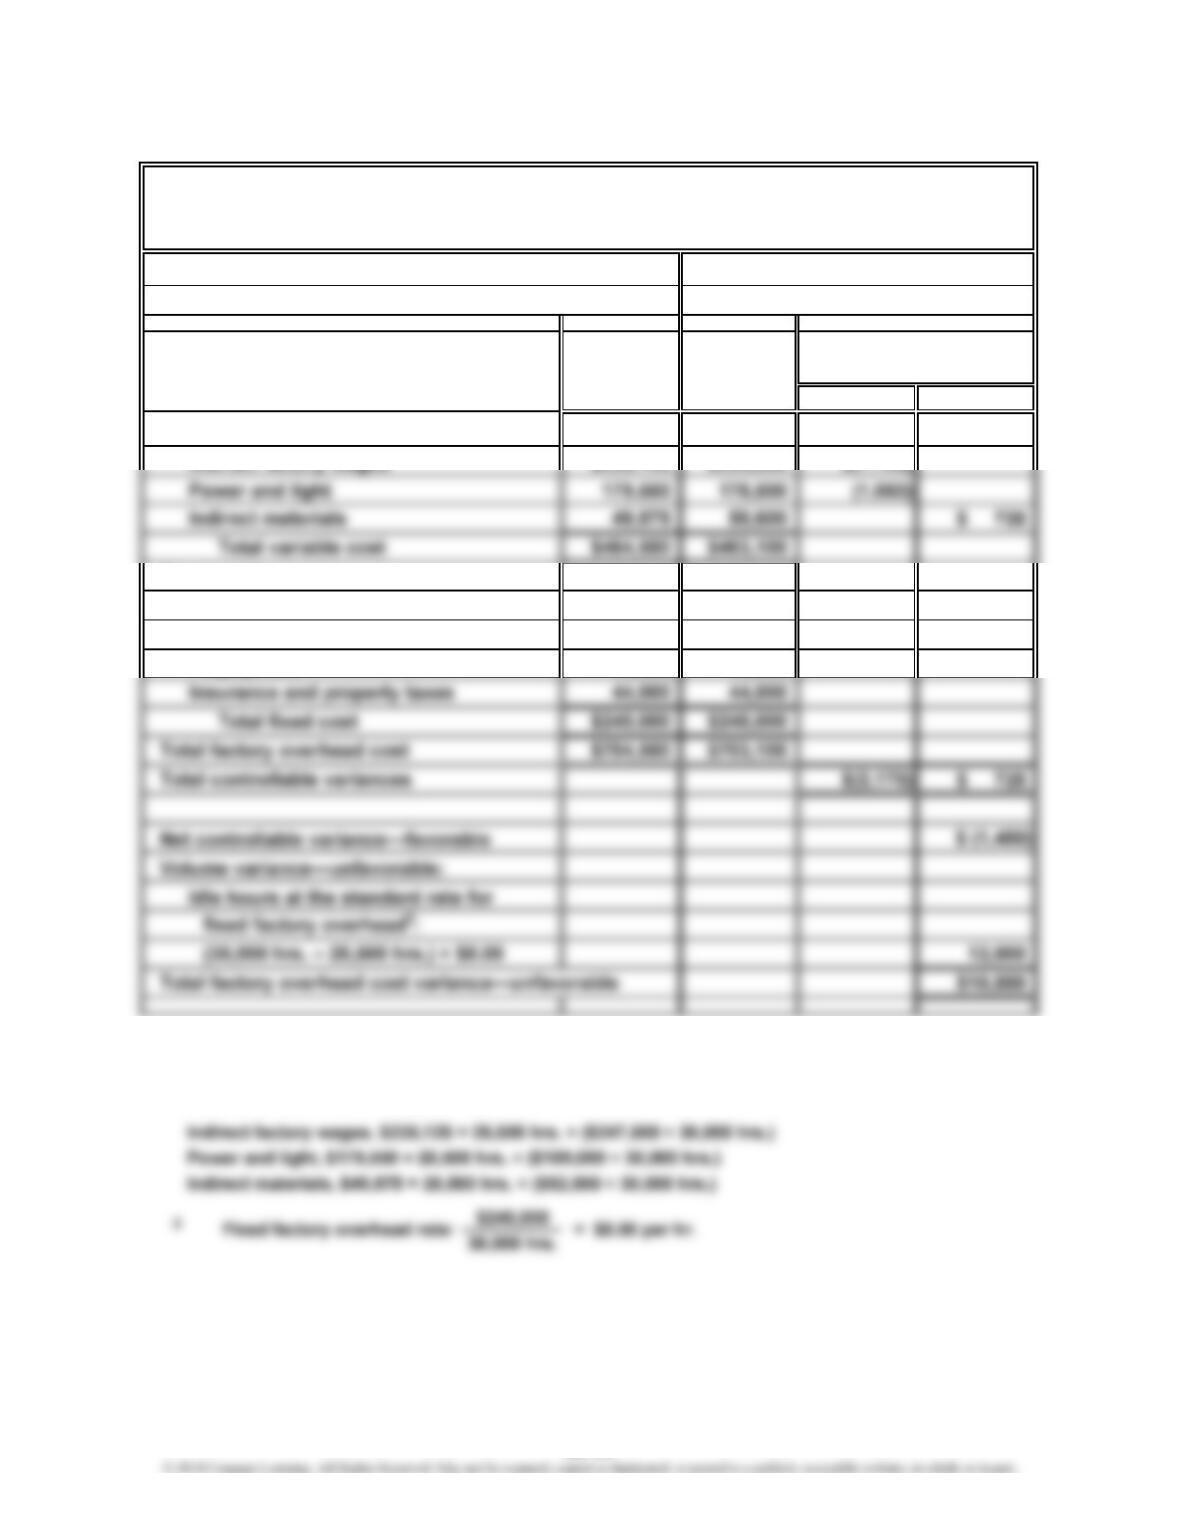
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
Prob. 23–4B
Normal capacity for the month 30,000 hrs.
Actual production for the month 28,500 hrs.
Budget Actual Favorable Unfavorable
Variable costs:1
Indirect factory wages $235,125 $234,000 $(1,125)
Fixed costs:
Supervisory salaries $126,000 $126,000
Depreciation of plant and
equipment 70,000 70,000
1The budgeted variable costs are determined by multiplying 28,500 actual hours
by the variable overhead rate (the October budget divided by 30,000 hours for
each variable overhead cost). Thus,
FEELING BETTER MEDICAL INC.
Factory Overhead Cost Variance Report—Assembly Department
For the Month Ended October 31, 2014
Variances
23-53
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
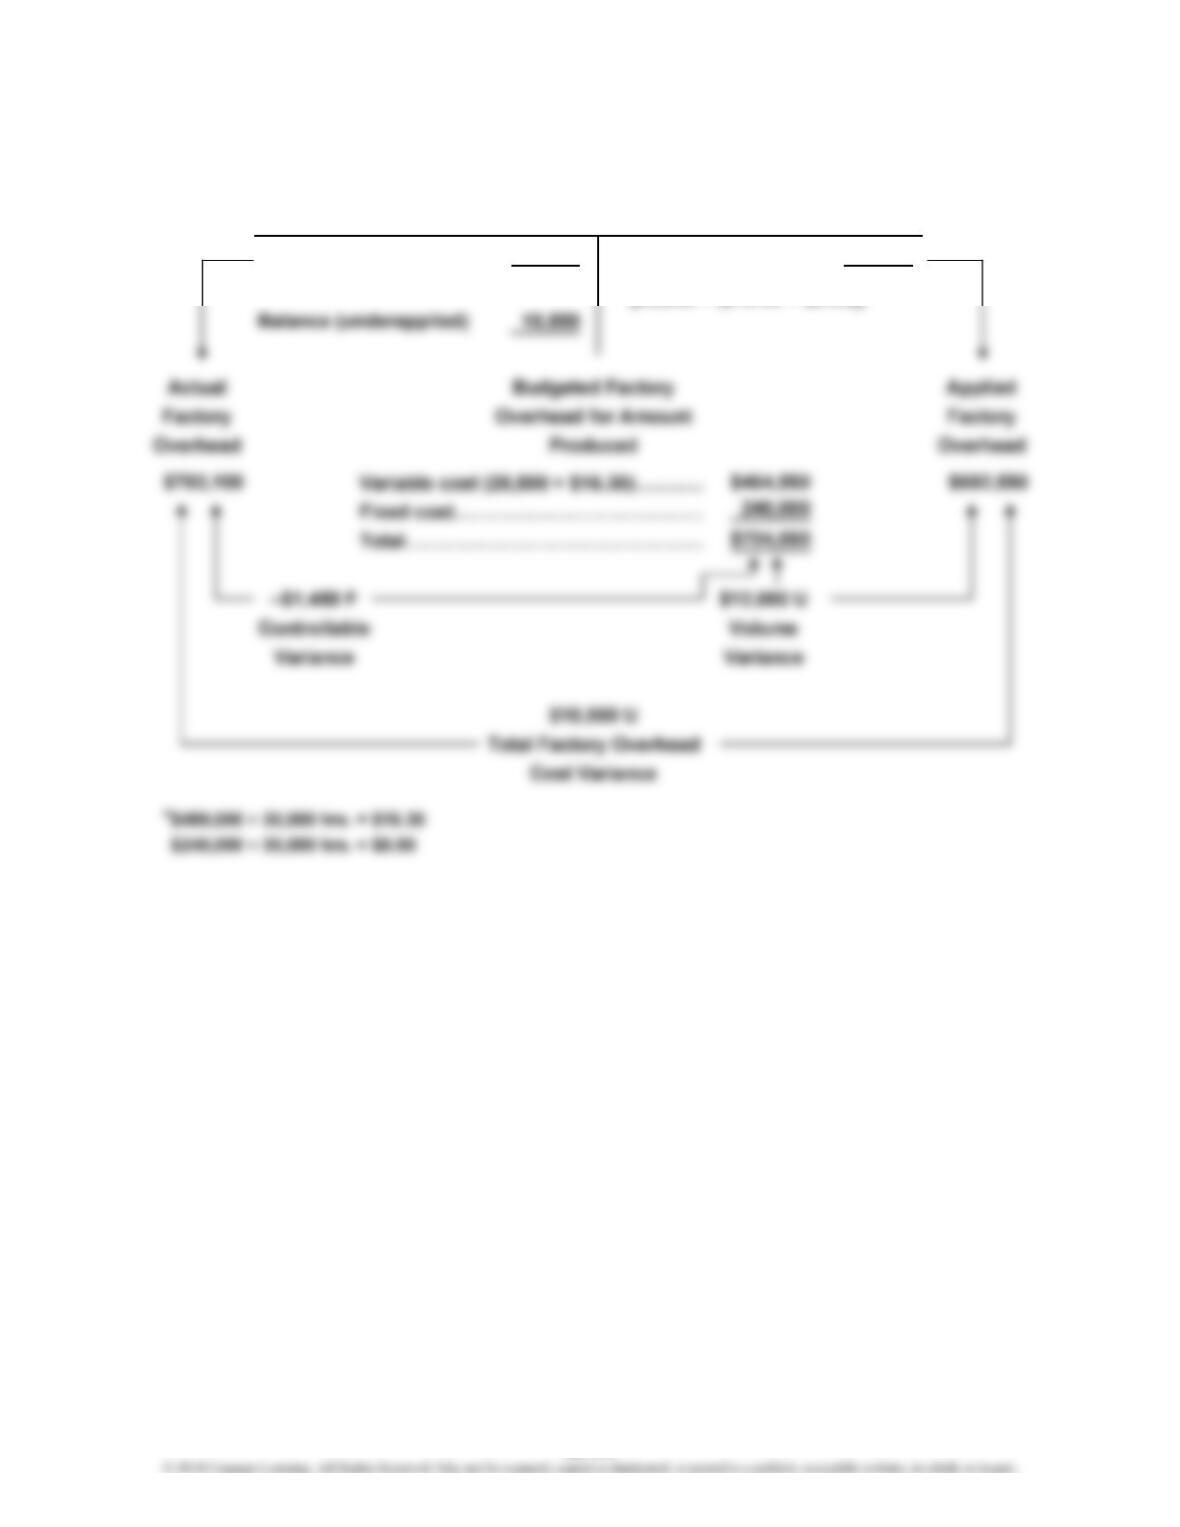
Prob. 23–4B (Concluded)
Actual costs 703,100 Applied costs* 692,550
[28,500 × ($16.30 + $8.00)]
Alternative Computation of Overhead Variances
Factory Overhead
23-54
CHAPTER 23 Performance Evaluation Using Variances from Standard Costs
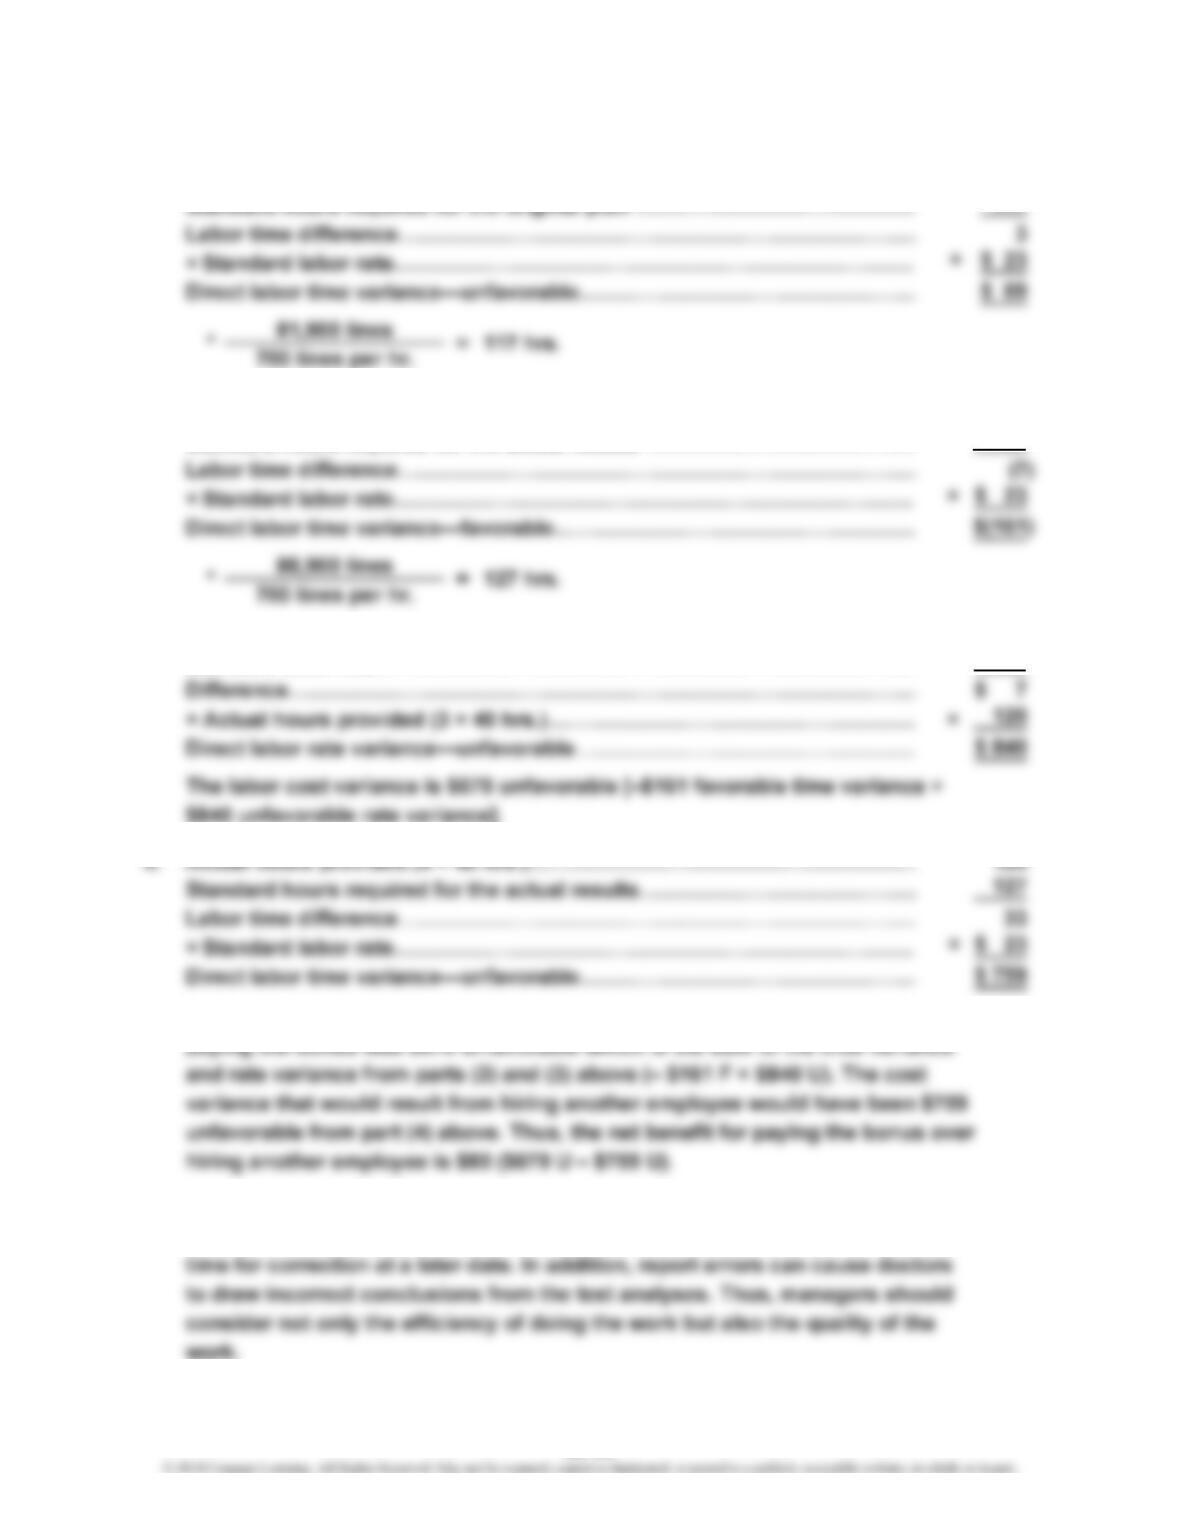
Prob. 23–5B
1. Actual hours provided (3 × 40 hrs.)………………………………………………
…
120
117
2. Actual hours provided (3 × 40 hrs.)………………………………………………
…
120
Standard hours required for the actual results*………………………………
…
127
…
3. Actual labor rate………………………………………………………………………
…
$30
Standard labor rate…………………………………………………………………
…
23
…
$840 unfavorable rate variance].
…
…
…
5. The bonus is the better approach by $80. The direct labor cost variance for
6. The labor rate and time variances fail to consider the number of errors in the
report from typist fatigue. A report that has many errors will require significant
23-55
…
…