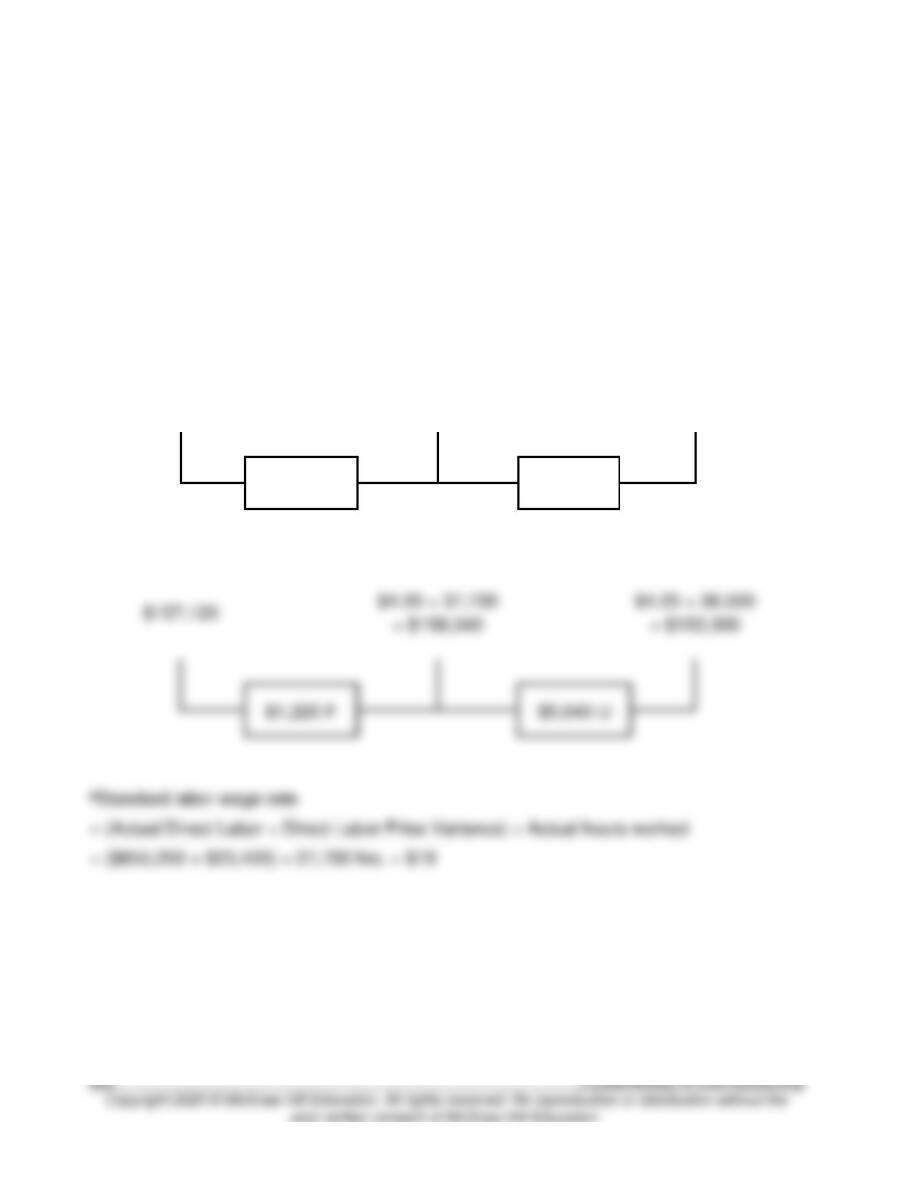
16–38. (20 min.) Variable Cost Variances: Vickers Corporation.
Direct labor:
Actual
Costs
Price
Variance
Actual Inputs
at Standard
Price
Efficiency
Variance
Flexible Budget
(Standard
Inputs Allowed
for Good
Output)
$655,200
$655,200 + 23,400
= $678,600
$18a × 36,500
= $657,000
$23,400 F
$21,600 U
Variable overhead:
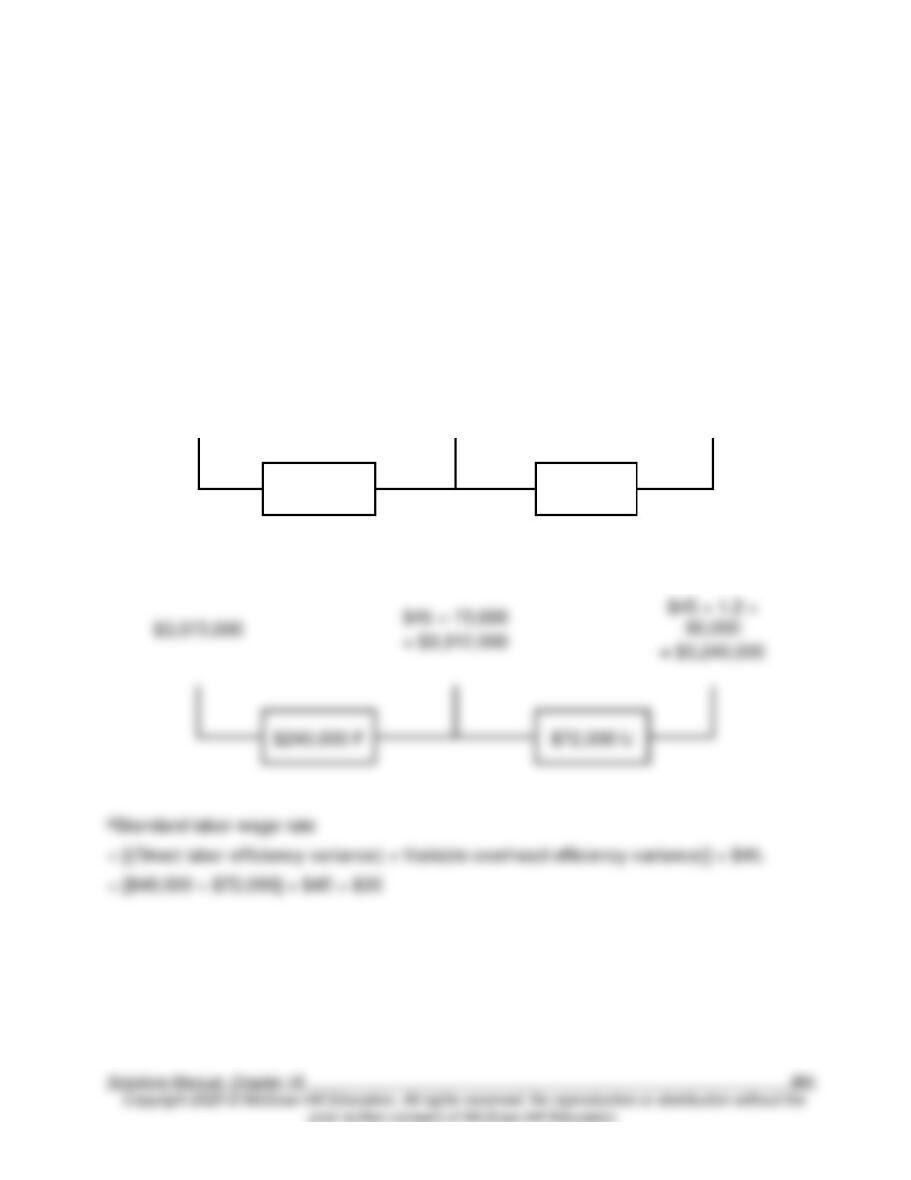
16–39. (20 min.) Variable Cost Variances: Norton, Inc.
Direct labor:
Actual
Costs
Price
Variance
Actual Inputs
at Standard
Price
Efficiency
Variance
Flexible Budget
(Standard
Inputs Allowed
for Good
Output)
$2,370,000
$30a × 73,600
= $2,208,000
$30a × 1.2 ×
60,000
= $2,160,000
$162,000 U
$48,000 U
Variable overhead:
$3,072,000
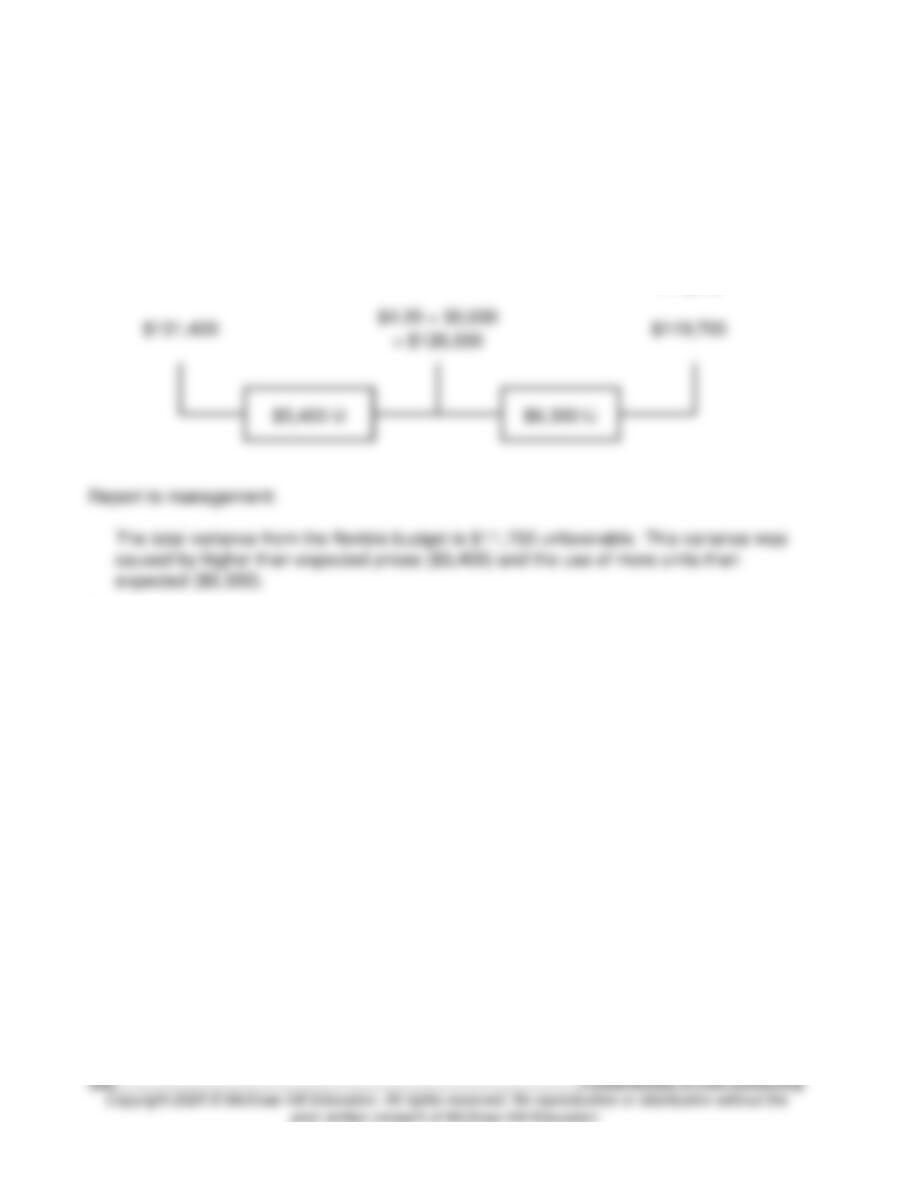
16–40. (15 min.) Variable Cost Variances: Bowgie Chemicals. (Appendix used in
Part b.)
a.
Actual
Costs
Price
Variance
Actual Inputs
at Standard
Price
Efficiency
Variance
Flexible Budget
(Standard
Inputs Allowed
for Good
Output)
b.
Work-in-Process Inventory …………….
119,700
Materials Price Variance ……………….
5,400
Materials Efficiency Variance …………
6,300
Accounts Payable …………
131,400
To record the purchase and use of 30,000 units of
materials at an actual cost of $131,400 and the transfer to
work in process at a standard cost of $4.20 per unit.
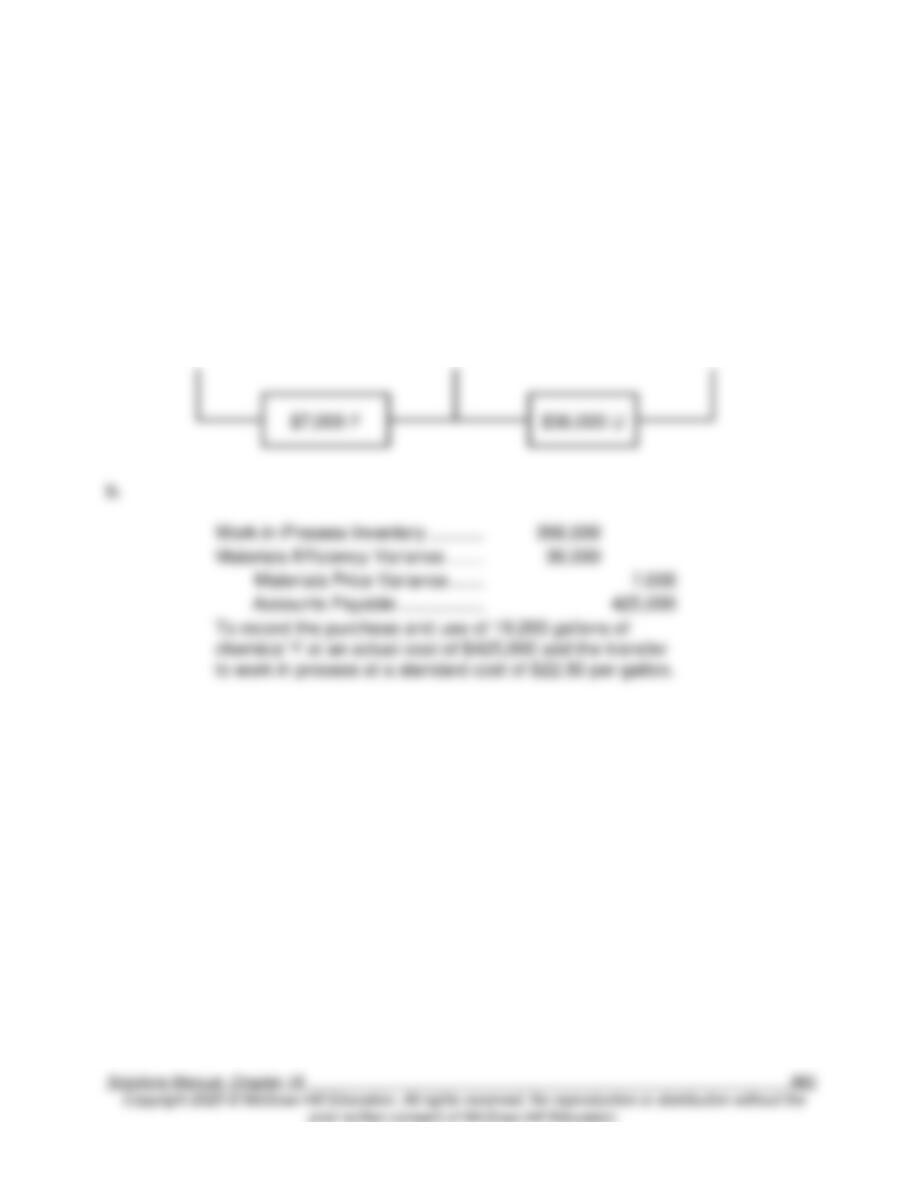
16–41. (20 min.) Variable Cost Variances: Grand Corporation. (Appendix used in
Part b.)
a.
Actual
Costs
Price
Variance
Actual Inputs
at Standard
Price
Efficiency
Variance
Flexible Budget
(Standard
Inputs Allowed
for Good
Output)
$425,000
$22.50 × 19,200
= $432,000
$22.50 × 17,600
= $396,000
16–42. (20 min.) Fixed Cost Variances: Carney Co.
Actual
Costs
Price
Variance
Budget
Production
Volume
Variance
Applied
$385,500
$369,000
$360,000
$16,500 U
$9,000 U
$25,500 U
16–43. (15 min.) Graphical Presentation: Carney Co.
16–44. (20 min.) Fixed Cost Variances: Lihue, Inc.
a.
Actual
Costs
Price
Variance
Budget
Production
Volume
Variance
Applied
$760,000
$770,000
$2.20 × 345,000
= $759,000
$10,000 F
$11,000 U
16–45. (20 min.) Fixed Cost Variances: Mint Company.
Actual
Costs
Price
Variance
Budget
Production
Volume
Variance
Applied
$589,500c
$1.50 × 403,000a
$604,500
$1.50 × 400,000b
= $600,000
$15,000 F
$4,500 U
$10,500 F
16–46. (15 min.) Fixed Cost Variances: Paynesville Corporation.
Actual
Costs
Price
Variance
Budget
Production
Volume
Variance
Applied
$1,050,000
$10 × 100,000a
$1,000,000
$10 × 94,000b
= $940,000
$50,000 U
$60,000 U
$110,000 U
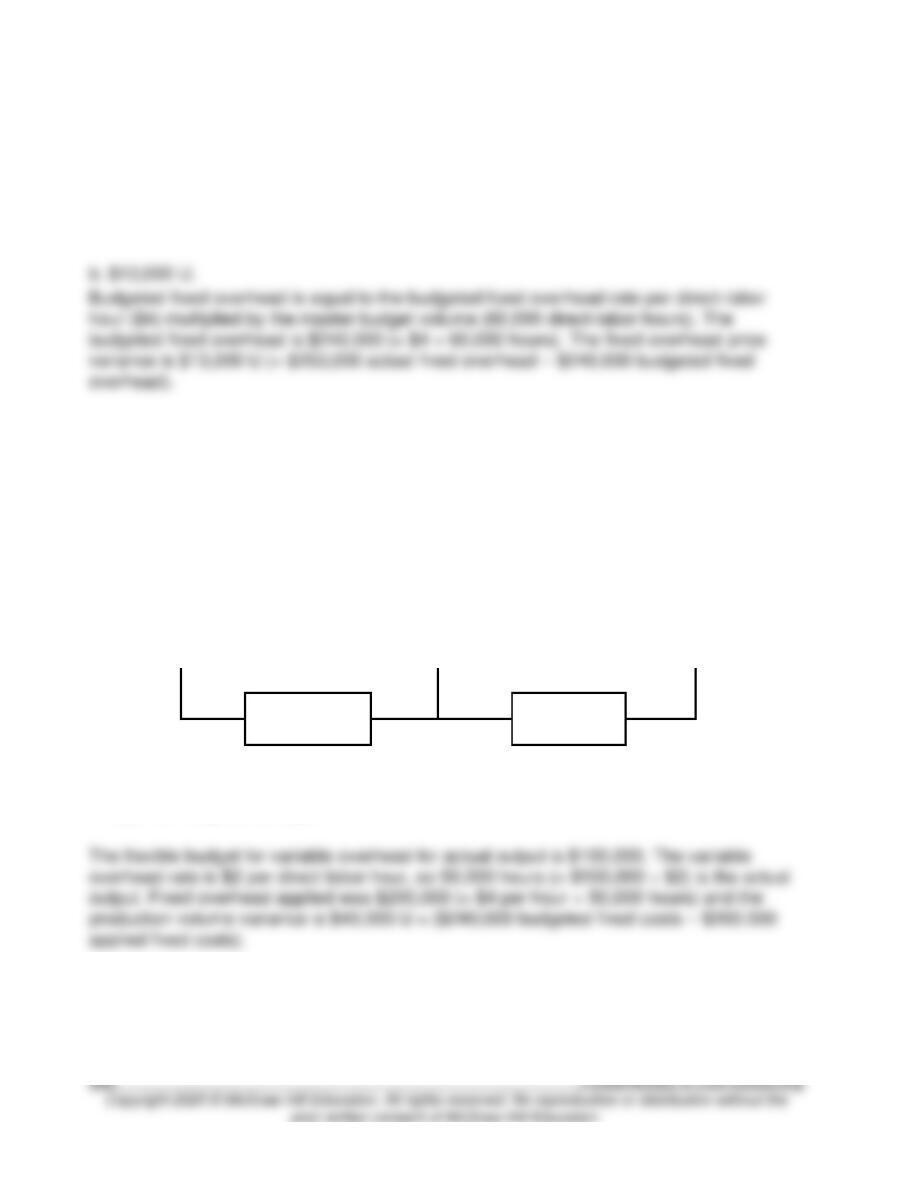
16–47. (20 min.) Overhead Cost Variances: Vienna Company.
a. $14,000 U.
Variable overhead is applied at 10 percent of the direct labor rate, so the variable
overhead efficiency variance is 10 percent of the direct labor efficiency variance:
$14,000 U = 0.10 × $140,000.
c. $40,000 U.
Variable overhead:
Actual
Costs
Price
Variance
Actual Inputs
at Standard
Price
Efficiency
Variance
Flexible Budget
(Standard
Inputs Allowed
for Good
Output)
$110,000 (a)
$114,000 (b)
$100,000
$4,000 F (a)
$14,000 U (c)
(a) Given
(b) (= $110,000 + 4,000)
(c) From requirement (a).
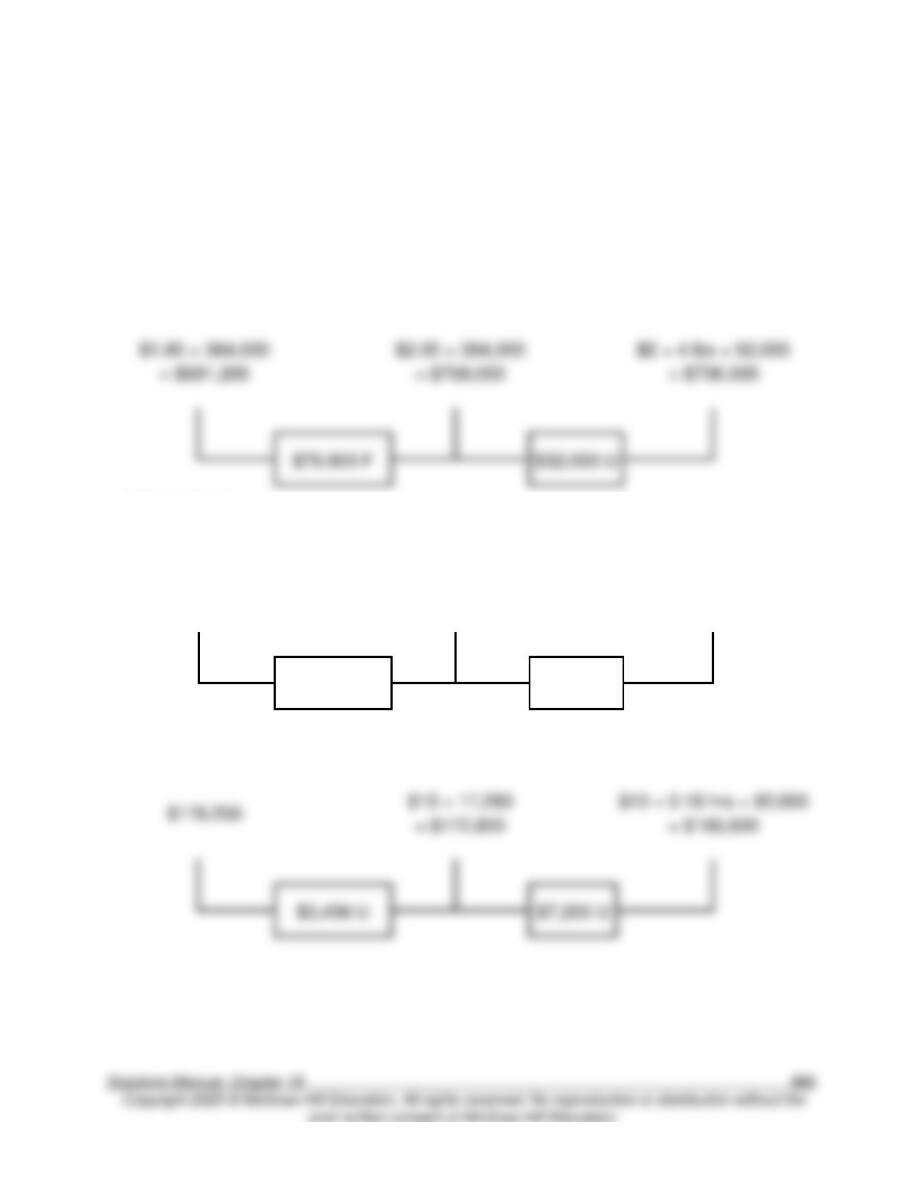
16–48. (15 min.) Comprehensive Cost Variance Analysis: Maple Leaf Production.
a. Variable cost:
Direct materials:
Actual
Costs
Price
Variance
Actual Inputs
at Standard
Price
Efficiency
Variance
Flexible Budget
(Standard Inputs
Allowed for Good
Output)
(AP × AQ)
(SP × AQ)
(SP × SQ)
Direct labor:
$18.40 × 35,200
= $647,680
$18.00 × 35,200
= $633,600
$18.00 × 0.4 hrs ×
92,000
= $662,400
$14,080 U
$28,800 F
Variable overhead:
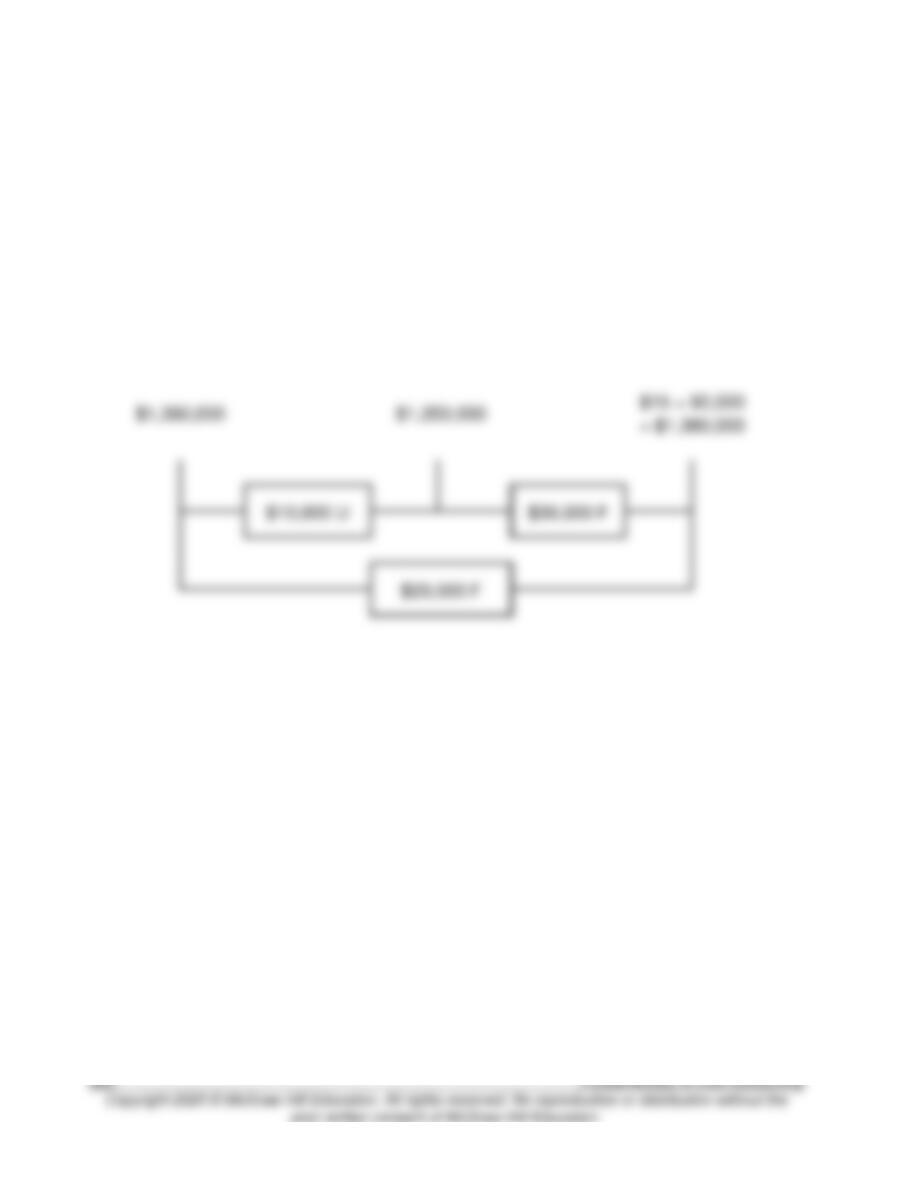
16-48. (continued)
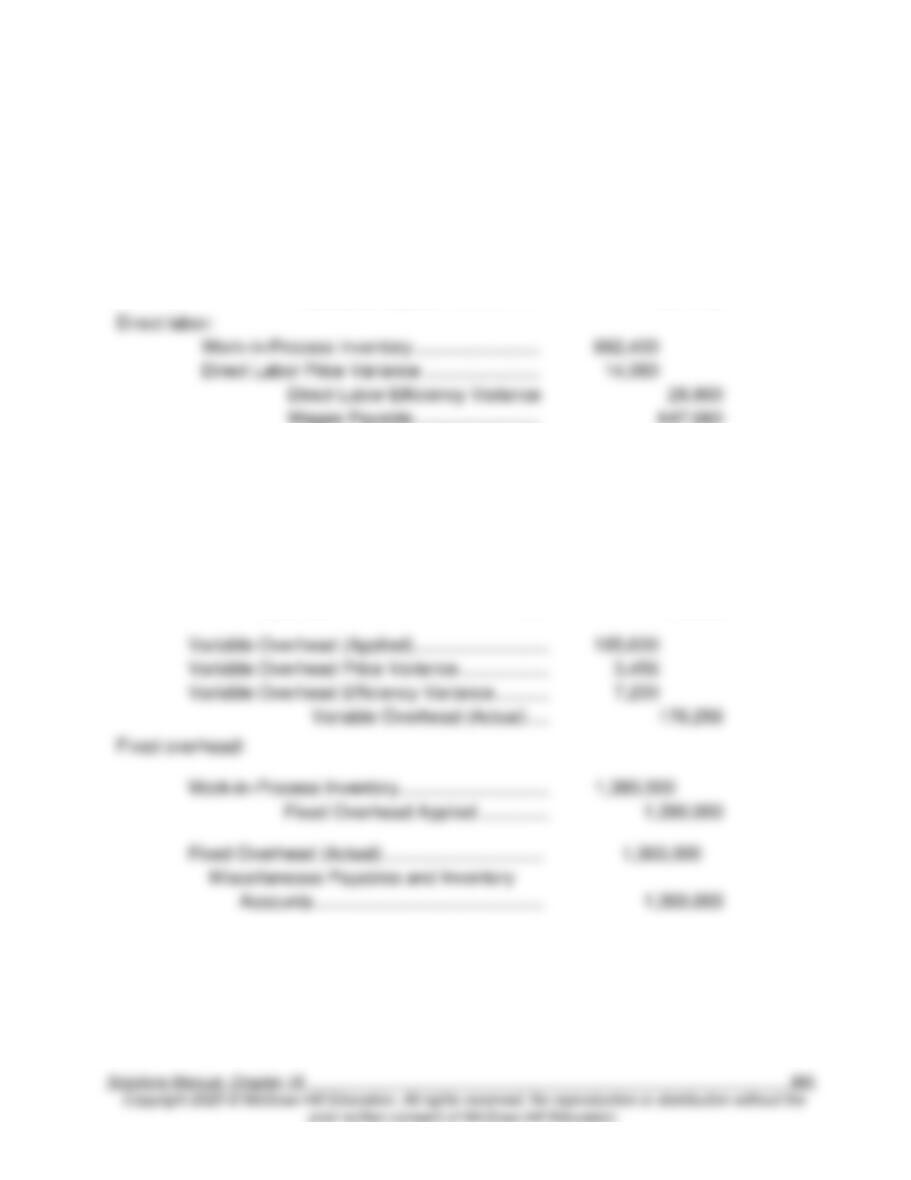
b. Fixed overhead variances:
Actual
Costs
Price
Variance
Budget
Production
Volume
Variance
Applied
16-48. (continued)
c.
Record Costs
Direct materials:
Work-in-Process Inventory …………………….
736,000
Materials Efficiency Variance …………………
32,000
Materials Price Variance ………
76,800
Accounts Payable ……………….
691,200
Work-in-Process Inventory …………………….
Direct Labor Price Variance …………………..
Wages Payable …………………….
647,680
Variable overhead:
Work-in-Process Inventory ………………………..
165,600
Variable Overhead Applied ………
165,600
Variable Overhead (Actual) ………………………..
176,256
Miscellaneous Payables and Inventory
Accounts ……………………………………..
176,256
Variable Overhead (Applied) ………………………
Variable Overhead Price Variance ………………
Variable Overhead Efficiency Variance ………..
Fixed Overhead Applied …………..
Fixed Overhead (Actual) …………………………..
Fixed Overhead (Applied) …………………………
1,380,000
Fixed Overhead Price Variance …………………
10,000
Fixed Overhead Production
Volume Variance …………
30,000
Fixed Overhead (Actual) ………….
1,360,000
16-48. (continued)
Transfer to Finished Goods
Finished Goods Inventory …………………………………….
2,944,000
Work-in-Process Inventory ……………………….
2,944,000
Record the sale of 92,000 tires at $40.
Accounts Receivable …………………………………………..
3,680,000
Sales Revenue …………………………………………
3,680,000
Cost of Goods Sold …………………………………………….
2,944,000
Finished Goods Inventory …………………………..
2,944,000
Materials Price Variance ………………………………………….
Direct Labor Efficiency Variance ……………………………….
Fixed Overhead Production Volume Variance …………….
To close the variance accounts to Cost of Goods Sold.
16–49. (30 min.) Comprehensive Cost Variance Analysis: NSF Lube.
a. Variable cost variances:
Oil specialist:
Actual
Costs
Price
Variance
Actual Inputs
at Standard
Price
Efficiency
Variance
Flexible Budget
(Standard Inputs
Allowed for Good
Output)
(AP × AQ)
(SP × AQ)
(SP × SQ)
a 95,040 = 0.20 hours × 475,200 changes.
b 79,200 = 1/6 hour × 475,200 changes.
c 59,400 = 0.125 hour × 475,200 changes.
16-49. (continued)
b. Fixed overhead variances:
Actual
Costs
Price
Variance
Budget
Production
Volume
Variance
Applied
$1,200,000
$1,036,000
$2.40 × 475,200
= $1,140,480
16–50. (20 min.) Overhead Variances: Brice Corporation.
Variable overhead:
Actual
Costs
Price
Variance
Actual Inputs
at Standard
Price
Efficiency
Variance
Flexible Budget
(Standard Inputs
Allowed for Good
Output)
(AP × AQ)
(SP × AQ)
(SP × SQ)
$774,000
$30 × 26,100
= $783,000
$30 × 25,200
= $756,000
$9,000 F
$27,000 U
Fixed overhead:
16–51. (30 min.) Solve for Master Budget Given Actual Results: Gibson
Corporation.
a.
Master Budget
Computations
Sales volume ………………………
108,000 units
Sales revenue …………………….
$540,000
108,000 units × $5
Variable costs:
Manufacturing ………………….
106,000
$540,000 – $54,000 – $380,000
Marketing and administrative
10% × $540,000
Contribution margin ……………..
(given)
Fixed costs:
Manufacturing ………………….
$2 × 108,000 units
Marketing and administrative
$380,000 – $216,000 – $108,000
16-51. (continued)
b.
Actual
(120,000
Units)
Manu-
facturing
Variances
Marketing
and Adminis-
trative
Variances
Sales Price
Variance
Flexible
Budget
(120,000
Units)
Sales Activity
Variance
Master
Budget
(108,000
Units)
Sales revenue …………
$672,000
$72,000 F
$600,000a
$60,000 F
$540,000
Variable costs:
Manufacturing ………
147,200
$29,422 U
117,778d
11,778 U
106,000
Marketing and admin.
61,400
______
$ 1,400 U
_______
60,000c
6,000 U
54,000
Contribution margin ….
$463,400
$29,422 U
$ 1,400 U
$72,000 F
$422,222b
$42,222 F
$380,000
Fixed costs:
Manufacturing ………
Marketing and admin.
113,200
_______
16–52. (30 min.) Find missing data for profit variance analysis.
Reported
Income
Statement
(2,250
Units)
Manu-
facturing
Variance
Marketing
& Adminis-
trative
Variance
Sales
Price
Variance
Flexible
Budget
(2,250a
Units)
Sales
Activity
Variance
Master
Budget
(2,400
Units)
Sales revenue ………………………………
$117,000
$4,500 Ub
$121,500
$8,100 Uc
$129,600d
Variable manufacturing costs ………….
30,600e
$3,600 F
34,200f
2,280 F
36,480g
Variable marketing and administrative
Contribution margin ……………………….
16–52. (continued)
(a) 2,250 units from actual column.
(b) $4,500 U = $121,500 – $117,000.
(c), (d) Budgeted sales price per unit = $121,500 ÷ 2,250 units = $54.
Master budget = $54 × 2,400 units = $129,600 (d).
Activity variance = $129,600 – $121,500 = $8,100 U (c).
(e), (f), (g) Budgeted variable manufacturing cost per unit = $2,280 ÷ (2,400 – 2,250 units)
(h) Variable marketing and administrative costs = $117,000 – $30,600 – $74,400 =
$12,000.
(i), (j), (k) Budgeted variable marketing and administrative costs per unit = $14,400 ÷
2,400 units = $6.00.