(10-15 min.) E 13-23A
a. Return on net sales:
2016:
($23,000 –
$15,000)
=
0.042
2015:
($34,000 –
$14,000)
=
0.083
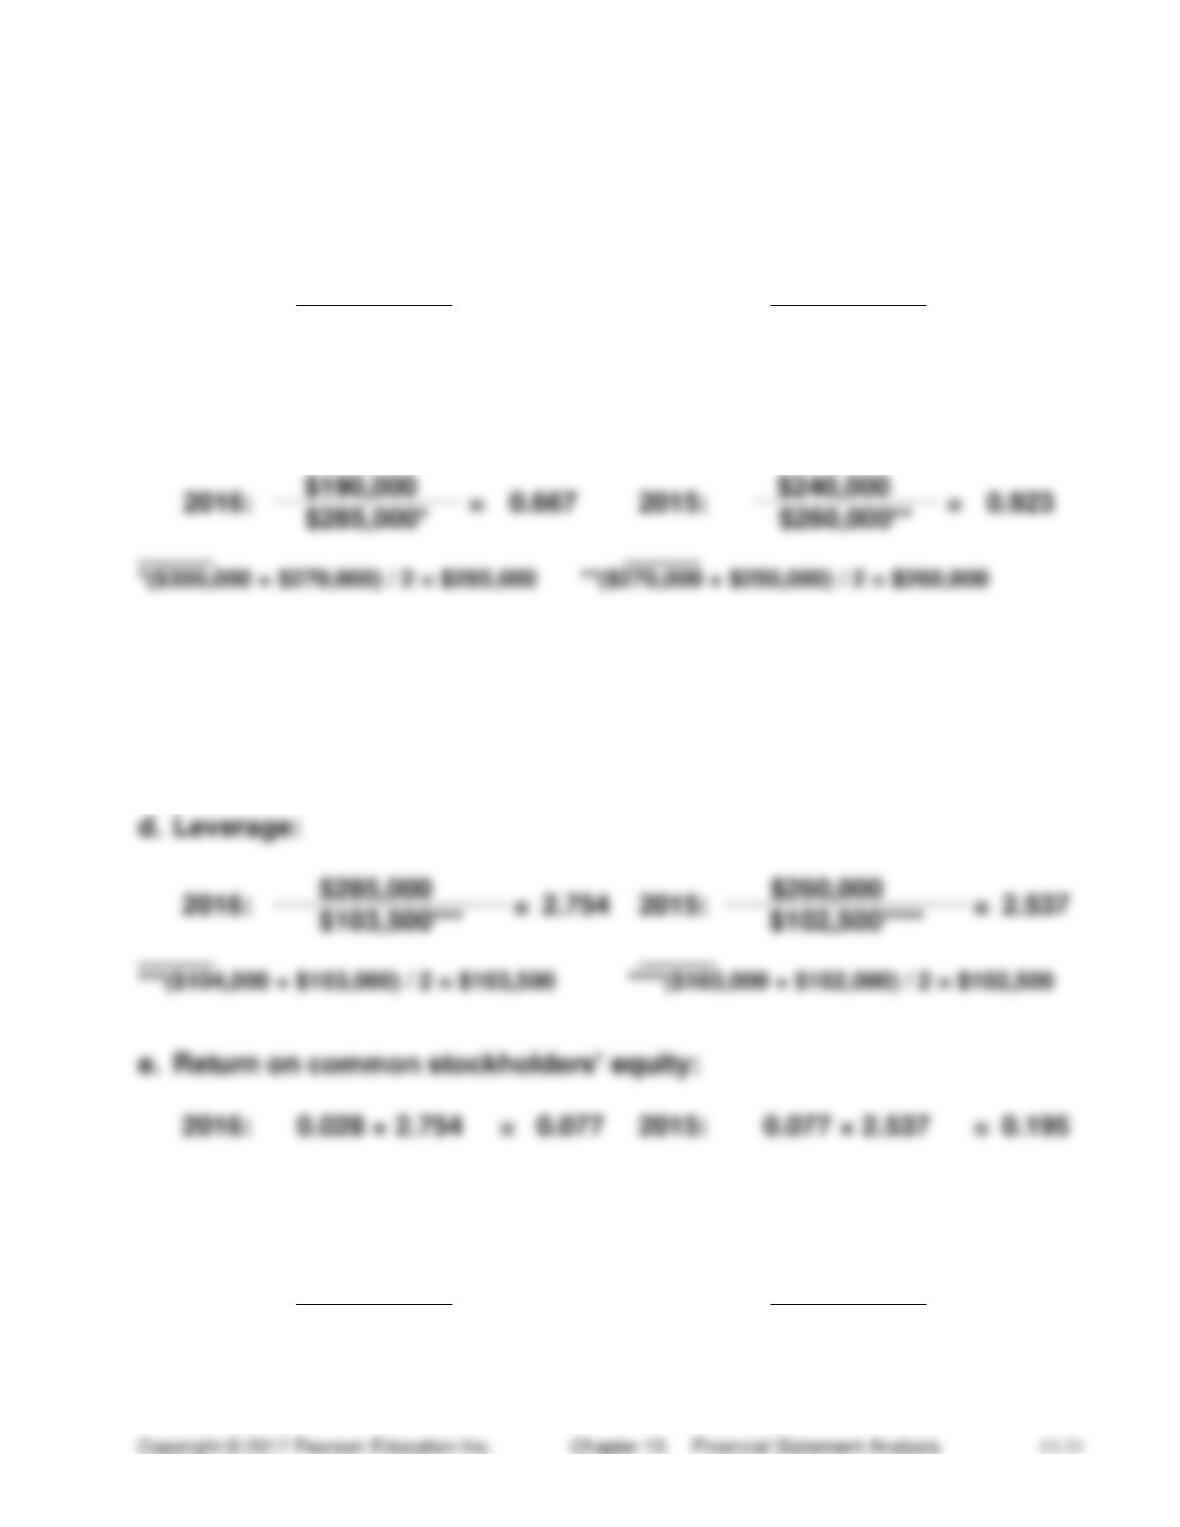
$190,000
$240,000
b. Asset turnover:
$190,000
$240,000
c. Return on assets:
2016:
0.042 × 0.667
=
0.028
2015:
0.083 × .923
=
0.077
$285,000
$260,000
2016:
2015:
f. Gross profit percentage:
2016:
$88,000
=
0.46
2015:
$106,000
=
0.44
$190,000
$240,000
(continued) E 13-23A
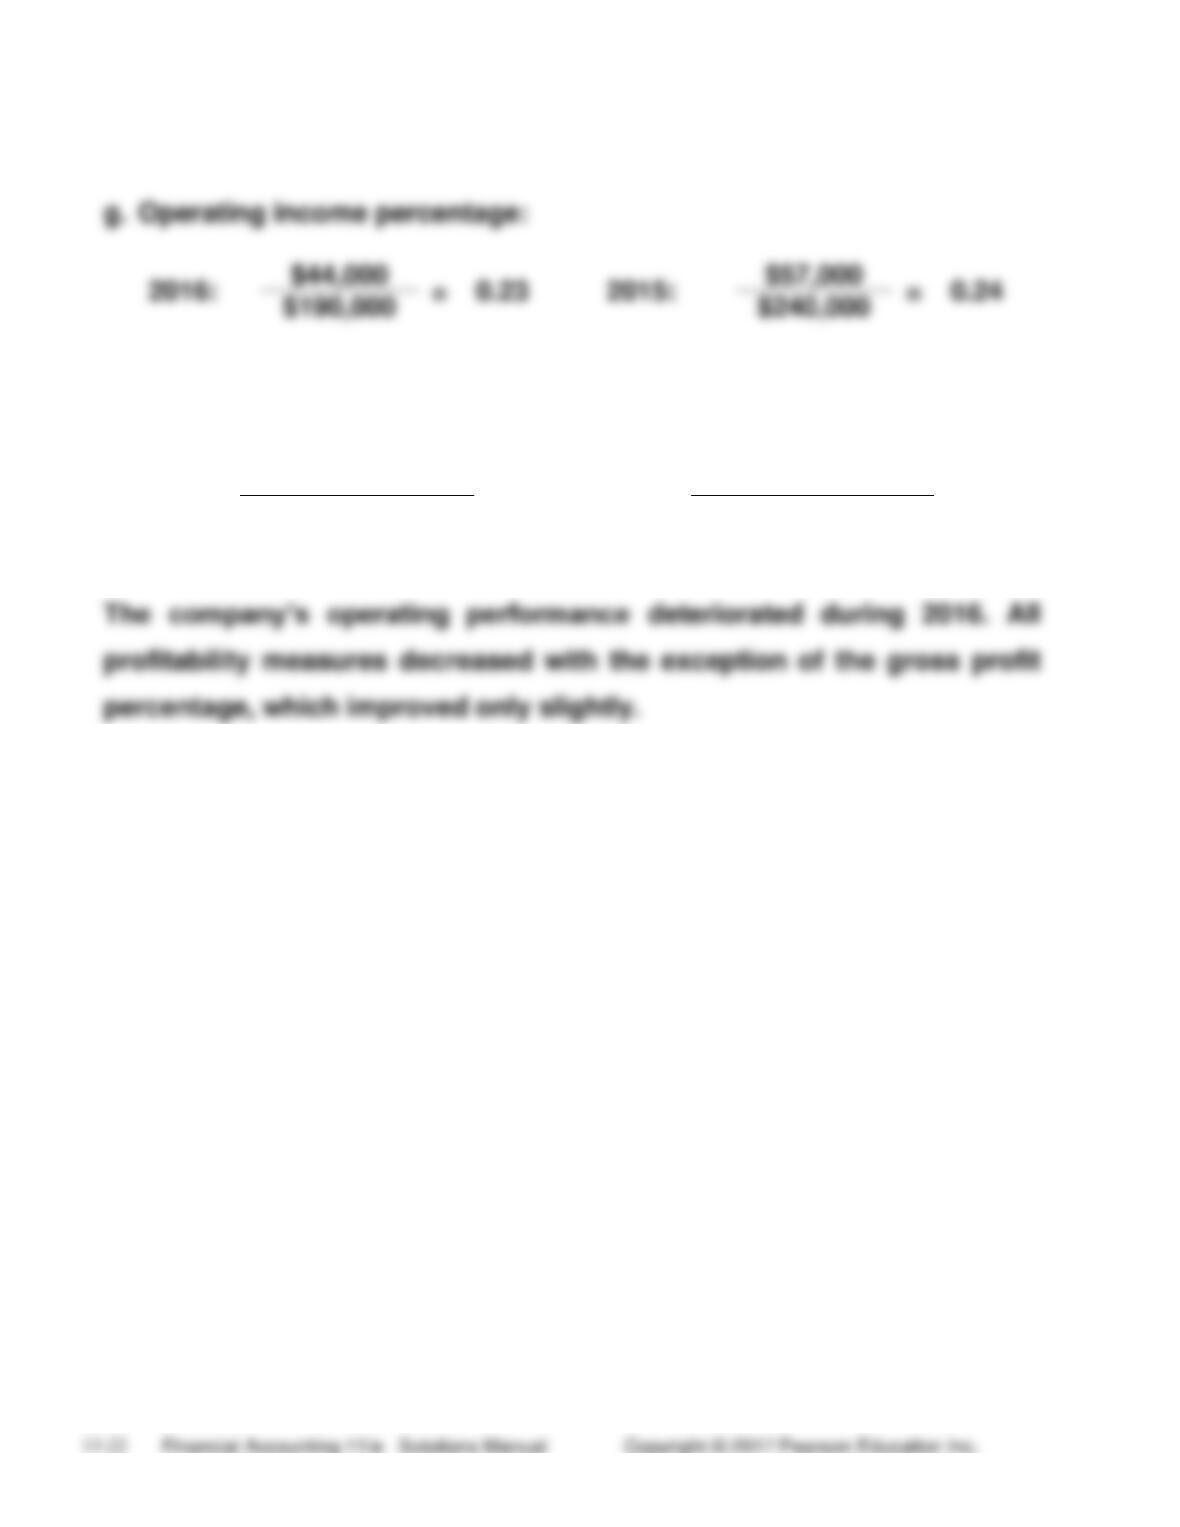
2016:
2015:
h. Earnings per share of common stock:
2016:
$23,000 − $15,000
=
$0.33
2015:
$34,000 − $14,000
=
$0.87
24,000
23,000
(10-15 min.) E 13-24A
2016
2015
a.
Price/earnings ratio:
$23.50
=
9.40
$17.25
=
11.50
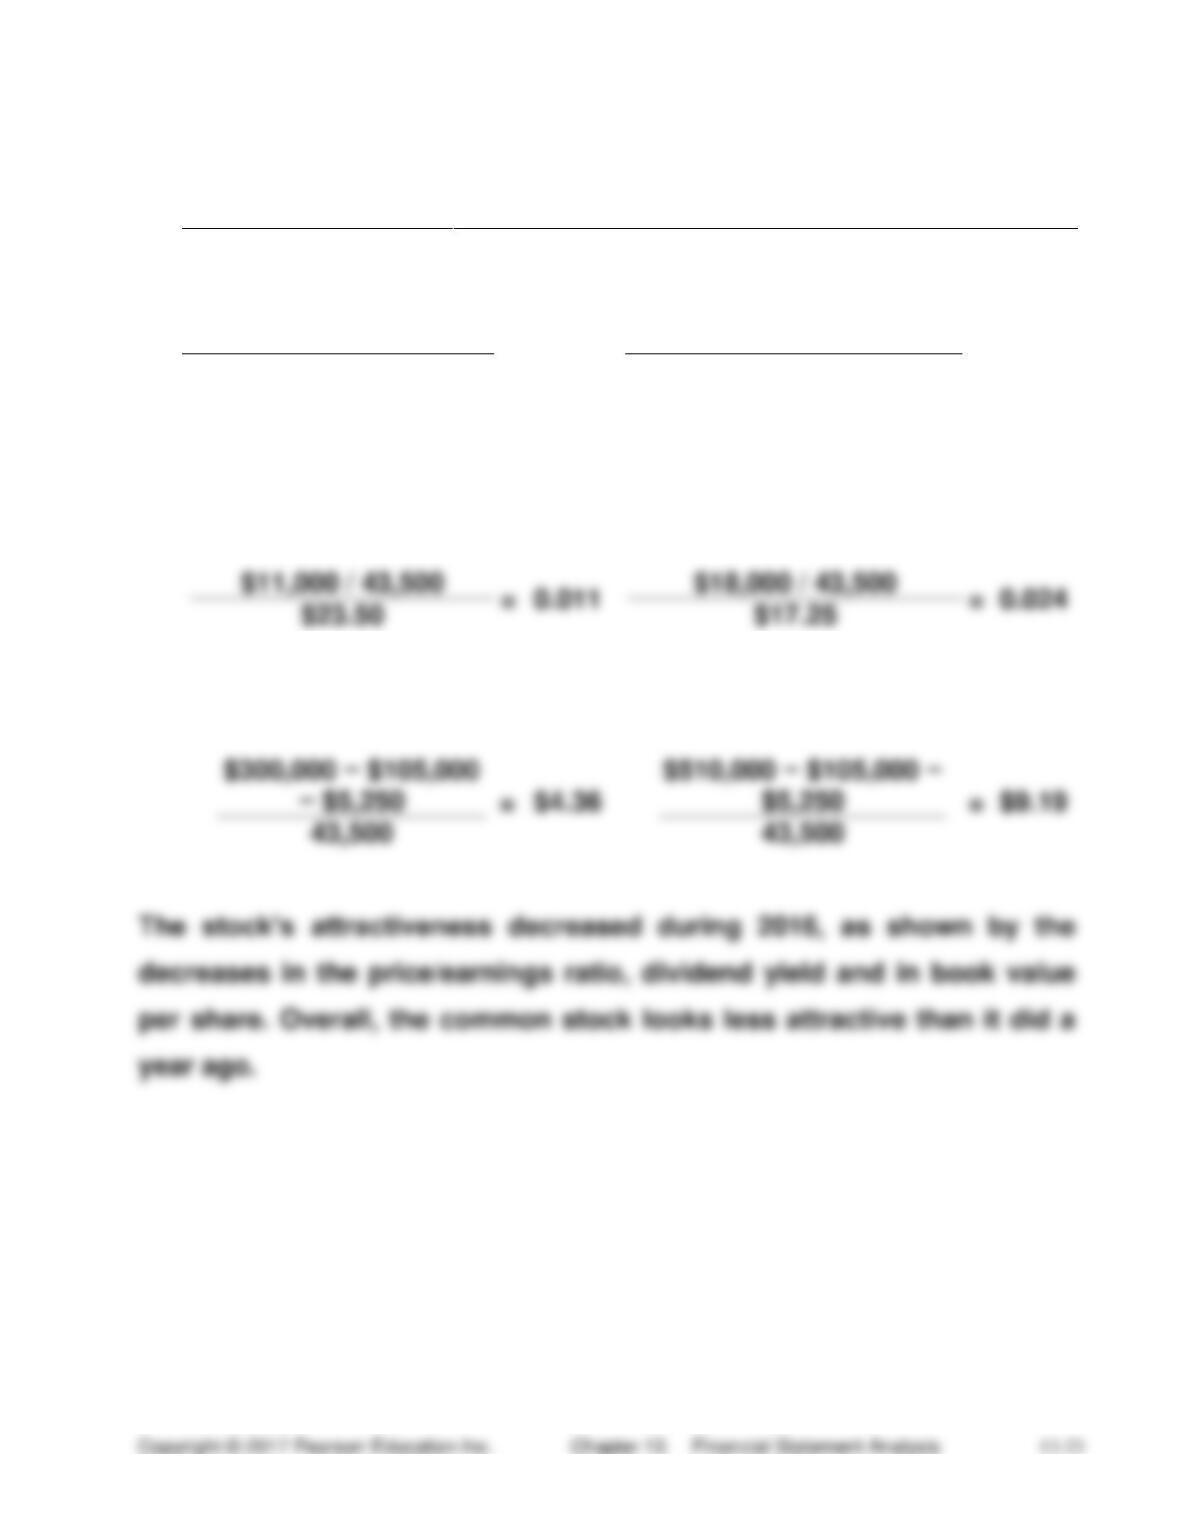
($114,000 − $5,250*) / 43,500
($70,500 − $5,250*) / 43,500
_____
*$105,000 × .05 = $5,250
b.
Dividend yield:
c.
Book value per share of common stock:
(15-20 min.) E 13-25A
Req. 1
Farmers Bank Limited appears to represent the better investment.
Farmers Bank earns a greater net profit and has significantly more
stockholders’ equity than does Emerson Company, Inc.
Req. 2
(Dollar amounts in millions)
Emerson Company, Inc.
Farmers Bank Limited
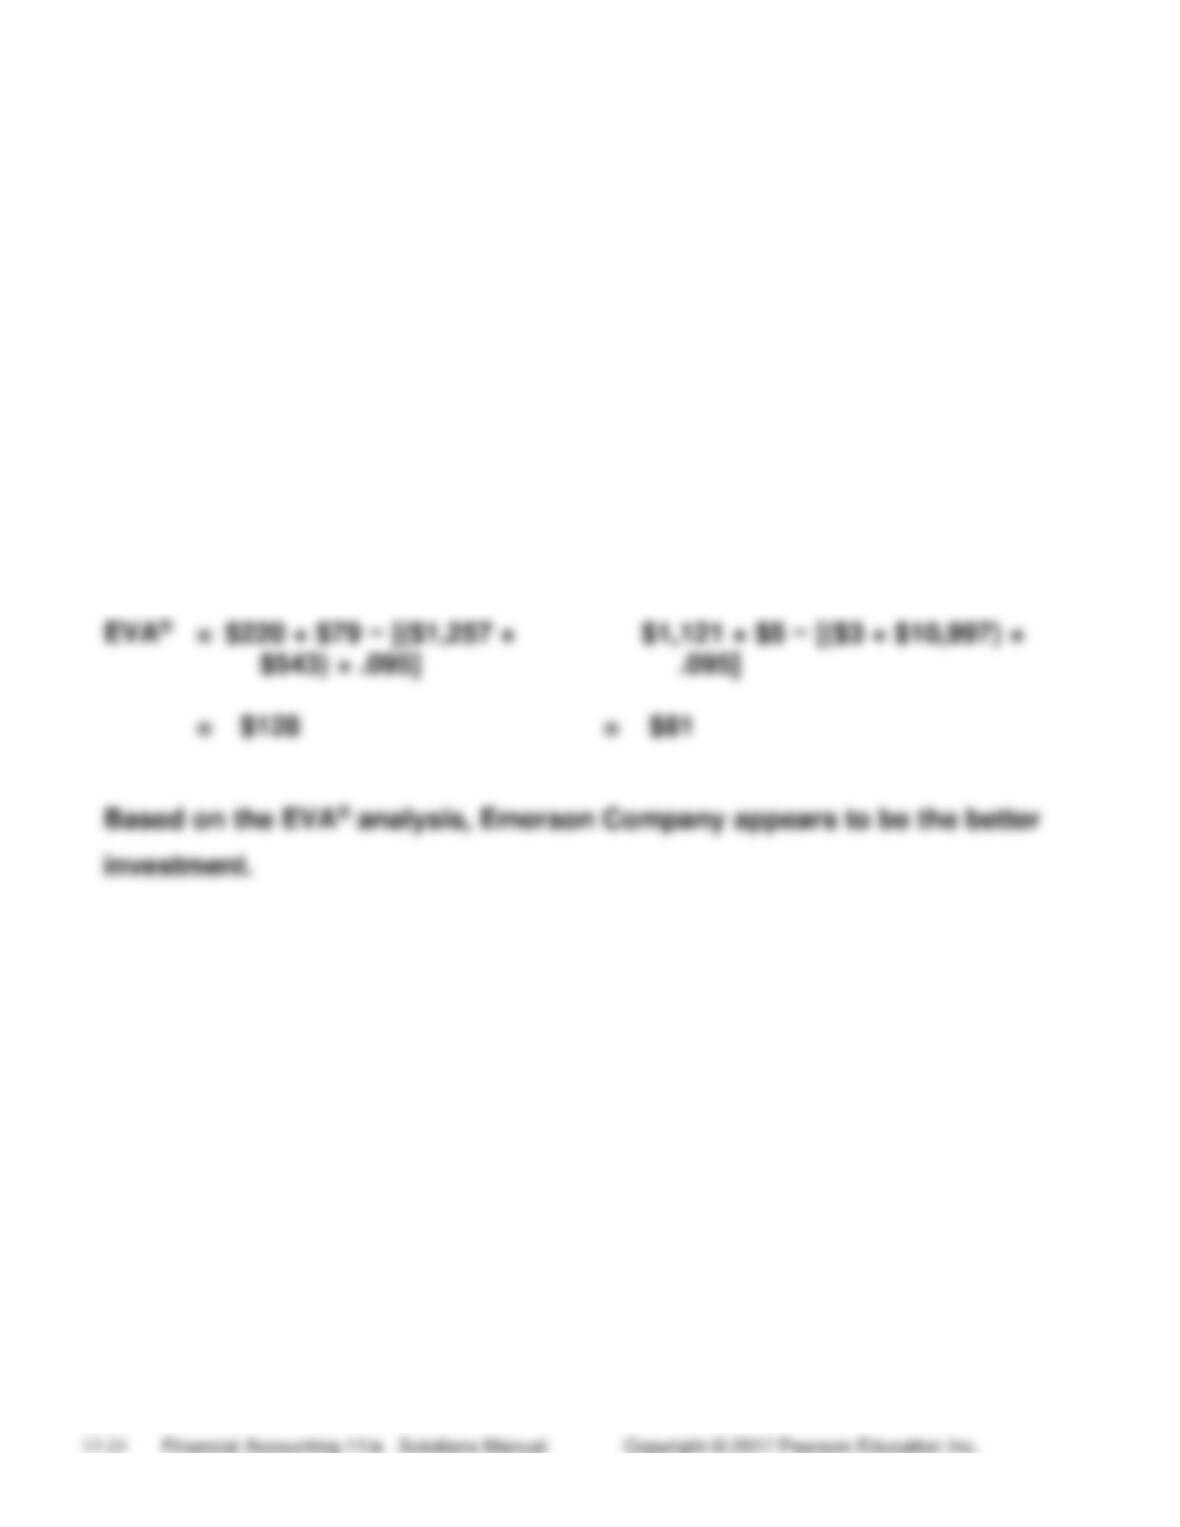
=
$81
(5-15 min.) E 13-26B
2016
2015
2014
Total current assets
$424,950
$259,800
$260,000
Total current liabilities
410,000
200,000
130,000
The decrease in net working capital is unfavorable.
(10-15 min.) E 13-27B
Mitchell Music Co.
Horizontal Analysis of Comparative Income Statements
Years Ended December 31, 2016 and 2015
INCREASE (DECREASE)
2016
2015
AMOUNT
PERCENT
Total revenue ………………
$1,075,000
$915,000
$160,000
17.5%
Expenses:
Cost of goods sold …..
$475,000
$406,250
$ 68,750
16.9
Selling and general
expenses ………………
Income tax expense ….
22,350
27.2
Total expenses …………
(5-10 min.) E 13-28B
Trend percentages:
Year 4
Year 3
Year 2
Year 1
Year 0
Total revenue …..
140%
124%
108%
100%
100%
Net income ………
205
135
122
116
100
(10-15 min.) E 13-29B
Fox Den Golf Company
Vertical Analysis of Balance Sheet
December 31, 2016
AMOUNT
PERCENT
ASSETS
Total current assets ……………………………………
$ 45,880
14.80%
Property, plant, and equipment, net ……………..
222,580
71.80
Other assets ………………………………………………
41,540
13.40
Total assets ……………………………………………….
$310,000
100.00%
LIABILITIES
Total current liabilities ………………………………..
$ 50,530
16.30%
Long-term deb ……………………………………………
115,630
37.30
Total liabilities ……………………………………………
STOCKHOLDERS’ EQUITY
143,840
46.40
(10-15 min.) E 13-30B
Mitchell Music Co.
Comparative Common-Size Income Statements
Years Ended December 31, 2016 and 2015
2016
2015
Total revenue …………………………………………………..
100.00%
100.00%
Expenses:
Cost of goods sold ………………………………………
44.19
44.40
Selling and general expenses ……………………….
26.51
28.52
Interest expense ………………………………………….
Income tax expense ……………………………………..
9.72
(10-15 min.) E 13-31B
1. Operations provided little cash. The company is selling fixed assets
to generate cash.
2. Selling fixed assets and purchasing no new fixed assets suggests
financial weakness.
(10-15 min.) E 13-32B
Req. 1
Current Year
Prior Year
$271,000
$138,000
$96,000
= 1.96
= 3.07
b.
Quick (acid-test)
ratio
$77,000 + $13,000 +
$81,000
$103,000+ $27,000 +
$84,000
$138,000
$96,000
= 1.24
= 2.23
c.
$271,000
($88,000 + $75,000) / 2
($75,000 + $60,000) / 2
= 3.33
= 4.13
365
365
4.13
= 88 days
d.
Receivables
$491,000
$505,000
turnover
($81,000 + $84,000) / 2
($84,000 + $30,000) / 2
= 5.95
= 8.86
e.
Days’ sales
365
365
outstanding (DSO)
5.95
8.86
= 61 days
= 41 days
(continued) E 13-32B
f.
Payables
$271,000
$279,000
turnover
($85,000 + $70,000) / 2
($70,000 + $50,000) / 2
= 3.50
= 4.65
g.
Cash conversion
110 + 61 – 104
88 + 41 – 78
cycle ( DIO + DSO
– DPO)
= 67 days
= 51 days
Req. 2
a. deteriorated
b. deteriorated
c. deteriorated
Req. 3
The factors that need the most improvement are inventory turnover and
collection of accounts receivable. The company needs to make more
(15-20 min.) E 13-33B
a. Net working capital (Current assets – Current liabilities)
2016:
$420,000* – $217,000 = $203,000
2015:
$474,000* – $113,000 = $361,000
b. Current ratio (Current assets ÷ Current liabilities)
=
c. Quick (acid-test) ratio ([Cash + Short-term investments + Net
receivables] ÷ Current liabilities)
2016:
$22,000 + $26,000 + $123,000
=
0.79
$217,000
2015:
$48,000 + $19,000 + $132,000
=
1.76
$113,000
d. Debt ratio (Total liabilities ÷ Total assets)
2016:
0.52
2015:
0.78
e. Times-interest-earned ratio (Income from operations ÷ Interest expense)
2016:
6.58
2015:
2.83
_____
* Current assets 2016 = $22,000 + $26,000 + $123,000 + $235,000 + $14,000 = $420,000
Current assets 2015 = $48,000 + $19,000 + $132,000 + $269,000 + $6,000 = $474,000
** Total liabilities 2016 = $217,000 + $77,000 = $294,000
Total liabilities 2015 = $113,000 + $303,000 = $416,000
The company’s ability to pay current liabilities deteriorated as evidenced
(10-15 min.) E 13-34B
a. Return on net sales:
2016:
($38,000 –
$2,000)
=
0.144
2015:
($18,000 –
$1,000)
=
0.085
$250,000
$199,000
b. Asset turnover:
$250,000
$199,000
$302,500**
c. Return on assets:
2016:
0.144 × 0.813
=
0.117
2015:
0.085 × 0.658
=
0.056
d. Leverage:
$307,500
$302,500
e. Return on common stockholders’ equity:
2016:
0.117 × 1.577
=
0.185
2015:
0.056 × 1.567
=
0.088
f. Gross profit percentage:
$127,000
$250,000
$199,000
(continued) E 13-34B
g. Operating income percentage:
2016:
$72,000
=
0.29
2015:
$46,000
=
0.23
$250,000
$199,000
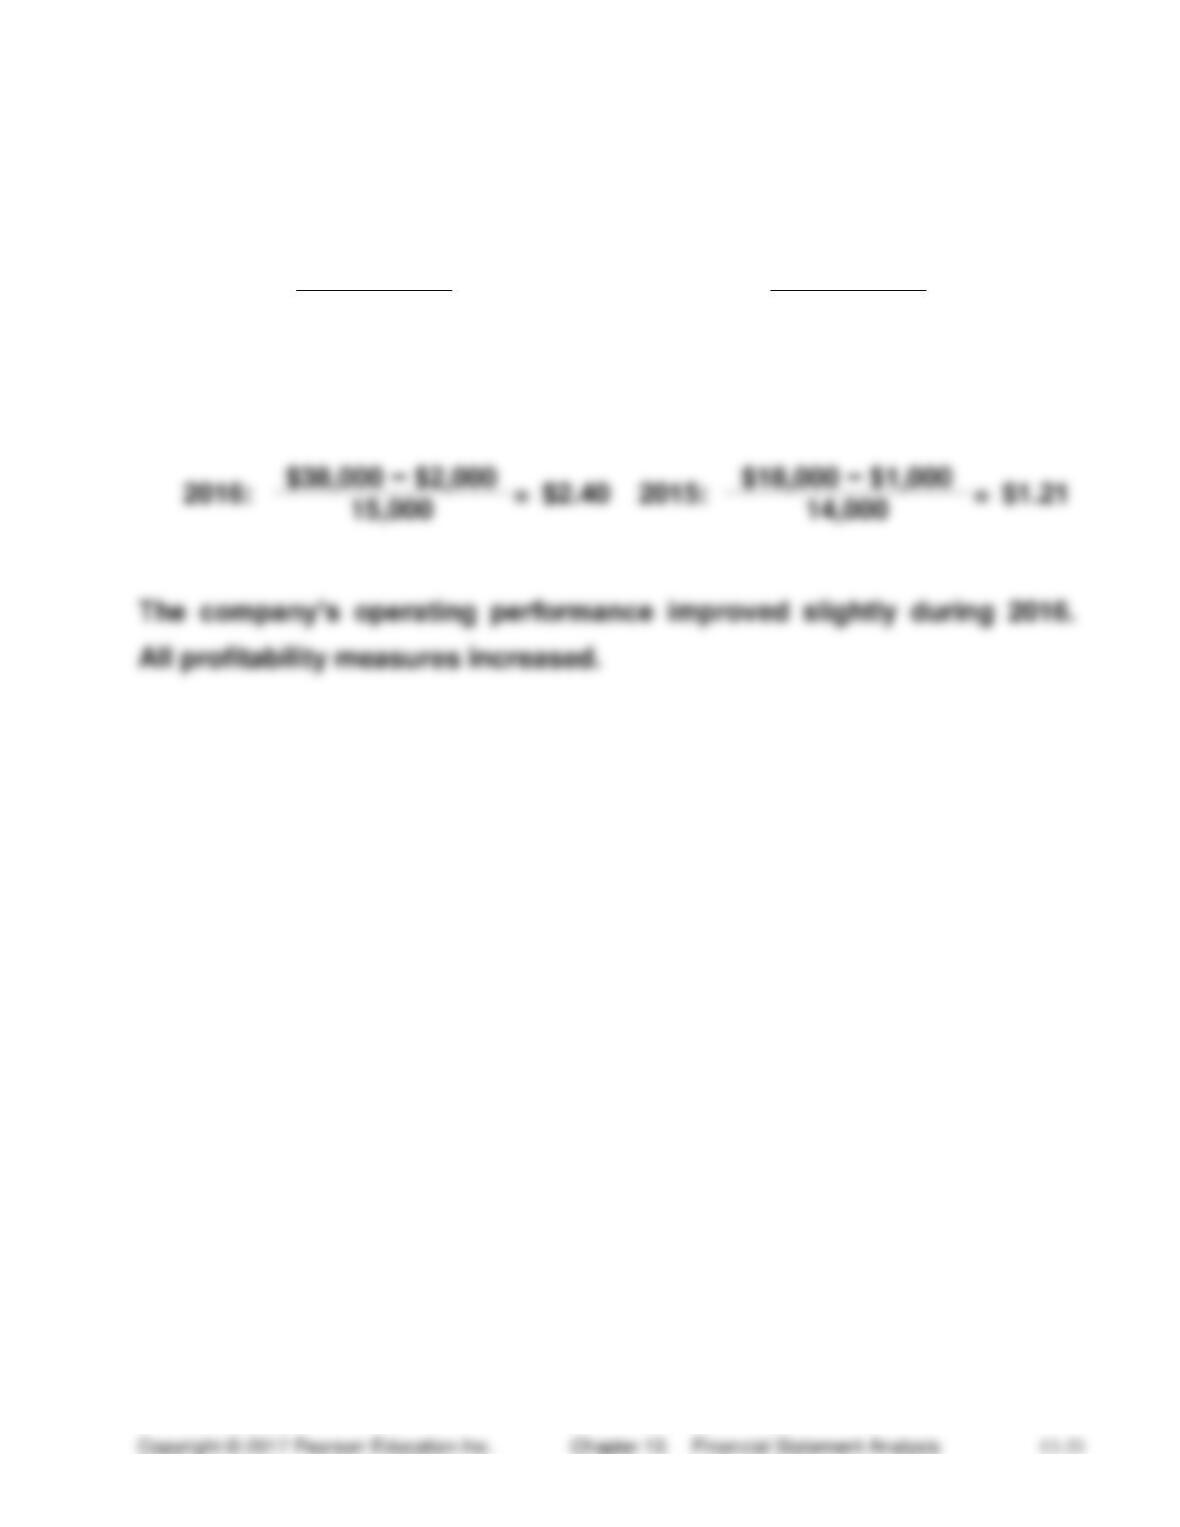
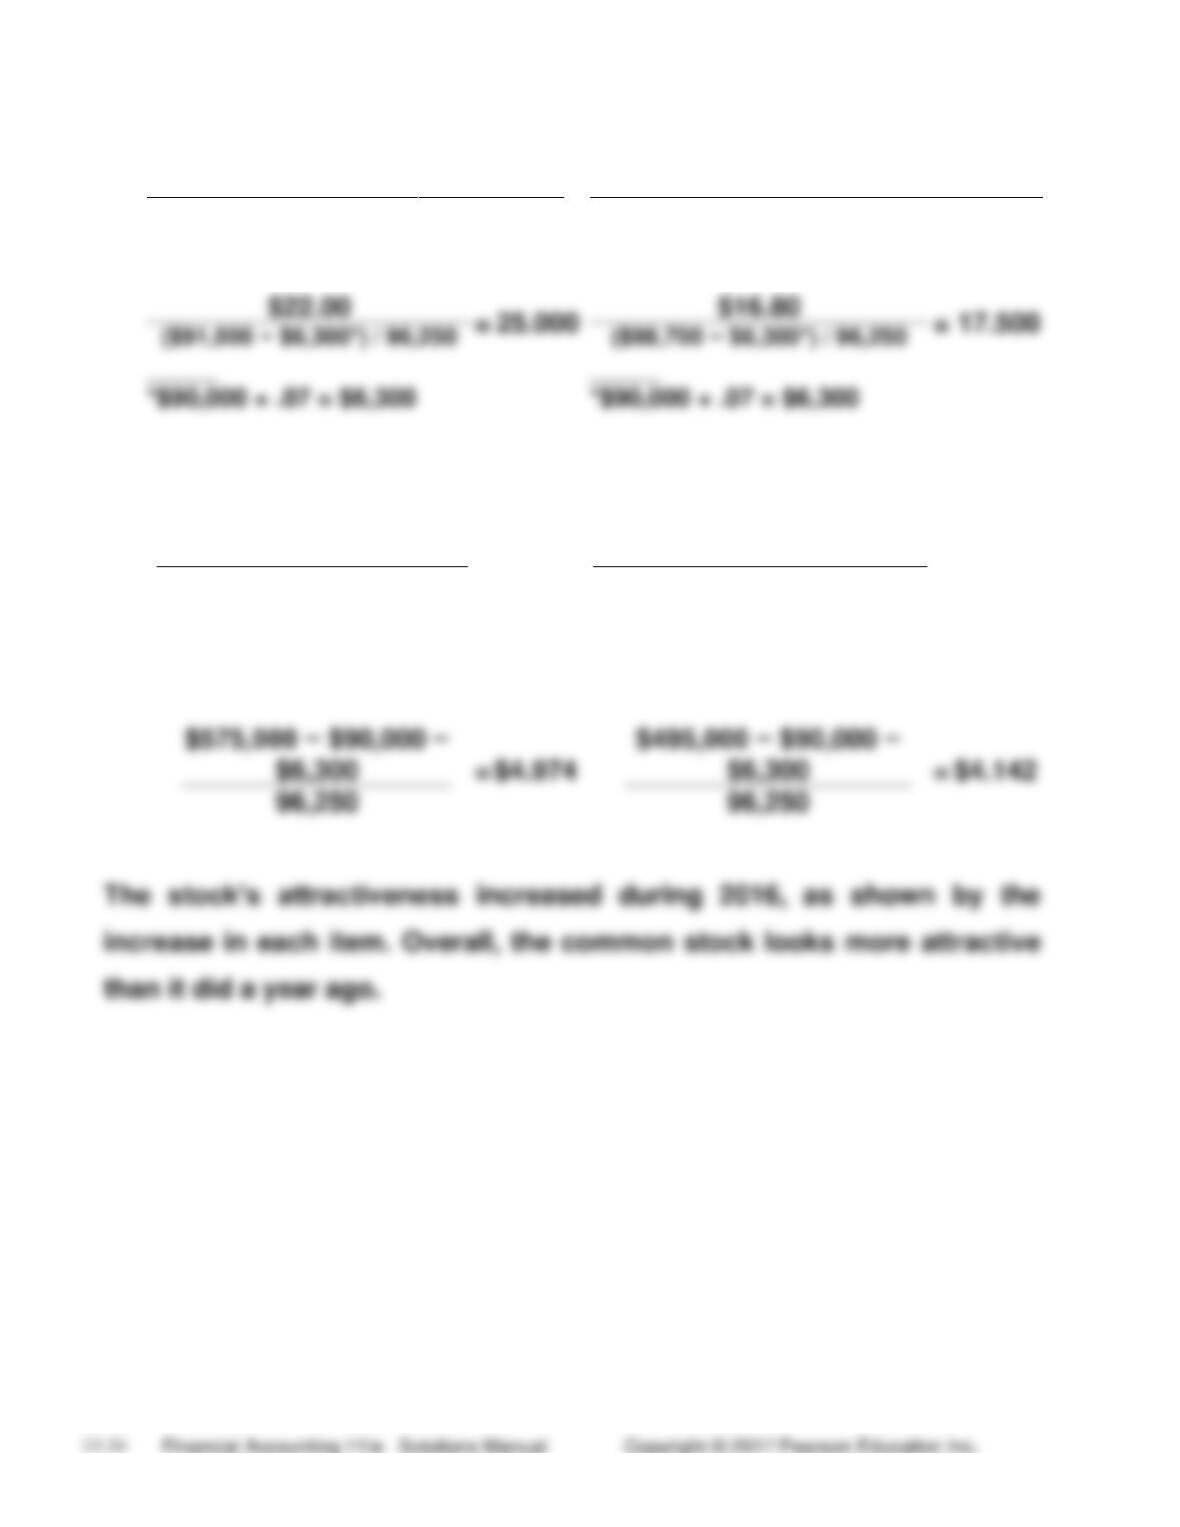
h. Earnings per share of common stock:
2016:
$2.40
2015:
(10-15 min.) E 13-35B
2016
2015
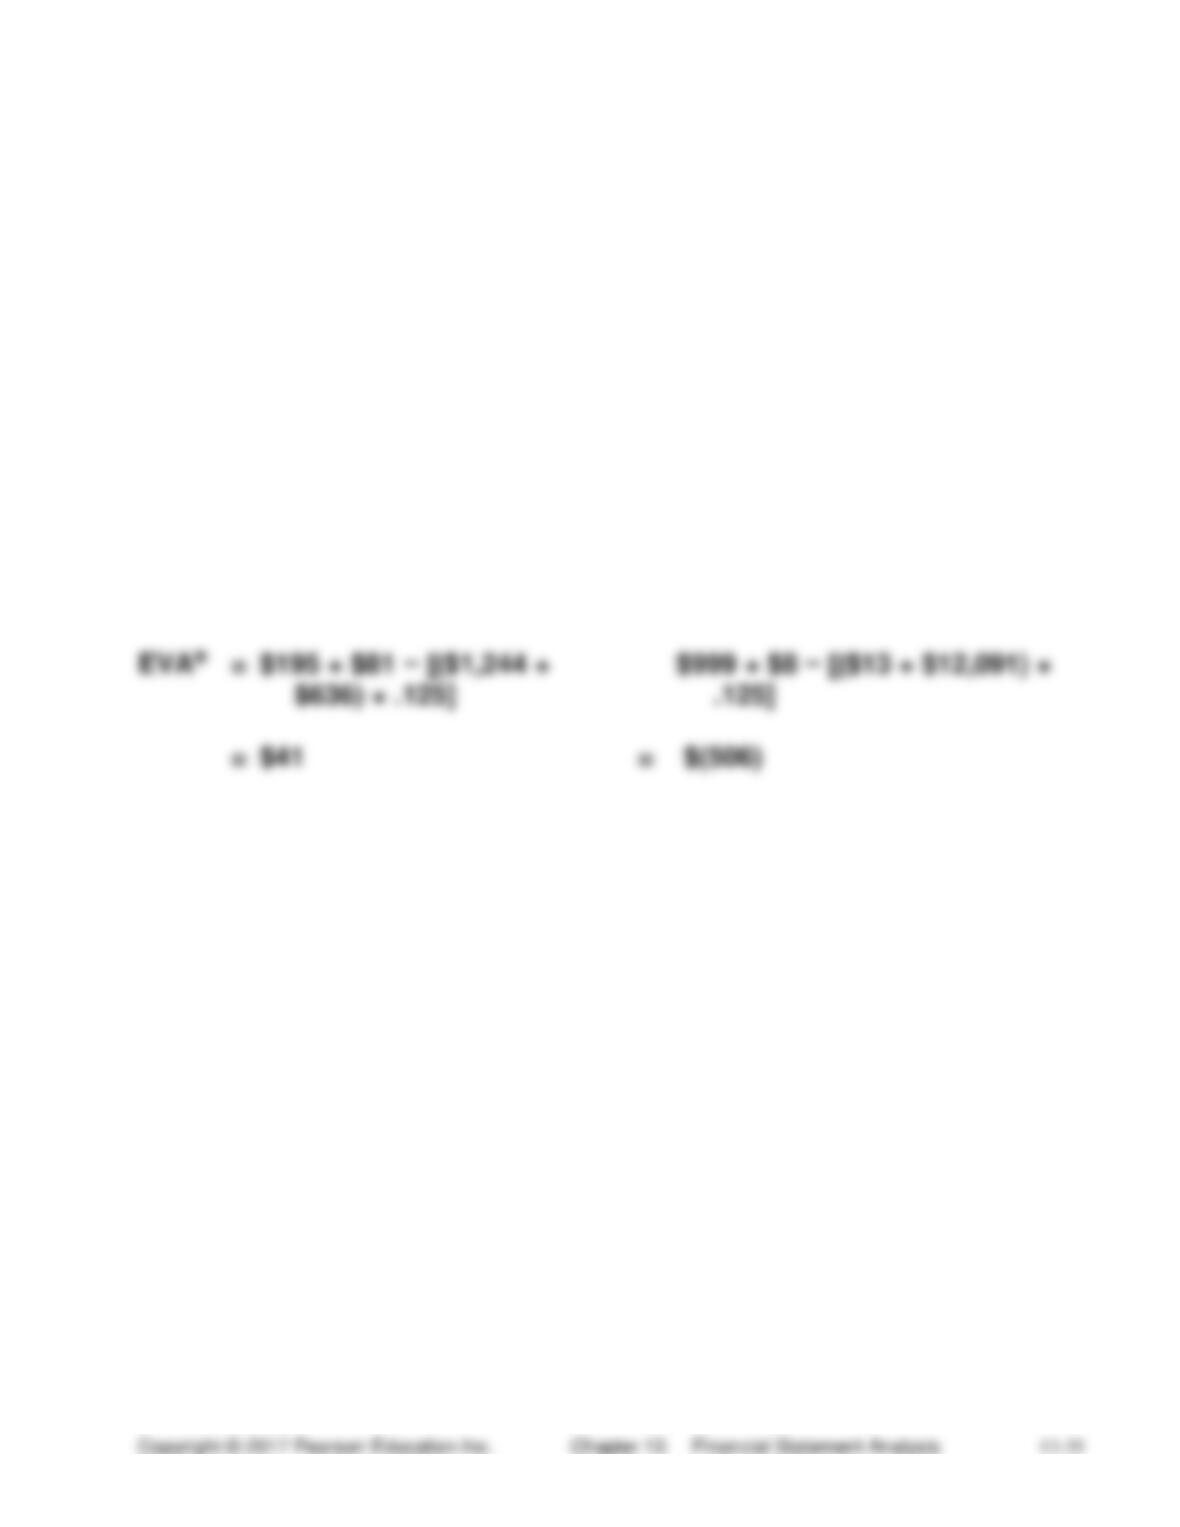
a.
Price/earnings ratio:
b.
Dividend yield:
$28,000 / 96,250
=
0.013
$20,000 / 96,250
=
0.012
$22.00
$16.80
c.
Book value per share of common stock:
(15-20 min.) E 13-36B
Req. 1
Granger Bank Limited appears to represent the better investment.
Granger Bank earns a greater net profit and has significantly more
stockholders’ equity than does Daniels Company, Inc.
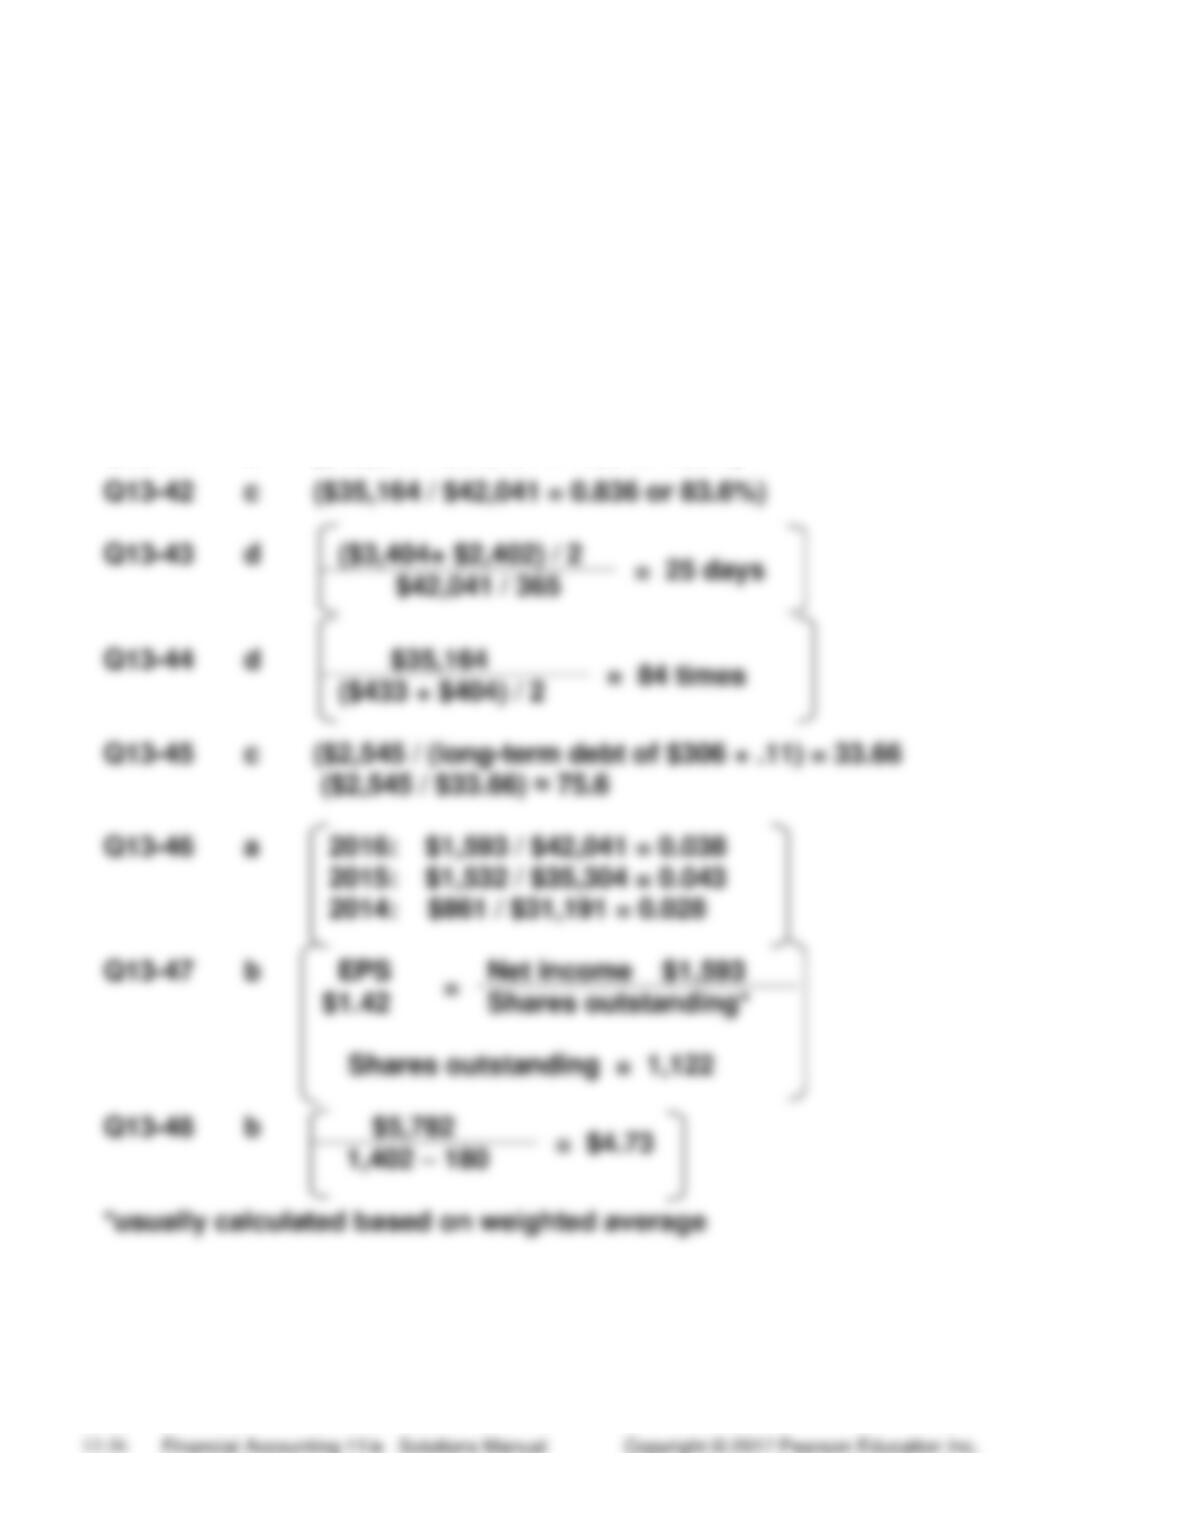
Req. 2
(Dollar amounts in millions)
Daniels Company, Inc.
Granger Bank Limited
$(506)
Based on the EVA® analysis, Daniels Company appears to be the better
investment.
Quiz
Q13-37
a ($19,186 − $15,144 = $4,042 increase;
$4,042 / $15,144 = 0.267)
Q13–38
b ($10,658 / $11,397 = 0.935 ≈ .94
Q13–39
c [($4,369 + $3,404 + $850) / $11,397 =
0.76]
Q13-40
a
Q13-41
a ($42,041 / $31,191 = 1.35 or 135%)
Q13-43
d
($3,404+ $2,402) / 2
$42,041 / 365
Q13-44
d
2015: $1,532 / $35,304 = 0.043
2014: $861 / $31,191 = 0.028
Q13-47
b
Net income $1,593
Shares outstanding = 1,122
Q13–48
b
Problems
(20-30 min.) P 13-49A
Req. 1 Trend percentages
Abacus Shipping, Inc.
Trend Percentages
2016
2015
2014
2013
2012
Net revenues
167%
140%
122%
103%
100%
Net income
159
126
Total assets
130
111
Req. 2 Return on net sales (Dollar amounts in thousands)
2016
2015
2014
Net income
$51
=
10.2%
$39
=
9.3%
$43
=
11.8%
Net sales
$500
$418
$365
Return on sales measures the amount of net income for each dollar of
net sales.
Req. 3 Asset turnover (Dollar amounts in thousands)
2016
2015
2014
$418
(continued) P 13-49A
Req. 4 Return on assets (Dollar amounts in thousands)
2016
2015
2014
Req. 5
Abacus Shipping’s rate of return on net sales declined from 2014 to
2015, but increased in 2016. The return is above the industry average of
Req. 6
Abacus Shipping’s return on assets (ROA) compares favorably with the
(20-30 min.) P 13-50A
Req. 1
Bryan Products, Inc.
Common-Size Income Statement Compared to Industry Average
Year Ended December 31, 2016
Bryan
Products
INDUSTRY
AVERAGE
Net sales …………………………………………………
100.0%
100.0%
Cost of goods sold …………………………………..
52.0
57.3
Gross profit …………………………..………………..
48.0
42.7
Operating expenses …………………………………
22.0
29.4
Operating income …………………………………….
26.0
13.3
Other expenses ……………………………………….
Bryan Products, Inc.
Common-Size Balance Sheet Compared to Industry Average
December 31, 2016
Bryan
Products
INDUSTRY
AVERAGE
Current assets ………………………………………….
77.0%
72.1%
Fixed assets, net ………………………………………
18.5
19.0
Intangible assets, net ………………………………..
3.0
4.8
Other assets …………………………………………….
1.5
4.1
Total assets ……………………………………………..
100.0%
100.0%
Current liabilities ………………………………………
47.2%
Long-term liabilities ………………………………….
21.0
21.0
(continued) P 13-50A
Req. 2
Bryan Products’ common-size income statement shows that its ratios of
gross profit to net sales, operating income to net sales, and net income
Req. 3
Bryan Products’ common-size balance sheet shows that its ratios of
current assets, current liabilities, and stockholders’ equity to total