Problem 3-3B (Continued)
Part 2
Adjustment (a)
Dec. 31 Insurance Expense ………………………………………… 9,500
Adjustment (c)
31 Depreciation Expense—Equipment………………… 5,000
Adjustment (e)
Problem 3-3B (Continued)
Part 3
ALONZO INSTITUTE
Adjusted Trial Balance
December 31, 2016
Debit
Credit
Cash ……………………………………………………………………………….
$ 60,000
Accounts receivable ………………………………………………………
5,750
Teaching supplies ……………………………………………………….…
20,000
Prepaid insurance ………………………………………………………….
9,500
Prepaid rent ……………………………………………………………………
0
Professional library ……………………………………………………….
12,000
Accumulated depreciation—Professional library …………
Accumulated depreciation—Equipment ……………………….
Accounts payable ………………………………………………………….
Salaries payable …………………………………………………………….
Retained earnings ………………………………………………………….
Dividends …………………………..…………………………………………..
20,000
Training fees earned ………………………………………………………
Depreciation expense—Professional library …………………
2,400
Depreciation expense—Equipment ………………………………
5,000
Salaries expense ……………………………………………………………
Rent expense …………………………………………………………………
33,400
Teaching supplies expense …………………………..………………
50,000
Utilities expense …………………………………………………………….
Problem 3-3B (Continued)
Part 4
ALONZO INSTITUTE
Income Statement
For Year Ended December 31, 2016
Revenues
Tuition fees earned …………………………………………… $134,950
Training fees earned …………………………………………. 96,600
Total revenues ………………………………………………….. $231,550
Expenses
ALONZO INSTITUTE
Statement of Retained Earnings
For Year Ended December 31, 2016
Retained earnings, December 31, 2015 ………….. $ 60,500
Problem 3-3B (Concluded)
ALONZO INSTITUTE
Balance Sheet
December 31, 2016
Assets
Cash …………………………………………………………………… $ 60,000
Liabilities
Accounts payable ……………………………………………….. $ 11,200
Problem 3-4B (45 minutes) — Part 1
Account
Unadjusted
Trial Balance
Adjustments
Adjusted
Trial Balance
Cash …………………………………….
$ 45,000
$ 45,000
Accounts receivable …………..
60,000
(a)
6,660
66,660
Office supplies …………………….
40,000
(b)
23,000
17,000
Prepaid insurance ………………
Office equipment ………………..
Accounts payable ……………….
(e)
32,000
Interest payable …………………..
Salaries payable ………………….
(g)
16,000
16,000
Unearned consulting fees …….
(h)
27,800
Common stock ……………………
Retained earnings ………………
Dividends …………………………..
12,200
Salaries expense …………………
Interest expense ………………….
2,150
10,750
Insurance expense …………….
Rent expense ………………………
20,000
20,000
Office supplies expense …….
23,000
Advertising expense …………..
Adjustment Descriptions
(a) Earned but uncollected revenues.
(b) Cost of office supplies used.
Problem 3-4B (continued)
Part 2
YAN CONSULTING COMPANY
Income Statement
For Year Ended December 31, 2016
Revenues
Consulting fees earned ………………………………. $253,460
Expenses
YAN CONSULTING COMPANY
Statement of Retained Earnings
For Year Ended December 31, 2016
Retained earnings, December 31, 2015 ………….. $ 76,200
Problem 3-4B (Concluded)
Part 2
YAN CONSULTING COMPANY
Balance Sheet
December 31, 2016
Assets
Cash ……………………………………………………………………..
$ 45,000
Accounts receivable ……………………………………………..
Office supplies ………………………………………………………
3,600
Office equipment …………………………………………………..
Accumulated depreciation—Office equipment ……….
Total assets …………………………………………………………..
$222,260
Liabilities
Accounts payable ………………………………………………….
$ 32,000
Interest payable …………………………………………………….
2,150
Salaries payable ……………………………………………………
Unearned consulting fees ……………………………………..
Total liabilities ………………………………………………………
Equity
Common stock ……………………………………………………..
Retained earnings …………………………………………………
Problem 3-5B (50 minutes)
Part 1
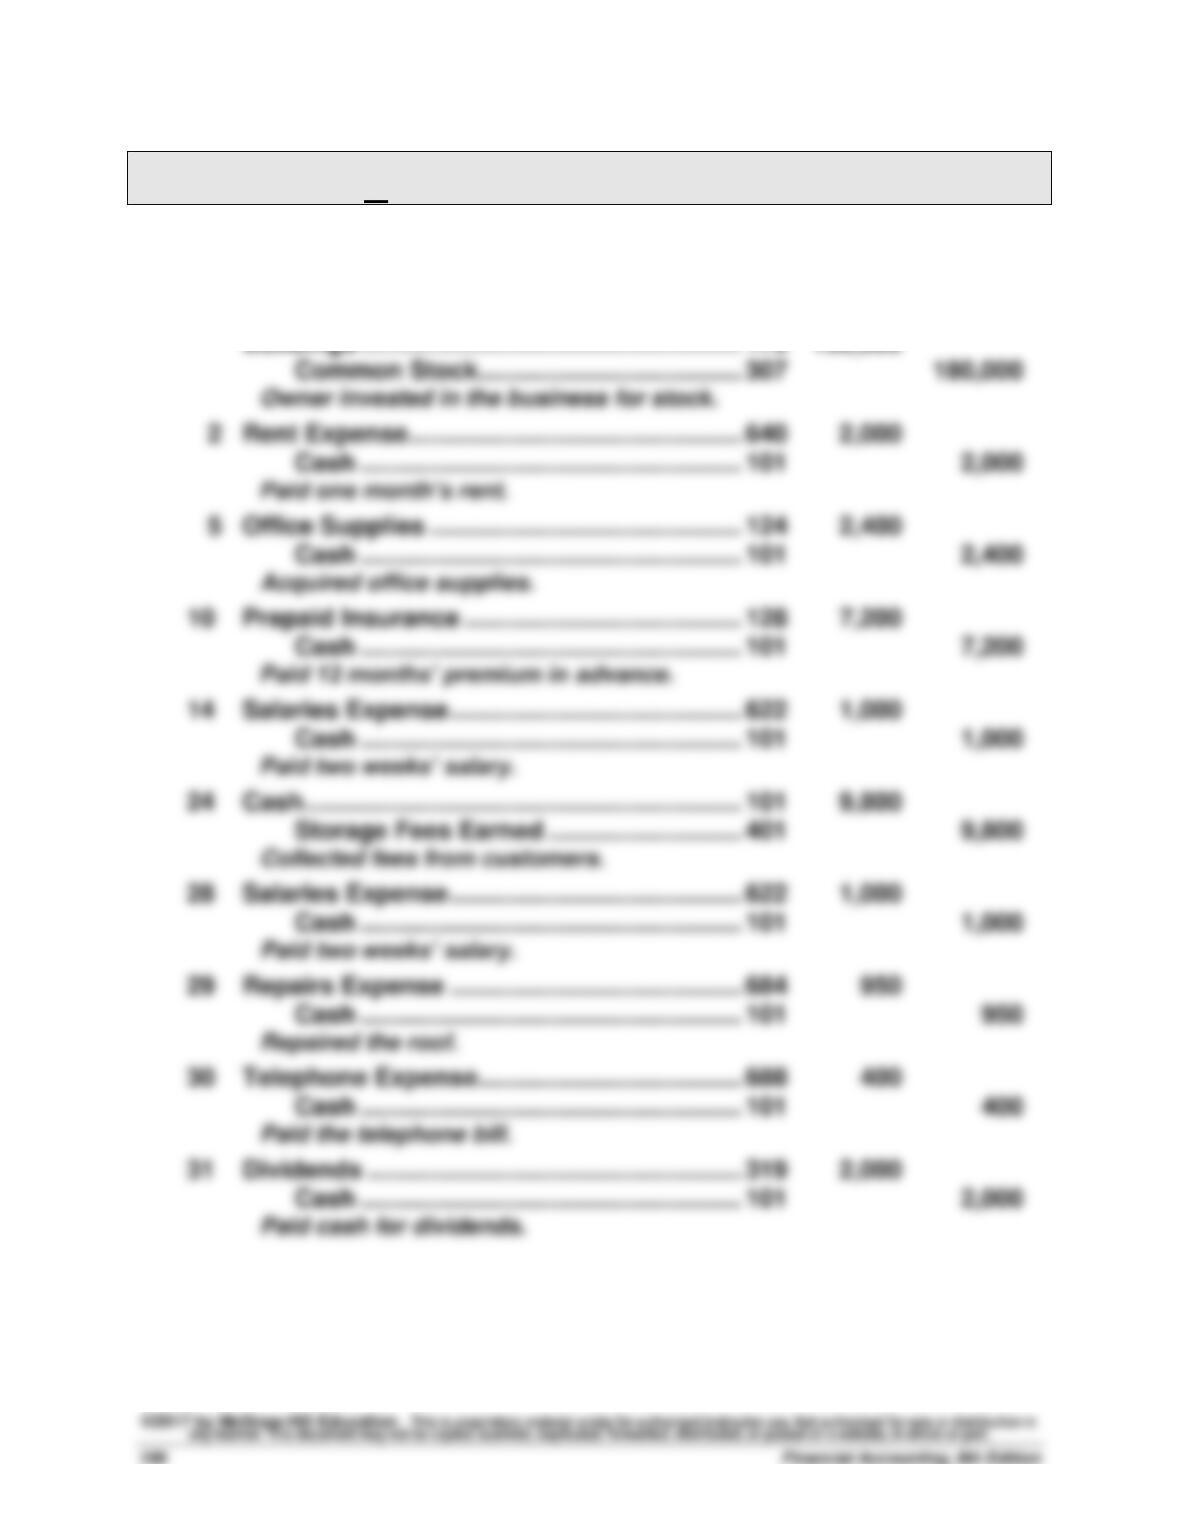
SPEEDY COURIER
Income Statement
For Year Ended December 31, 2016
Revenues
Delivery fees earned ………………………………. $611,800
Interest earned ……………………………………….. 34,000
SPEEDY COURIER
Statement of Retained Earnings
For Year Ended December 31, 2016
Retained earnings, December 31, 2015 ……… $110,000
Problem 3-5B (Concluded)
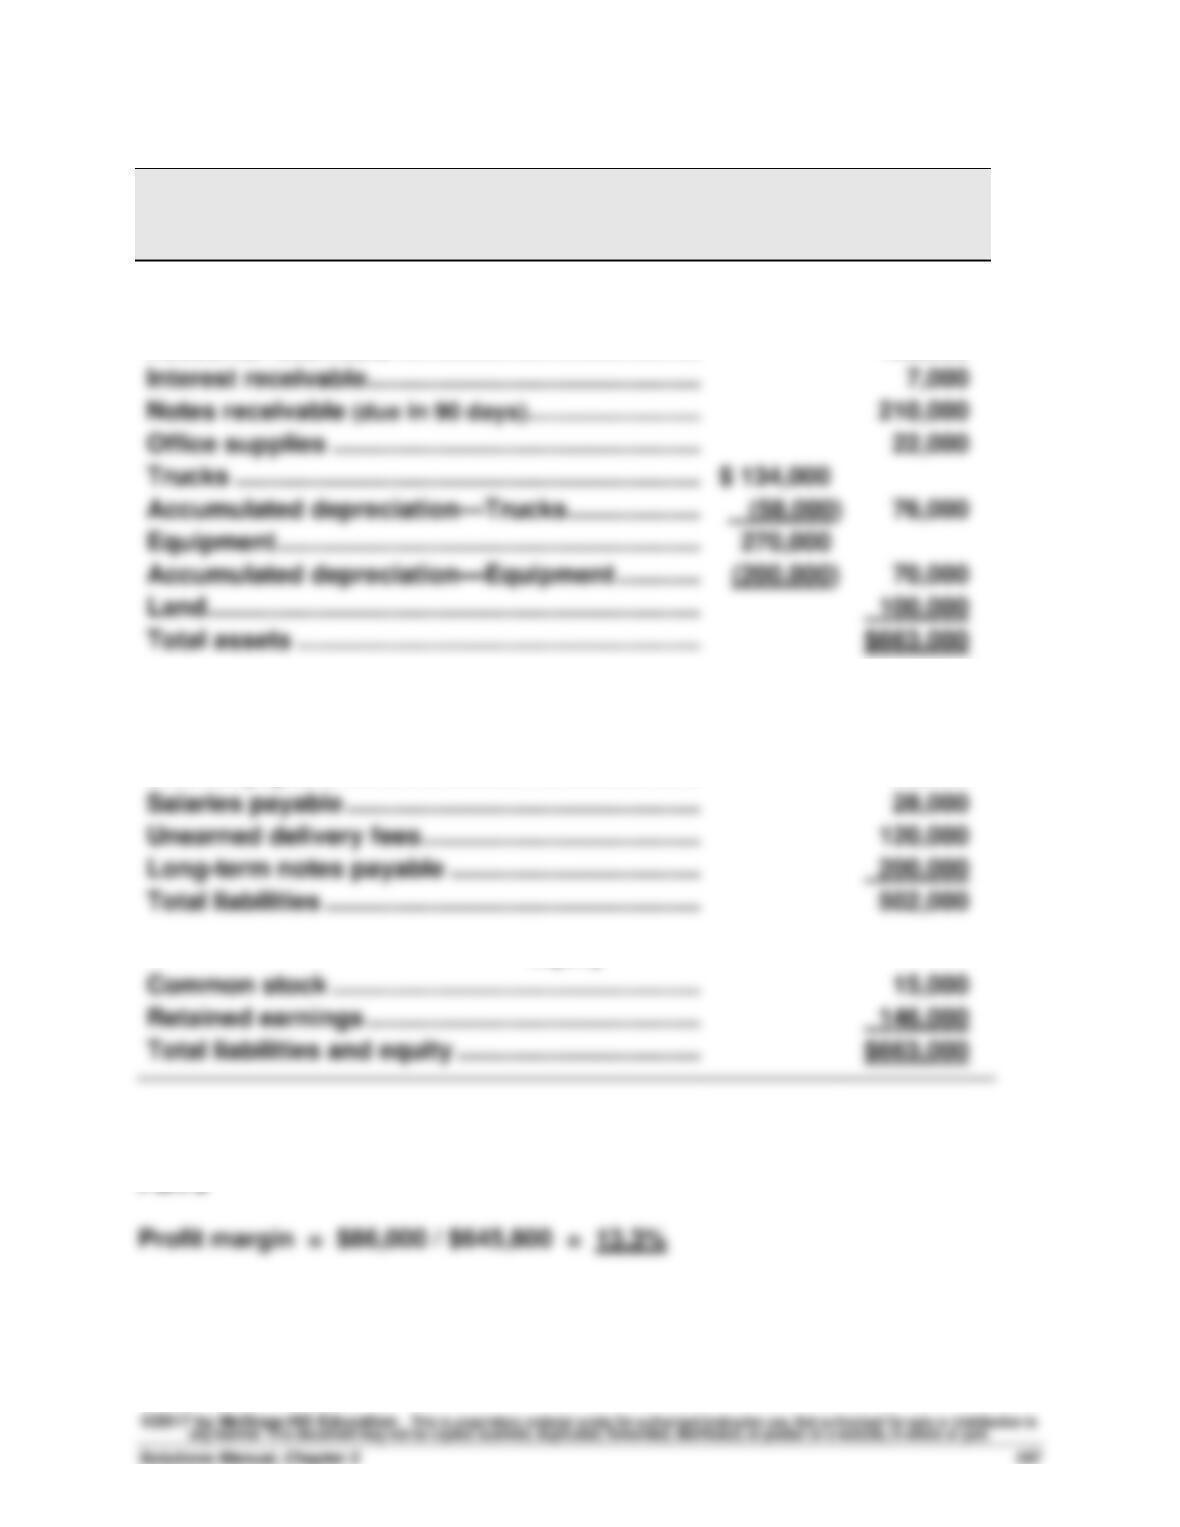
SPEEDY COURIER
Balance Sheet
December 31, 2016
Assets
Cash …………………………………………………………….
$ 58,000
Accounts receivable ……………………………………..
120,000
Interest receivable …………………………………………
210,000
Office supplies ……………………………………………..
Trucks ………………………………………………………….
$ 134,000
Accumulated depreciation—Trucks ……………….
Equipment …………………………………………………….
Accumulated depreciation—Equipment …………
Total assets ………………………………………………….
Liabilities
Accounts payable …………………………………………
$134,000
Interest payable …………………………………………….
20,000
Salaries payable ……………………………………………
28,000
Unearned delivery fees ………………………………….
Total liabilities ………………………………………………
Equity
Common stock ……………………………………………..
Retained earnings …………………………………………
Part 2
Problem 3-6B (90 minutes)
INSTRUCTOR NOTE: Ledger accounts are shown after Part 7 as they would appear after
all entries are posted.
Part 2
Transactions for July
July 1 Cash ……………………………………………………… 101 30,000
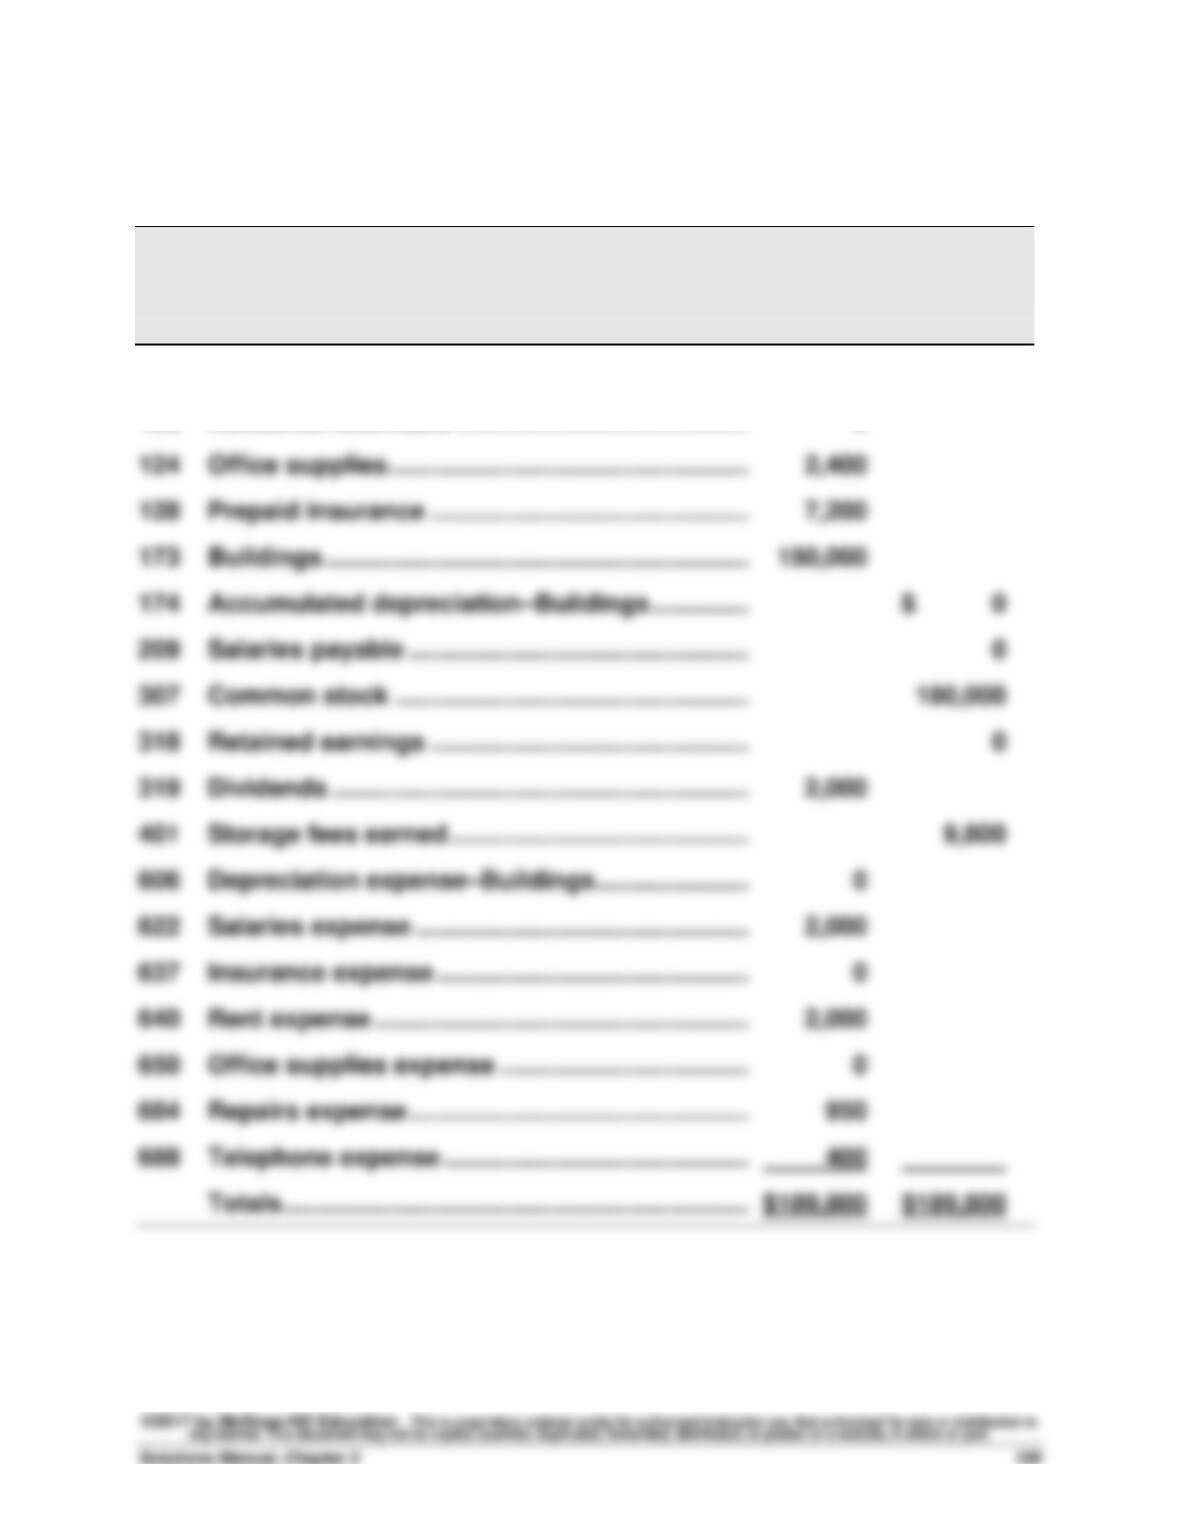
Problem 3-6B (Continued)
Part 3
SAFE STORAGE CO.
Unadjusted Trial Balance
July 31, 2016
No. Account Title Debit Credit
101 Cash …………………………………………………………… $ 22,850
106 Accounts receivable …………………………………… 0
Problem 3-6B (Continued)
Part 4
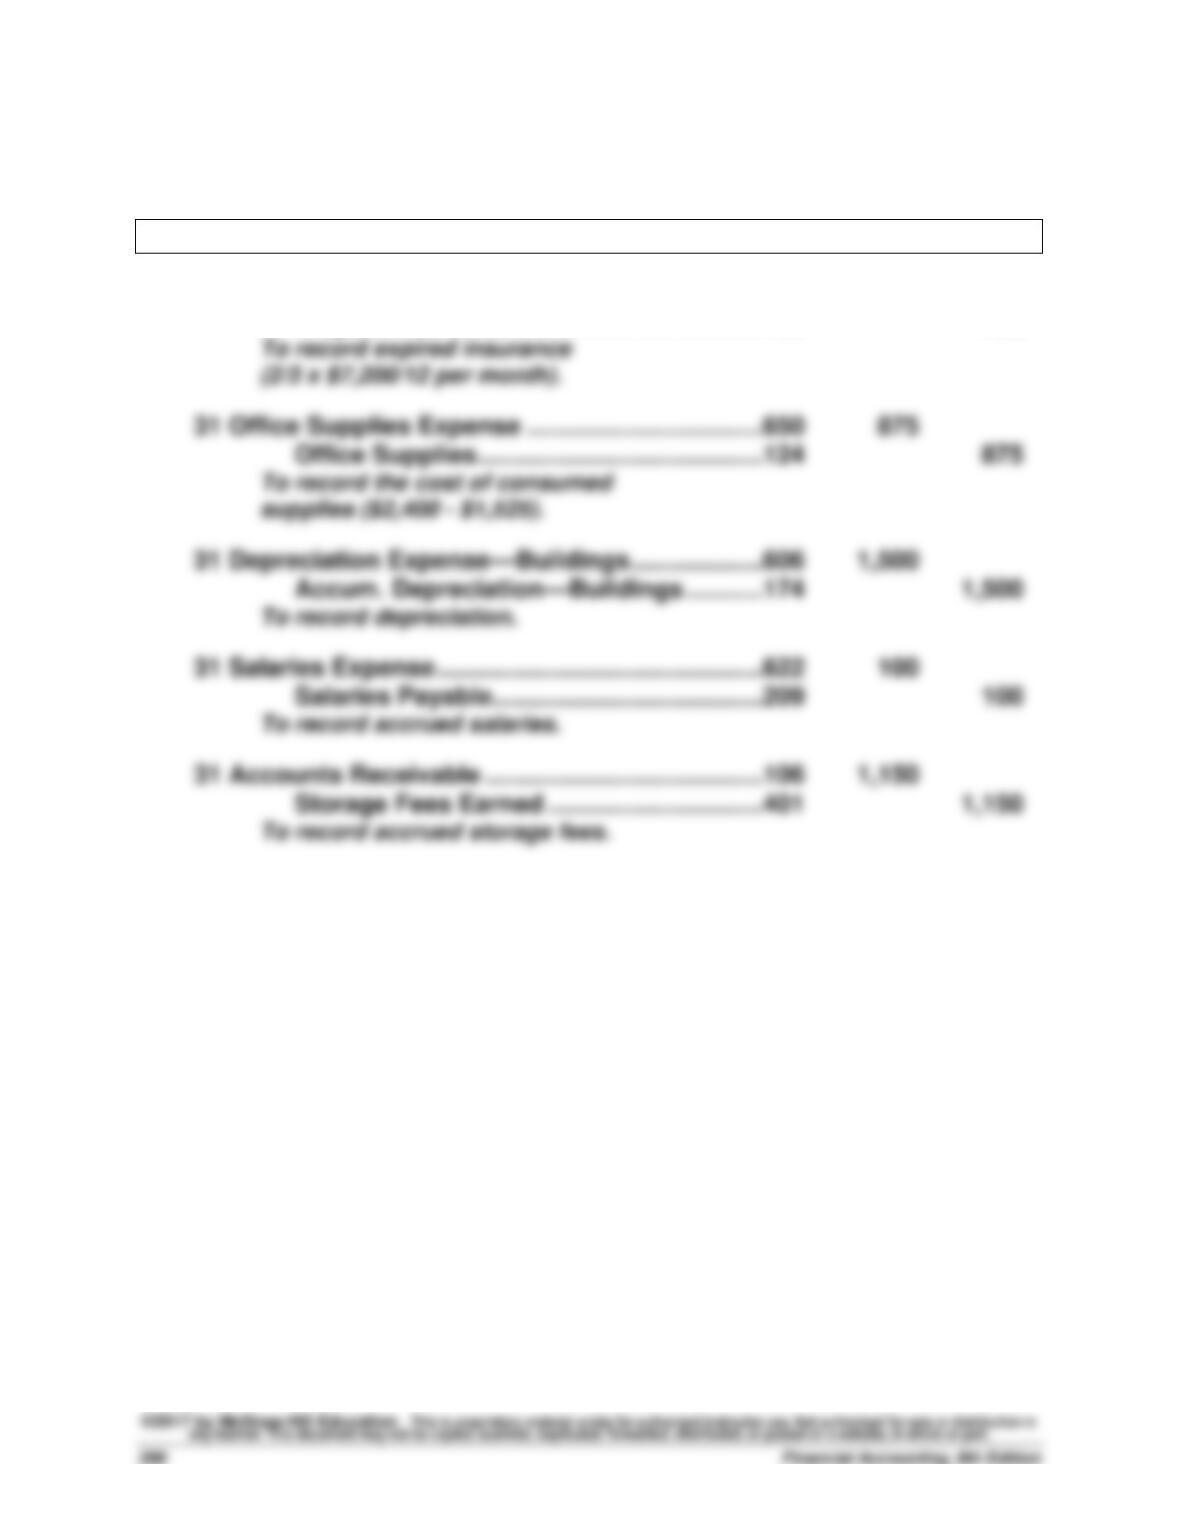
Adjusting entries
July 31 Insurance Expense …………………………………….637 400
Prepaid Insurance ………………………………128 400
Problem 3-6B (Continued)
Part 4
SAFE STORAGE CO.
Adjusted Trial Balance
July 31, 2016
No. Account Title Debit Credit
101 Cash …………………………………………………………… $ 22,850
106 Accounts receivable …………………………………… 1,150
Problem 3-6B (Continued)
Part 5
SAFE STORAGE CO.
Income Statement
For Month Ended July 31, 2016
Storage fees earned …………………………….. $10,950
Expenses
Depreciation expense–Buildings ………… $1,500
SAFE STORAGE CO.
Statement of Retained Earnings
For Month Ended July 31, 2016
Retained earnings, July 1, 2016 ……………. $ 0
Problem 3-6B (Continued)
Part 5
SAFE STORAGE CO.
Balance Sheet
July 31, 2016
Assets
Cash ……………………………………………………. $ 22,850
Problem 3-6B (Continued)
Part 6
Closing entries
July 31 Storage Fees Earned …………………………... 401 10,950
Part 7
SAFE STORAGE CO.
Post-Closing Trial Balance
July 31, 2016
Debit Credit
Cash ……………………………………………………. $ 22,850
Accounts receivable ……………………………. 1,150
Problem 3-6B (Continued)
Ledger as of July 31
Cash Acct. No. 101
Date Explanation PR Debit Credit Balance
July 1 30,000 30,000
2 2,000 28,000
Date Explanation PR Debit Credit Balance
Office Supplies Acct. No. 124
Date Explanation PR Debit Credit Balance
Prepaid Insurance Acct. No. 128
Date Explanation PR Debit Credit Balance
Buildings Acct. No. 173
Date Explanation PR Debit Credit Balance
Accumulated Depreciation—Buildings Acct. No. 174
Salaries Payable Acct. No. 209
Date Explanation PR Debit Credit Balance
Problem 3-6B (Continued)
Common Stock Acct. No. 307
Retained Earnings Acct. No. 318
Date Explanation PR Debit Credit Balance
Dividends Acct. No. 319
Date Explanation PR Debit Credit Balance
Storage Fees Earned Acct.No. 401
Date Explanation PR Debit Credit Balance
Depreciation Expense—Buildings Acct. No. 606
Date Explanation PR Debit Credit Balance
Salaries Expense Acct. No. 622
Date Explanation PR Debit Credit Balance
Insurance Expense Acct. No. 637
Date Explanation PR Debit Credit Balance
Rent Expense Acct. No. 640
Date Explanation PR Debit Credit Balance
Problem 3-6B (Concluded)
Office Supplies Expense Acct. No. 650
Date Explanation PR Debit Credit Balance
Repairs Expense Acct. No. 684
Date Explanation PR Debit Credit Balance
Telephone Expense Acct. No. 688
Date Explanation PR Debit Credit Balance
Income Summary Acct. No. 901
Date Explanation PR Debit Credit Balance
Problem 3-7B (15 minutes)