2-16
7/1/14: To record entry for purchase of office equipment
DR Equipment $100,000
CR Cash $100,000
11/30/14: To record entry for salary paid to employees
CR Accumulated depreciation $10,000
Annual depreciation is $100,000/5 = $20,000. Since the equipment was used
for only 6 months, the depreciation charge for this year is only $20,000/2 =
$10,000.
2-17
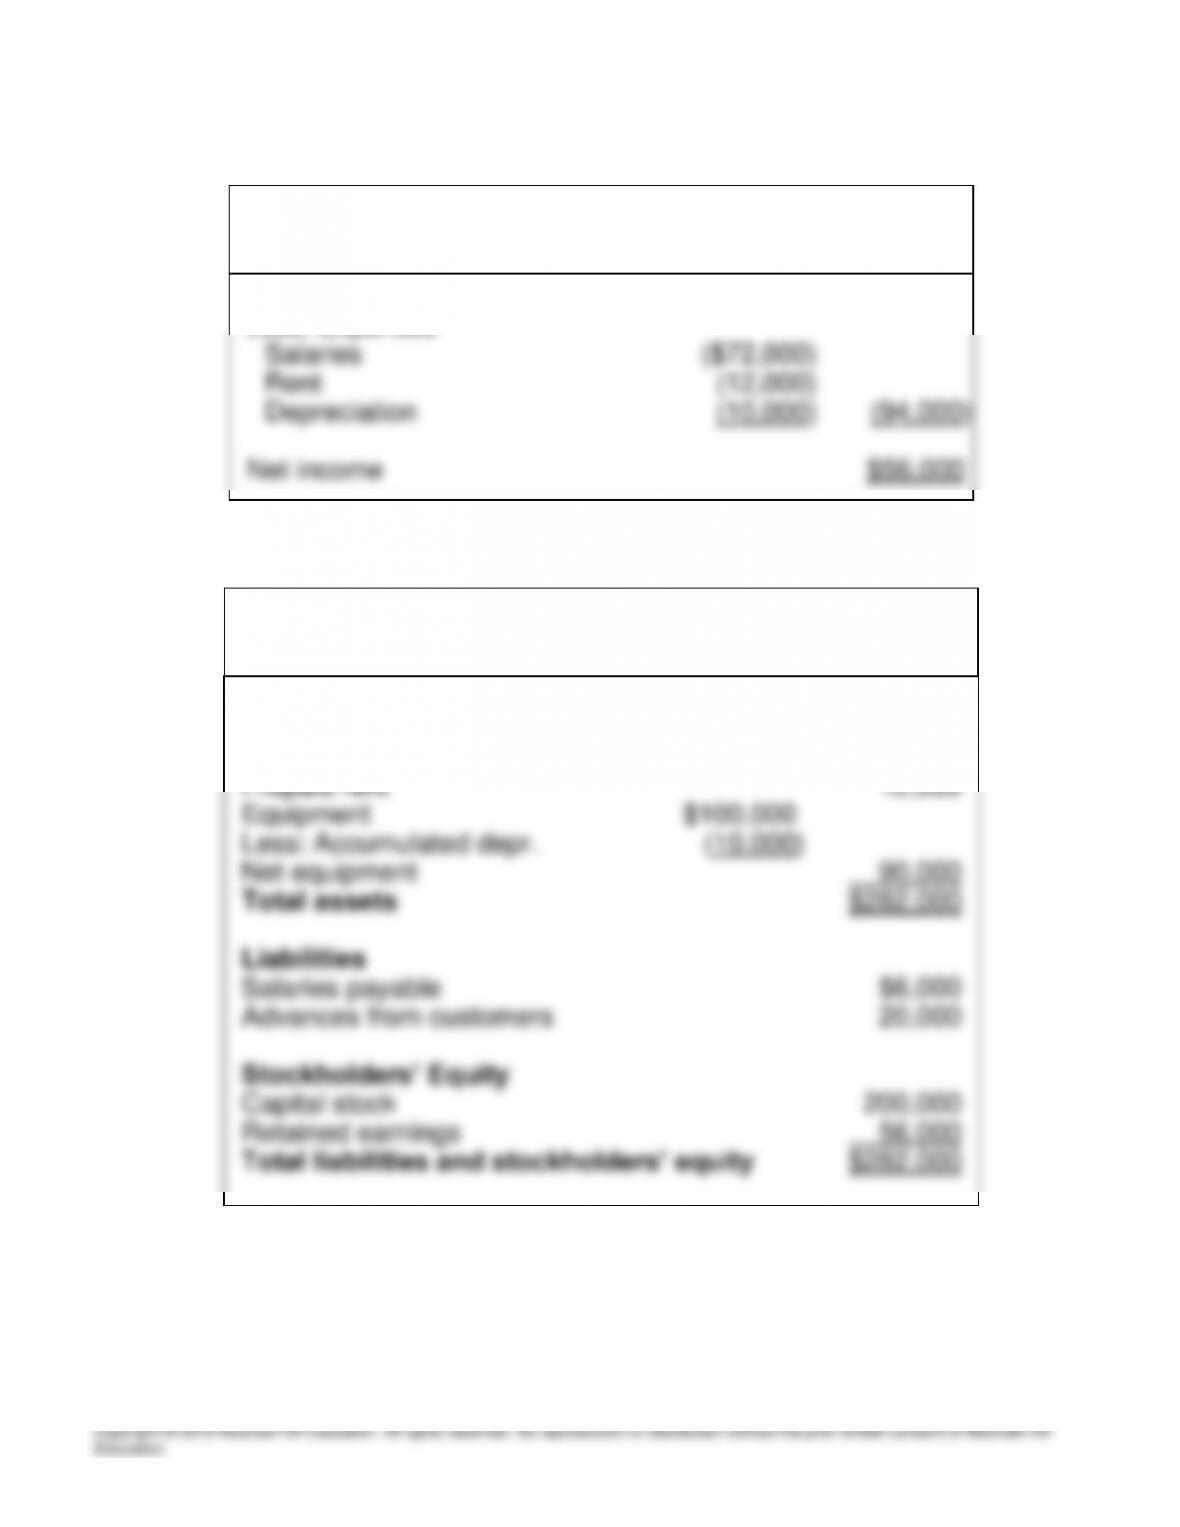
Requirement 3: Income statement
Frances Corporation
Income Statement
For Year Ended December 31, 2014
Revenue from services rendered
$150,000
Less: Expenses
Salaries
($72,000)
Rent
(12,000)
Depreciation
(10,000)
(94,000)
Net income
$56,000
Requirement 4: Balance sheet
Frances Corporation
Balance Sheet
December 31, 2014
Assets
Cash
$30,000
Accounts receivable
150,000
Prepaid rent
12,000
Equipment
$100,000
Less: Accumulated depr.
(10,000)
Net equipment
__90,000
Total assets
$282,000
Liabilities
Salaries payable
$6,000
Advances from customers
20,000
Stockholders’ Equity
Capital stock
200,000
Retained earnings
__56,000
Total liabilities and stockholders’ equity
$282,000
2-18
P2–3. Converting accounting records from cash basis to accrual basis
(AICPA adapted)
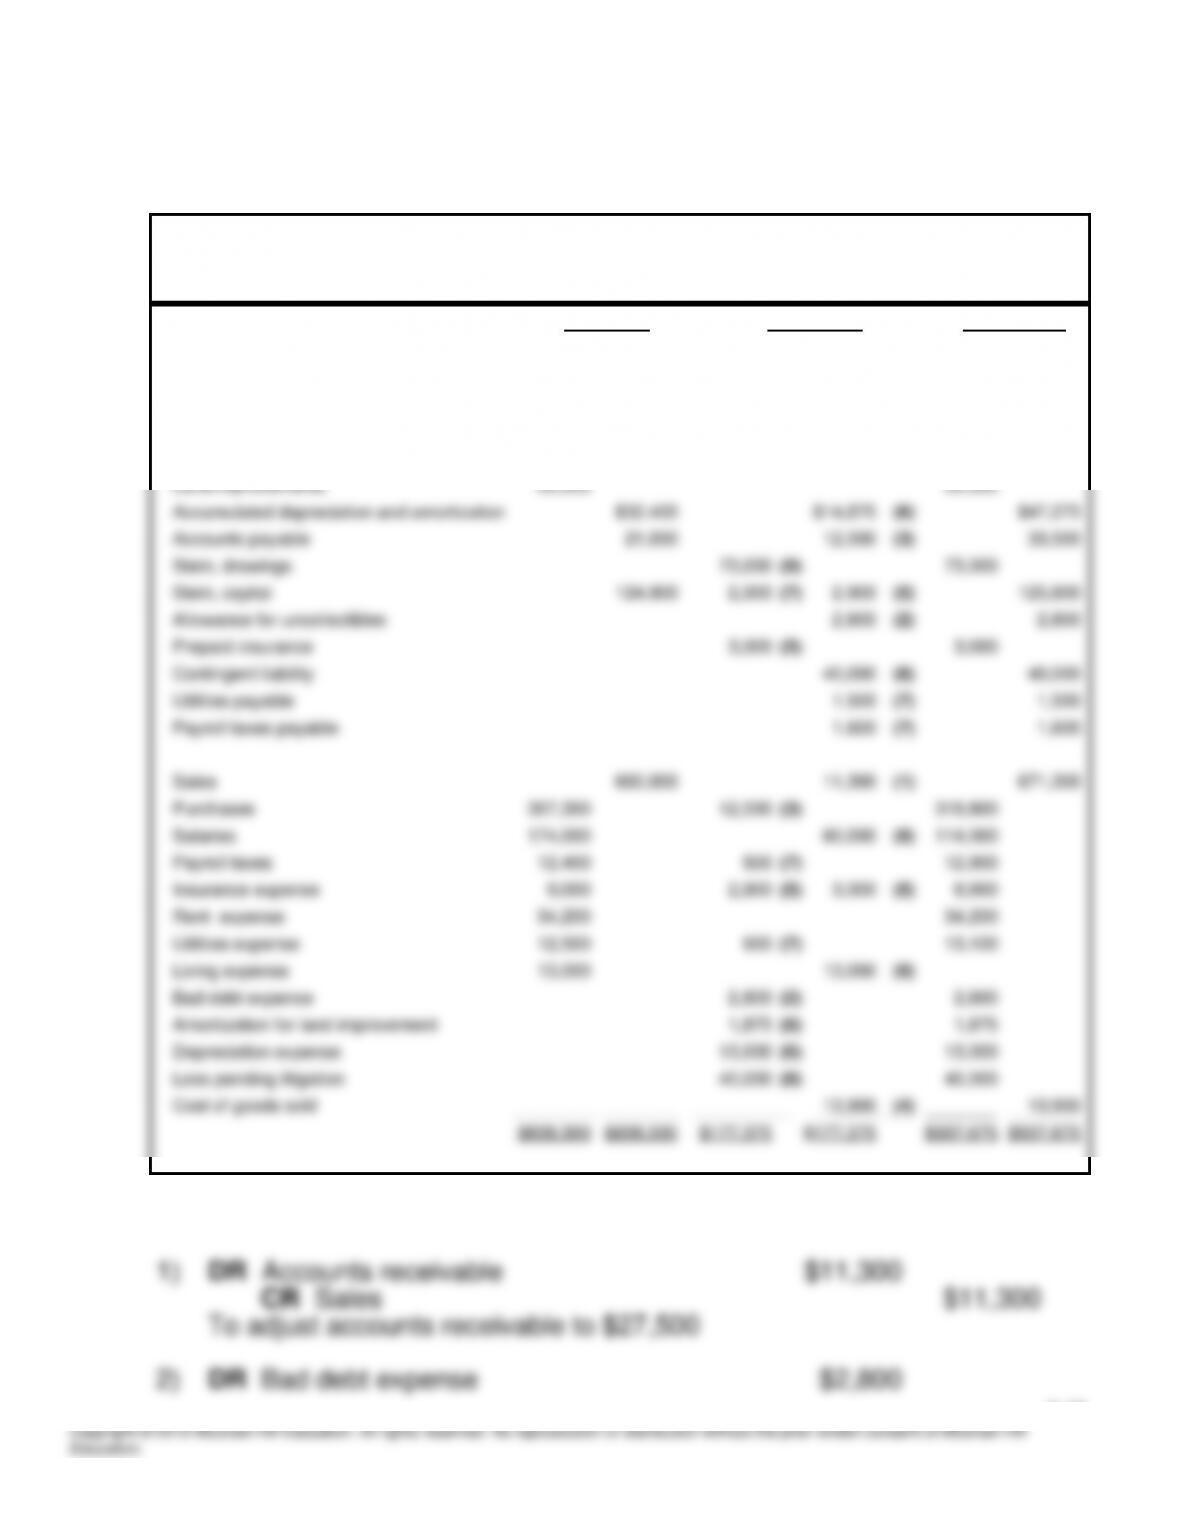
Requirement 1:
Stein Flowers
Conversion from Cash basis to Accrual basis
December 31, 2014
Cash basis Adjustments Accrual basis
Dr. Cr. Dr. Cr. Dr. Cr.
Cash $23,200 $23,200
Accounts receivable 16,200 $11,300 (1) 27,500
Inventory 58,000 13,900 (4) 71,900
Furniture and fixtures 128,500 128,500
Journal entries:
2-19
CR Allowance for uncollectibles $2,800
To record adjustment for uncollectable accounts
To adjust accounts payable to $33,500
To adjust inventory to $71,900
1To allocate $9,000 insurance between this year and next.
2To record the first 4 months of expense for 2014 ($8,700/12 mos. =
$725/mo. x 4 = $2,900).
at the beginning of the year
To accrue a contingent liability
2-20
Requirement 2:
To: Stein Flowers
Re: Reconciliation from cash to accrual basis
When acquiring information about a potential debtor, a lending bank will often
P2–4. Adjusting entries and statement preparation
Requirement 1:
DR Advance to employee $5,000
CR Salaries expense $5,000
2-21
Before preparing the financial statements, let us re-construct the trial balance
after incorporating all the adjusting entries:
Ralph Retailers, Inc.
Adjusted Trial Balance
As of December 31, 2014
Debit
Credit
Cash
$38,700
Accounts receivable
71,600
Prepaid rent
12,000
Inventory
125,000
Equipment
50,000
Building
125,000
Allowance for doubtful accounts
$5,950
Accumulated depreciation—equipment
40,000
Accumulated depreciation—building
12,000
Advance from customers
18,000
Accounts payable
26,000
Salaries payable
5,500
Capital stock
70,000
Retained earnings 1/1/14
264,850
Sales revenue
425,000
Cost of goods sold
276,250
Salaries expense
55,000
Bad debt expense
21,250
Rent expense
40,000
Insurance expense
10,000
Depreciation expense—building
6,000
Depreciation expense—equipment
3,000
Dividends
43,500
Advance to employee
5,000
Prepaid insurance
5,000
Dividends payable
20,000
$887,300
$887,300
2-22
Requirement 2:
Ralph Retailers, Inc.
Income Statement
For Year Ended December 31, 2014
Sales revenue
$425,000
Less: Cost of goods sold
276,250
Gross margin
148,750
Less: Operating expenses
Salaries expense $55,000
Bad debt expense 21,250
Rent expense 40,000
Insurance expense 10,000
Depreciation expense—building 6,000
Depreciation expense—equipment 3,000
135,250
Net income
$13,500
Requirement 3:
Ralph Retailers, Inc.
Balance Sheet
December 31, 2014
Assets
Cash
$38,700
Accounts receivable
$71,600
Less: Allowance for doubtful accounts
(5,950)
Net accounts receivable
65,650
Prepaid rent
12,000
Prepaid insurance
5,000
Advance to employee
5,000
Inventory
125,000
Equipment
50,000
Less: Accumulated depreciation
(40,000)
Net equipment
10,000
Building
125,000
Less: Accumulated depreciation
(12,000)
Net building
113,000
Total assets
$374,350
continued
2-23
Liabilities
Advance from customers
$18,000
Accounts payable
26,000
Salaries payable
5,500
Dividends payable
20,000
Total liabilities
69,500
Shareholders’ equity
Common stock
70,000
Retained earnings
234,850
Total liabilities and stockholders’ equity
$374,350
P2–5. Understanding the accounting equation
Flaps Inc.
Balance Sheet
Year
2013
2014
2015
2016
2017
Assets
Current assets
$ 5,098
$ 5,130
$ 5,200
$ 5,275
$ 5,315
Non-current assets
8,667
8,721
8,840
8,968
9,036
Total assets
13,765
13,851
14,040
14,243
14,351
Liabilities
Current liabilities
3,399
3,420
3,467
3,517
3,543
Non-current liabilities
5,231
5,263
5,335
5,412
5,454
Total liabilities
8,630
8,683
8,802
8,929
8,997
Stockholders’ Equity
Common stock
138
139
140
142
144
Additional paid-in capital
2,202
2,216
2,247
2,280
2,296
Contributed capital
2,340
2,355
2,387
2,422
2,440
Retained earnings
2,795
2,813
2,851
2,892
2,914
Total stockholders’ equity
5,135
5,168
5,238
5,314
5,354
Total liabilities and equity
$ 13,765
$ 13,851
$ 14,040
$ 14,243
$ 14,351
Items in bold are unknowns solved below.
2-24
Item A: 2013 Current liabilities:
Current liabilities plus noncurrent liabilities equals total liabilities.
Therefore, total liabilities ($8,630) less noncurrent liabilities ($5,231)
($138) equals additional paid-in capital ($2,202).
Item D: 2013 Current assets:
Current assets plus noncurrent assets equals total assets. So total
assets ($13,765) less noncurrent assets ($8,667) equals current assets
equal to non-current liabilities ($5,263).
Item J: 2014 Current assets:
2-25
Item K: 2015 Total liabilities and stockholders’ equity:
Total liabilities and stockholders’ equity is equal to total assets
($14,040).
Item L: 2015 Common stock:
Common stock plus additional paid-in capital equals contributed capital.
assets ($8,840).
Item N: 2015 Total liabilities:
Current liabilities ($3,467) plus noncurrent liabilities ($5,335) equals
total liabilities ($8,802).
Item O: 2015 Total stockholders’ equity:
Item Q: 2016 Retained earnings:
Contributed capital plus retained earnings equals total stockholders’
equity. Accordingly, total stockholders’ equity ($5,314) less contributed
capital ($2,422) equals retained earnings ($2,892).
Item R: 2016 Total assets:
equal to non-current liabilities ($5,412).
($142) equals additional paid-in capital ($2,280).
2-26
Item U: 2017 Total liabilities and stockholders’ equity:
Total liabilities and stockholders’ equity is equal to total assets
($14,351).
Item V: 2017 Current liabilities:
2-27
P2–6. Understanding the accounting equation
Bob Touret, Inc.
Select Information from Financial Statements
Year
2013
2014
2015
2016
2017
Assets
Current assets
$ 2,746
$ 2,736
$ 3,016
$ 2,778
$ 2,234
Non-current assets
4,002
4,501
3,900
4,230
4,805
Total assets
$ 6,748
$ 7,237
$ 6,916
$ 7,008
$ 7,039
Liabilities
Current liabilities
1,536
1,801
1,685
1,701
1,463
Non-current liabilities
2,212
2,345
2,175
2,206
2,252
Total liabilities
3,748
4,146
3,860
3,907
3,715
Stockholders’ Equity
Contributed capital
1,250
1,250
1,300
1,300
1,400
Retained earnings
1,750
1,841
1,756
1,801
1,924
Total stockholders’ equity
3,000
3,091
3,056
3,101
3,324
Total liabilities and equity
$ 6,748
$ 7,237
$ 6,916
$ 7,008
$ 7,039
Other Information
Beginning retained earnings
$ NA
$ 1,750
$ 1,841
$ 1,756
$ 1,801
Net income (loss)
NA
105
(76)
55
135
Dividends
NA
(14)
(9)
(10)
(12)
Ending retained earnings
$ 1,750
$ 1,841
$ 1,756
$ 1,801
$ 1,924
Working capital
$ 1,210
$ 935
$ 1,331
$ 1,077
$ 771
Items in bold are unknowns solved below.
Requirement 1:
Following are the steps needed to calculate the unknowns. The correct
information appears above. Note that there are other possible ways of
determining the correct answer for these solutions.
2-28
First we must solve for (C) total stockholders’ equity. We know that
Total liabilities and stockholders’ equity is equal to Total assets
($6,748). Therefore, total liabilities and stockholders’ equity ($6,748)
less total stockholders equity ($3,000) is equal to total liabilities
($3,748). Current liabilities plus noncurrent liabilities is equal to total
Item D: 2013 Total liabilities and stockholders’ equity:
Total liabilities and stockholders’ equity is equal to total assets
($6,748).
Item E: 2013 Working capital:
Current assets ($2,746) less current liabilities ($1,536) equals working
Item G: 2014 Total assets:
First we need to solve for (H) current liabilities. We then can determine
that current liabilities ($1,801) plus noncurrent liabilities ($2,345) is
equal to total liabilities ($4,146). Total liabilities ($4,146) plus total
stockholders’ equity ($3,091) is equal to total liabilities and
liabilities ($1,801).
Item I: 2014 Contributed capital:
First we need to solve for (J) retained earnings. Contributed capital
plus retained earnings equals total stockholders’ equity. Accordingly,
2-29
Beginning of the year retained earnings ($1,750) plus net income
($105) less dividends ($14) equals end of the year retained earnings
($1,841).
Item K: 2014 Total liabilities and stockholders’ equity:
Current liabilities ($1,801) plus noncurrent liabilities ($2,345) is equal to
total liabilities ($4,146). Total liabilities ($4,146) plus total stockholders’
assets ($3,900) equals current assets ($3,016).
Item M: 2015 Total assets:
Total assets are equal to total liabilities and stockholders’ equity
($6,916).
Item N: 2015 Current liabilities:
($6,916) less total stockholders’ equity ($3,056) equals total liabilities
($3,860). Current liabilities plus noncurrent liabilities equals total
liabilities. So total liabilities ($3,860) less current liabilities ($1,685)
equals noncurrent liabilities ($2,175).
Item P: 2015 Contributed capital:
equals end of the year retained earnings. Therefore, end of the year
retained earnings ($1,756) plus dividends ($9) less beginning of the
year retained earnings ($1,841) equals net loss ($76).
Item R: 2016 Noncurrent assets:
2-30
Item S: 2016 Current liabilities:
First solve for (U) total stockholders’ equity. Total liabilities and
stockholders’ equity ($7,008) less total stockholders’ equity ($3,101)
equals total liabilities ($3,907). Current liabilities plus noncurrent
Beginning of the year retained earnings plus net income, less
($10).
Item X: 2017 Current assets:
Current assets less current liabilities equals working capital. So
working capital ($771) plus current liabilities ($1,463) equals current