Chapter 03 – Operating Decisions and the Accounting System
Solutions Chapter 3 – Set B Exercises – Libby 8e
E3–1B
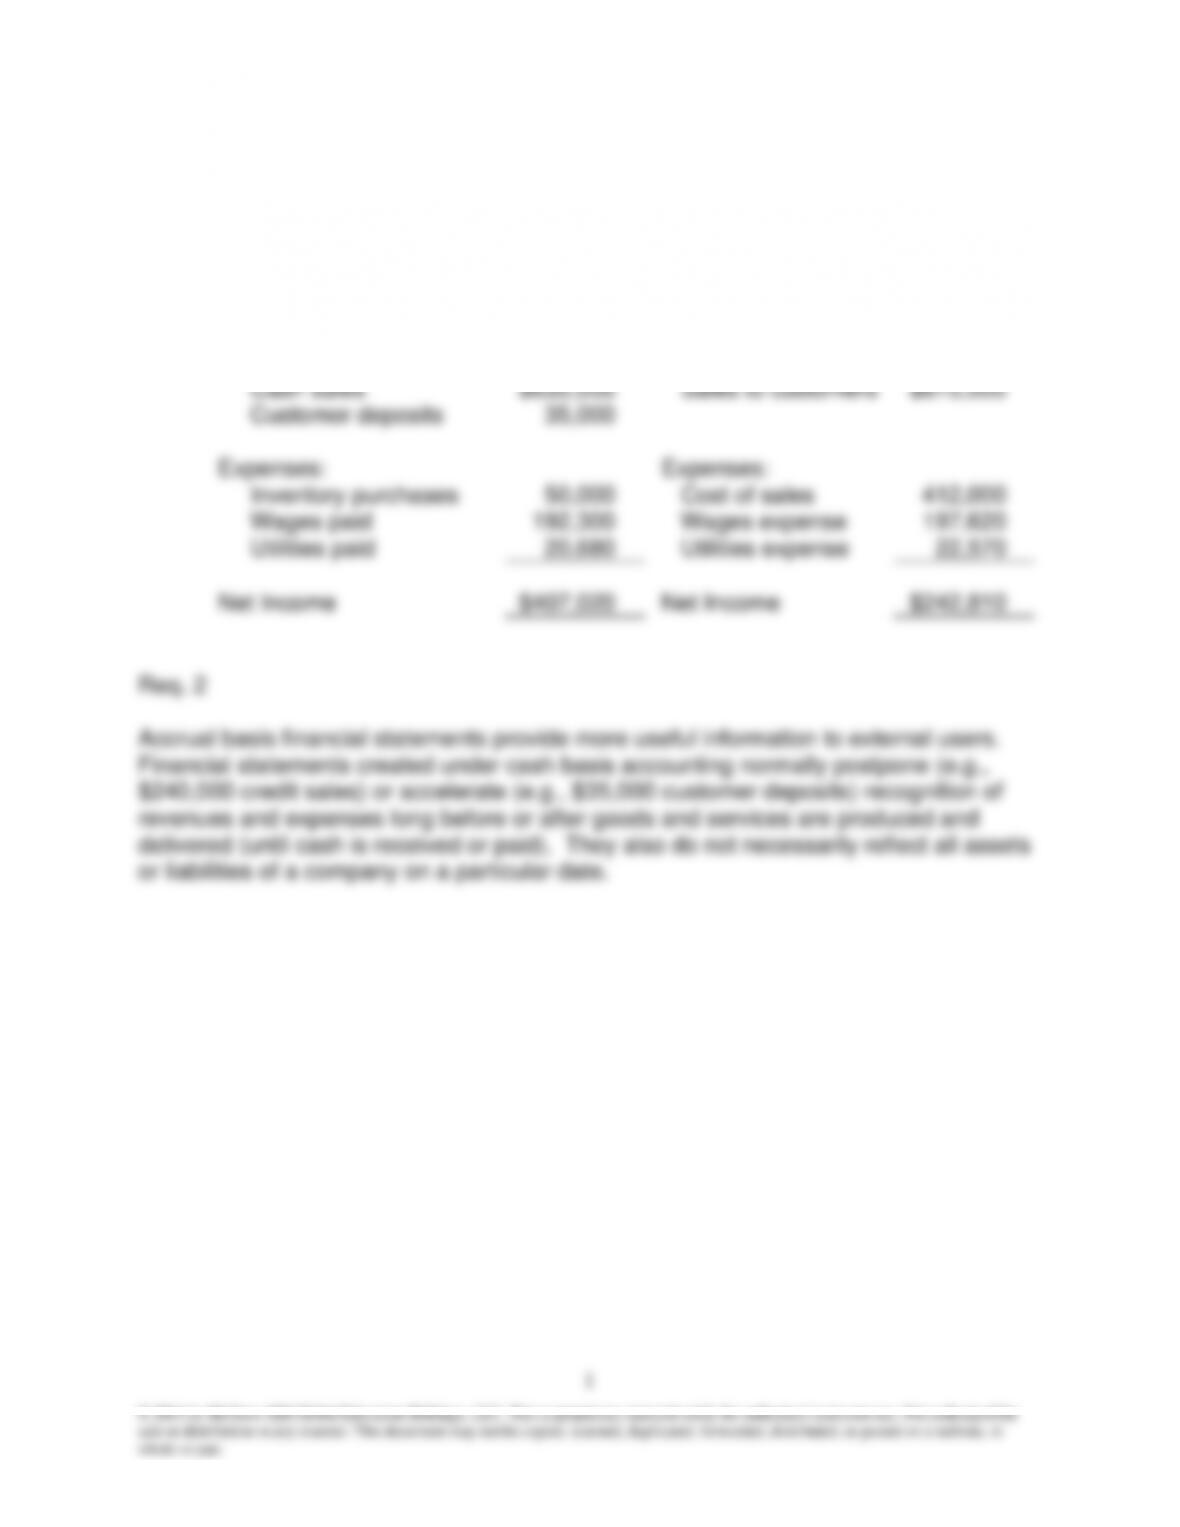
Req. 1
Cash Basis
Income Statement
Accrual Basis
Income Statement
Revenues:
Cash sales
Customer deposits
$635,000
35,000
Revenues:
Sales to customers
$875,000
Expenses:
Inventory purchases
Wages paid
Utilities paid
50,000
192,300
20,680
Expenses:
Cost of sales
Wages expense
Utilities expense
412,000
197,620
22,570
Net Income
$407,020
Net Income
$242,810
Req. 2
Accrual basis financial statements provide more useful information to external users.
Financial statements created under cash basis accounting normally postpone (e.g.,
$240,000 credit sales) or accelerate (e.g., $35,000 customer deposits) recognition of
revenues and expenses long before or after goods and services are produced and
delivered (until cash is received or paid). They also do not necessarily reflect all assets
or liabilities of a company on a particular date.
© 2014 by McGraw-Hill Global Education Holdings, LLC. This is proprietary material solely for authorized instructor use. Not authorized for
sale or distribution in any manner. This document may not be copied, scanned, duplicated, forwarded, distributed, or posted on a website, in
whole or part.
4
E3–4B
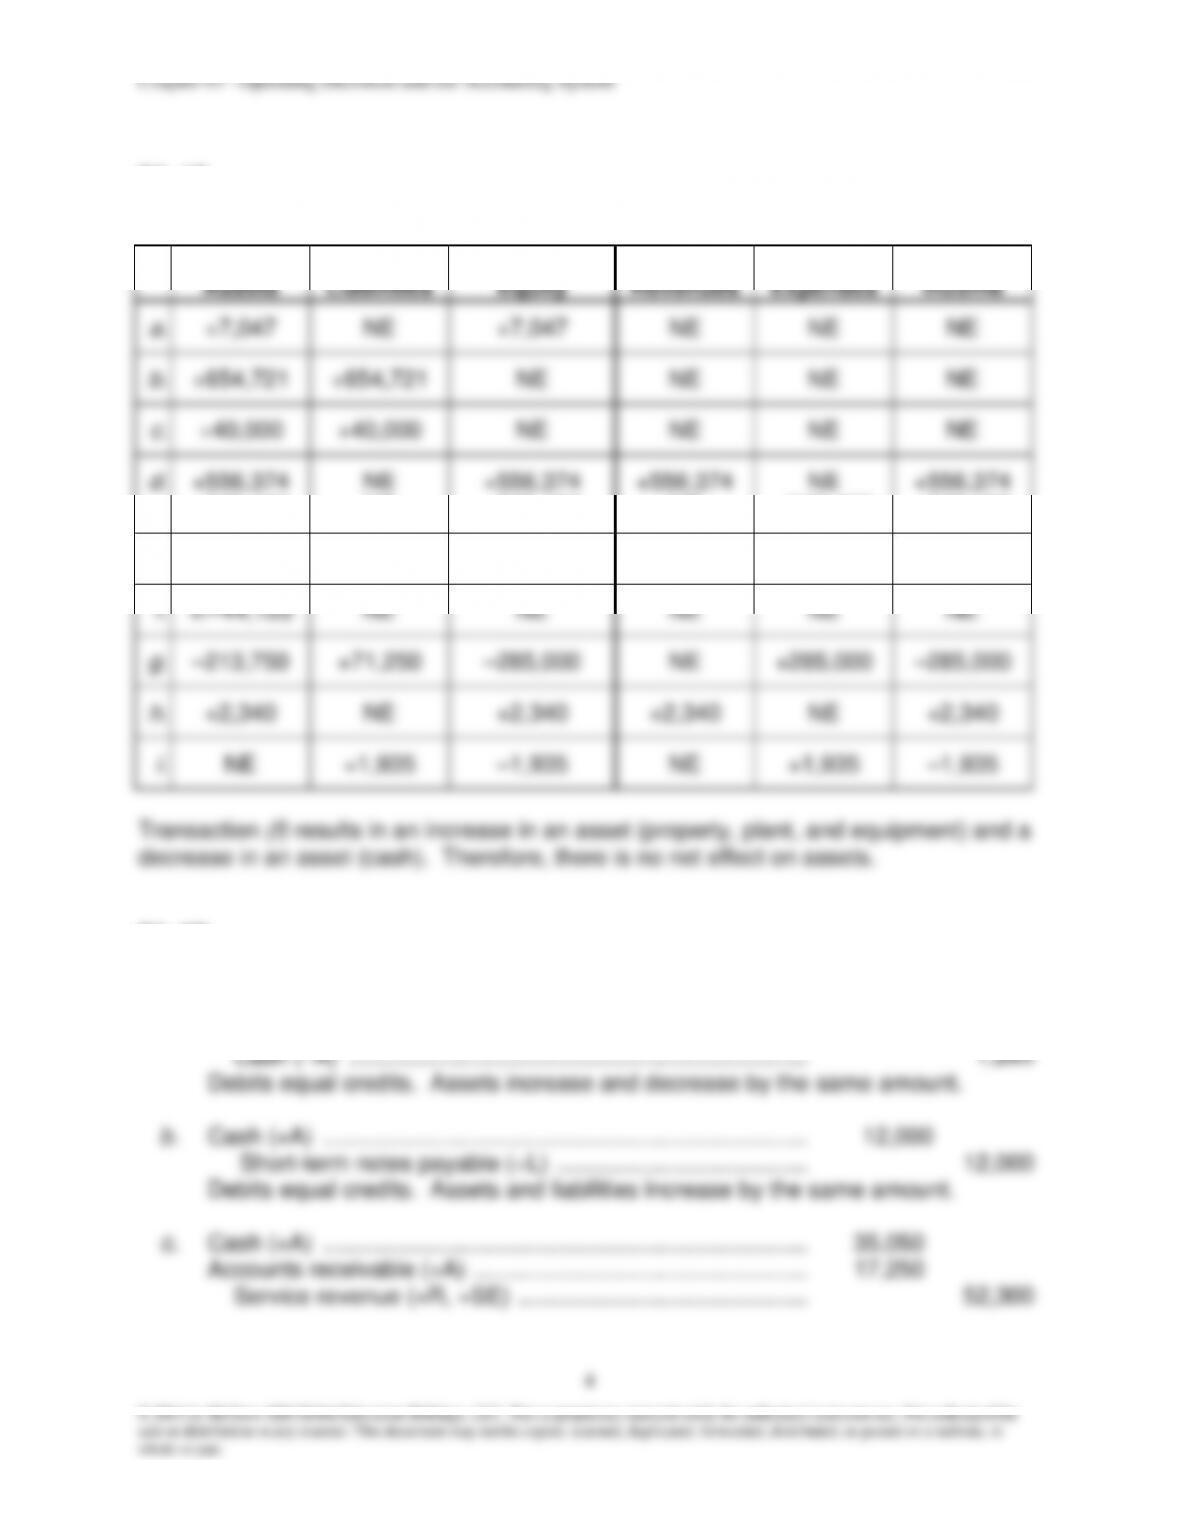
Balance Sheet
Income Statement
Assets
Liabilities
Stockholders’
Equity
Revenues
Expenses
Net
Income
a.
+7,047
NE
+7,047
NE
NE
NE
b.
+654,721
+654,721
NE
NE
NE
NE
c.
+40,000
+40,000
NE
NE
NE
NE
d.
+556,374
–345,477
NE
NE
+556,374
–345,477
+556,374
NE
NE
+345,477
+556,374
–345,477
e.
–15,450
NE
–15,450
NE
NE
NE
f.
+/–44,125
NE
NE
NE
NE
NE
g.
–213,750
+71,250
–285,000
NE
+285,000
–285,000
h.
+2,340
NE
+2,340
+2,340
NE
+2,340
i.
NE
+1,935
–1,935
NE
+1,935
–1,935
Transaction (f) results in an increase in an asset (property, plant, and equipment) and a
decrease in an asset (cash). Therefore, there is no net effect on assets.
E3–5B
(in thousands)
a.
Equipment (+A) …………………………………………………………
1,285
Cash (−A) ……………………………………………………………..
1,285
Debits equal credits. Assets increase and decrease by the same amount.
b.
Cash (+A) …………………………………………………………………
12,000
Short-term notes payable (+L) …………………………………
12,000
Debits equal credits. Assets and liabilities increase by the same amount.
c.
Cash (+A) …………………………………………………………………
Accounts receivable (+A) …………………………………………….
35,050
17,250
Service revenue (+R, +SE) ………………………………………
52,300
E3–6B (continued)
g. Cash (+A) …………………………………………………………. 170,000
Ski lesson revenue (+R, +SE) …………………….. 170,000
Debits equal credits. Revenue increases retained earnings (part of stockholders’
equity). Stockholders’ equity and assets increase by the same amount.
Cash (−A) ………………………………………………… 14,500
Debits equal credits. Assets and liabilities decrease by the same amount.
j. Cash (+A) …………………………………………………………. 250
Accounts receivable (−A) …………………………... 250
Debits equal credits. Assets increase and decrease by the same amount.
Chapter 03 – Operating Decisions and the Accounting System
475 (e)
400 (b)
5,735
1,200 (h)
2,590 Beg.
0 Beg.
320
12,000
E3–7B
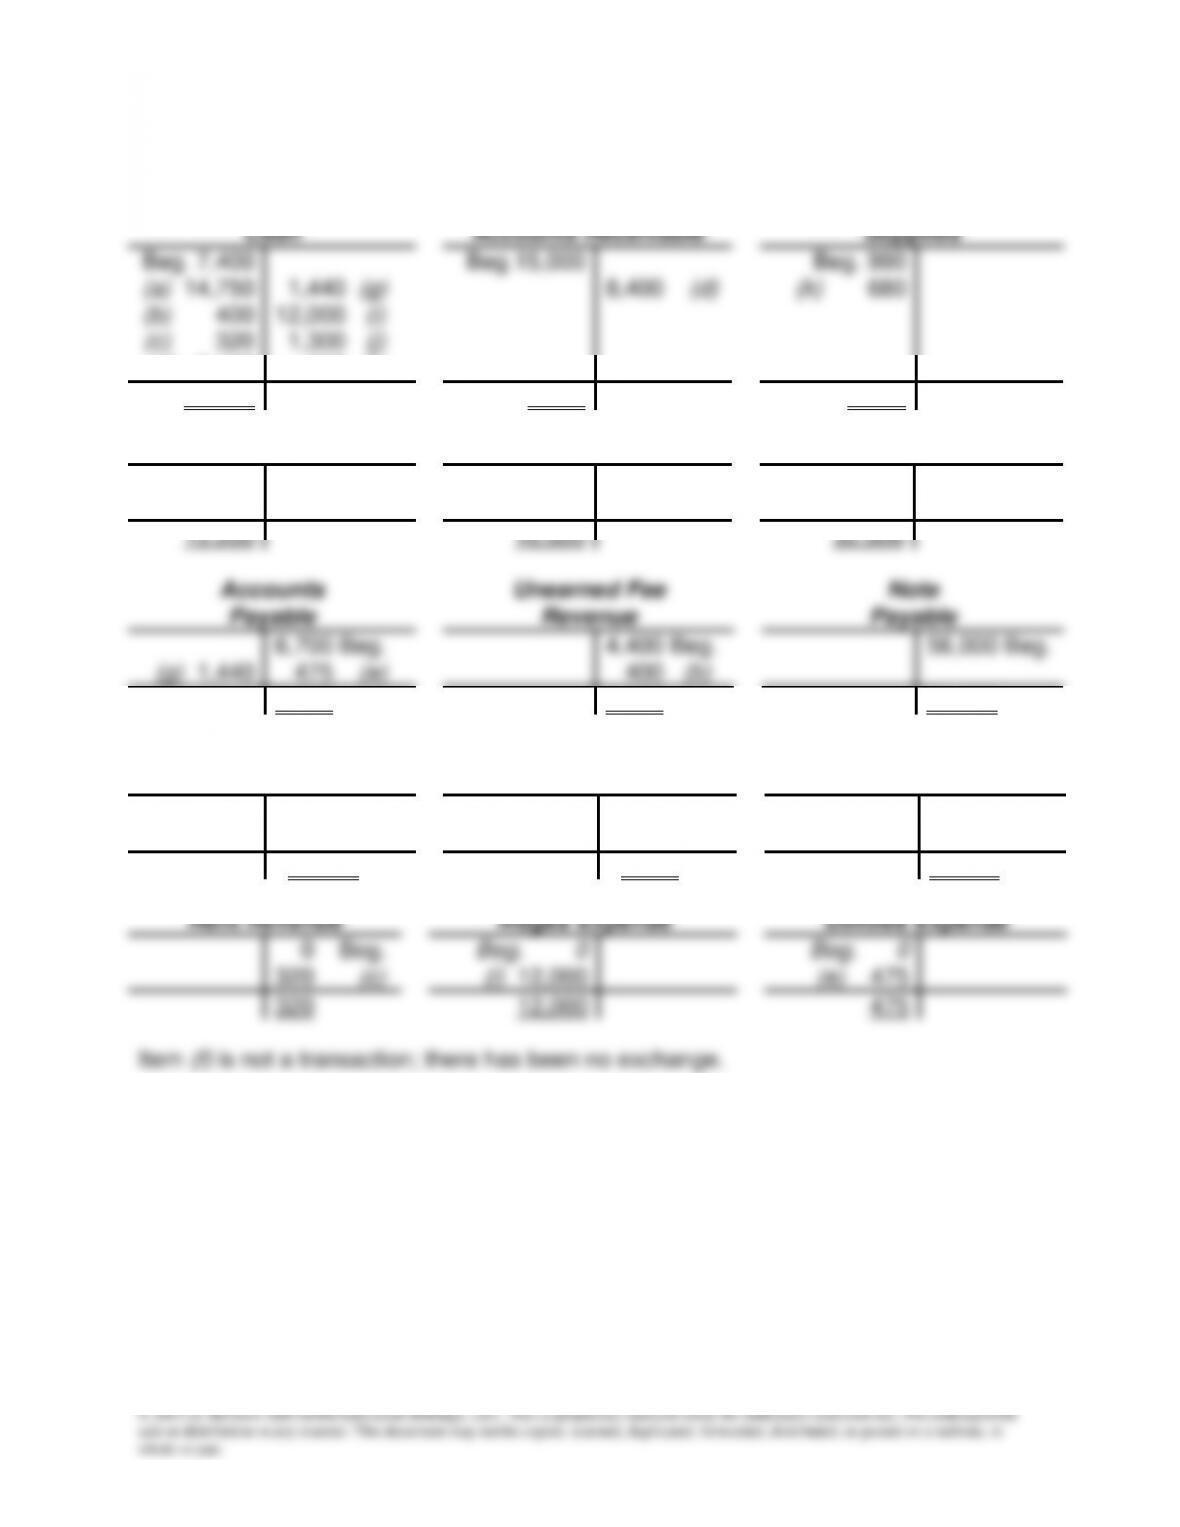
Req. 1 and 2
Cash
Accounts Receivable
Supplies
Beg. 7,400
(a) 14,750
(b) 400
(c) 320
(d) 8,400
1,440 (g)
12,000 (i)
1,300 (j)
680 (k)
Beg.15,000
8,400 (d)
Beg. 990
(k) 680
15,850
6,600
1,670
Equipment
Land
Building
Beg. 14,000
(h) 1,200
Beg. 10,000
Beg. 32,500
15,200
10,000
32,500
E3–8B (continued)
Req. 3
George’s Piano Rebuilding Company
Balance Sheet (unadjusted)
At January 31, 2014
Assets
Current assets:
Cash
Accounts receivable
Supplies
Total current assets
Equipment
Land
Building
Total Assets
Liabilities and Stockholders’ Equity
Current liabilities:
Accounts payable
Unearned fee revenue
Total current liabilities
Note payable
Total Liabilities
Stockholders’ Equity:
Contributed Capital
Retained Earnings
Total Stockholders’ Equity
Total Liabilities and Stockholders’ Equity
$ 15,850
6,600
1,670
24,120
15,200
10,000
32,500
$ 81,820
$ 5,735
4,800
10,535
56,000
66,535
11,400
3,885
15,285
$ 81,820
E3–11B
Req. 1
Accounts receivable increases with customer sales on account and decreases with
cash payments received from customers.
Prepaid expenses increase with cash payments of expenses related to future periods
and decrease as these expenses are consumed over time.