PERSPECTIVAS ECONÓMICAS PARA 2018-2019
Perspectivas Económicas de México
El 8 de marzo de 2018, el Titular de la Secretaría de Hacienda y Crédito Público (SHCP)
ofreció un mensaje en el marco de la Convención Bancaria 81, en Acapulco Guerrero.
A continuación se presenta el mensaje:
•
En los últimos años, México enfrentó un entorno económico adverso. Los
economistas nos referimos a esto como que enfrentamos vientos en contra.
•
La reflexión con la que los quiero dejar es que, a pesar de todo, a la economía
mexicana le ha ido bien.
•
El primer viento en contra fue la caída de la plataforma y del precio del
petróleo. Todavía recuerdo mi primera semana en Pemex, cuando el precio de la
mezcla mexicana estaba en 18 dólares por barril.
•
El segundo viento en contra fue la debilidad del sector industrial en Estados Unidos
que se tradujo en una reducción de nuestras exportaciones.
•
Y el tercer viento en contra fue la volatilidad en los mercados financieros
internacionales asociada al proceso de normalización de la política monetaria en
Estados Unidos de Norteamérica.
•
Estos choques exógenos no fueron menores.
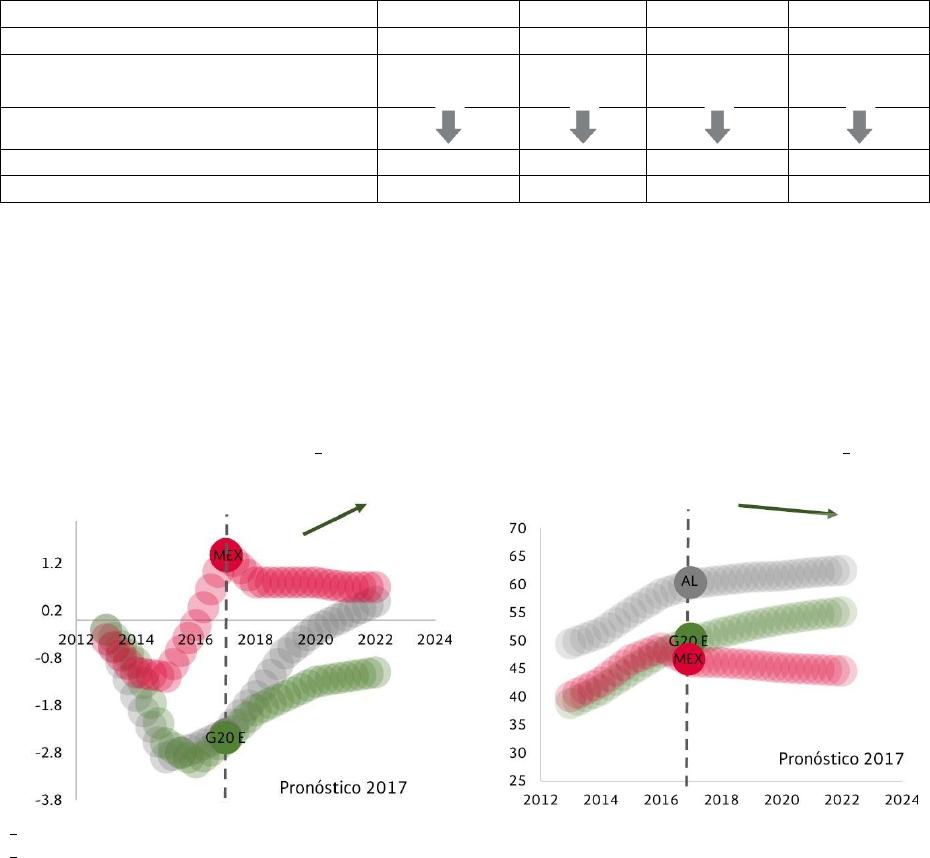
COMPARATIVO: IMPACTO DE LOS CHOQUES EXTERNOS
-Cambios porcentuales*-
Período
1982-1983
2000-2002
2008-2009
2014-2016
Choque petrolero (WTI)
-22.2
-31.6
-49.8
-71.0
Choque de producción industrial en Estados
Unidos de Norteamérica
-1.2
-3.4
-15.1
-1.9
PIB de México
-5.1
-3.0
-8.9
2.7
Empleo formal
-2.0
0.7
-3.9
7.0
Variación porcentual de períodos seleccionados: primer trimestre de 1982 al segundo trimestre de 1983,
primer trimestre de 2000 al primer trimestre de 2002, segundo trimestre de 2008 al segundo trimestre de 2009,
y segundo trimestre de 2014 al primer trimestre de 2016.
FUENTE: SHCP.
REACCIÓN AL ENTORNO ADVERSO
POLÍTICAS FISCALES PRUDENTES Y CONSERVADORAS
Balance primario1/
-Como porcentaje del PIB-
Medida más amplia de la deuda2/
-Como porcentaje del PIB-
1/ La última serie del balance primario y los SHRFP para México se obtuvieron de la SHCP.
2/ Esta medida de deuda es consistente con el valor neto del Saldo Histórico de los Requerimientos Financieros
del Sector Público, SHRFP.
AL = Argentina, Brasil, Chile, Colombia, República Dominicana, Ecuador, México, Perú, Uruguay y Venezuela.
G20 E = Argentina, Brasil, China, India, Indonesia, México, Rusia, Arabia Saudita, Sudáfrica y Turquía.
FUENTE: Fiscal Monitor Octubre 2013 – abril 2017, FMI.
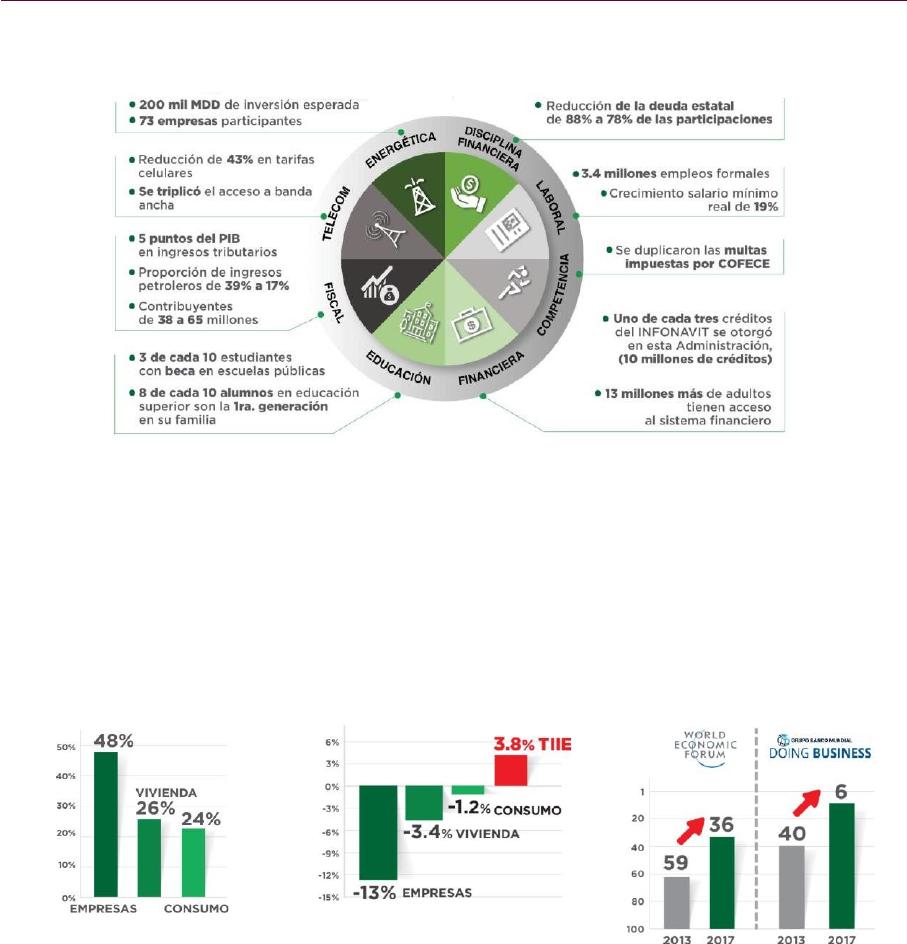
REACCIÓN DE POLÍTICA: REFORMAS ESTRUCTURALES (2013-2017)
FUENTE: SHCP.
REFORMAS ESTRUCTURALES: REFORMA FINANCIERA 2013-2017
Crecimiento del crédito
Cambio en las tasas de interés
Clasificación de competitividad
del sector financiero*
FUENTE: Banxico
FUENTE: Banxico
FUENTE: WEF, Pilar 8, desarrollo
del mercado financiero,
Doing Business:
facilidad para obtener un
crédito.
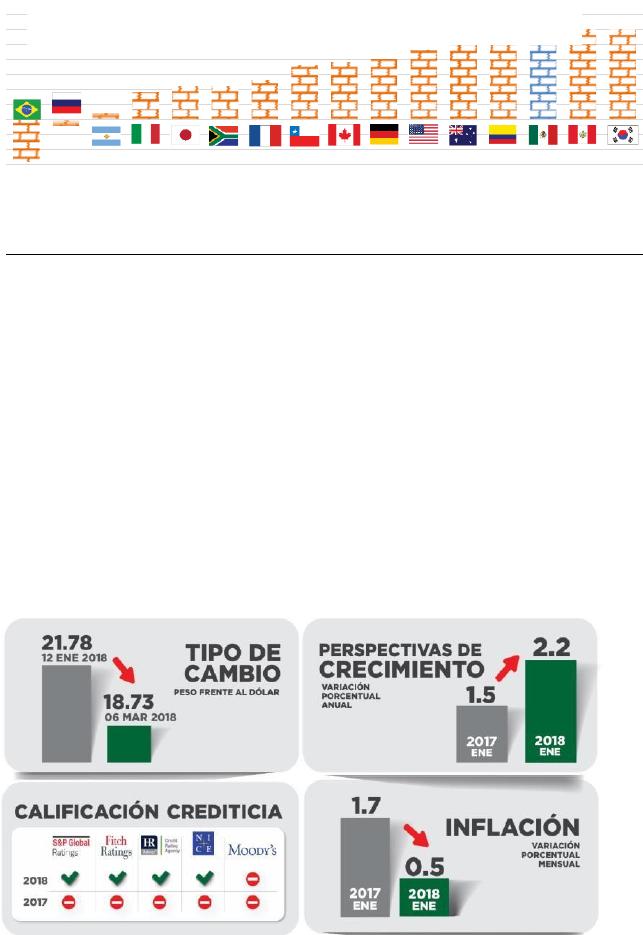
CRECIMIENTO 2014-2017: CRECIMIENTO PROMEDIO DEL PIB
-Variación trimestral anualizada-
CRECIMIENTO ECONÓMICO 2014-2017: CRECIMIENTO PROMEDIO
DEL PIB
-Variación trimestral anualizada-
3.5
3.0
2.5
2.0
1.5
1.0
0.5
0.0
-0.5
-1.0
-0.2
0.2
0.9
1.1 1.1 1.3
1.8 1.9 2.0 2.3 2.5 2.7 2.8 3.0 3.0
-1.5
-2.0 -1.4
EUN = Estados Unidos de Norteamérica.
FUENTE: Bloomberg.
2018 VS. 2017: UNA MEJOR PERSPECTIVA
-Variación trimestral anualizada-
FUENTE: SHCP.
Brasil
Rusia
Argentina
Italia
Japón
Sudáfrica
Francia
Chile
Canadá
Alemania
EUN
Australia
Colombia
México
Perú
Corea del Sur
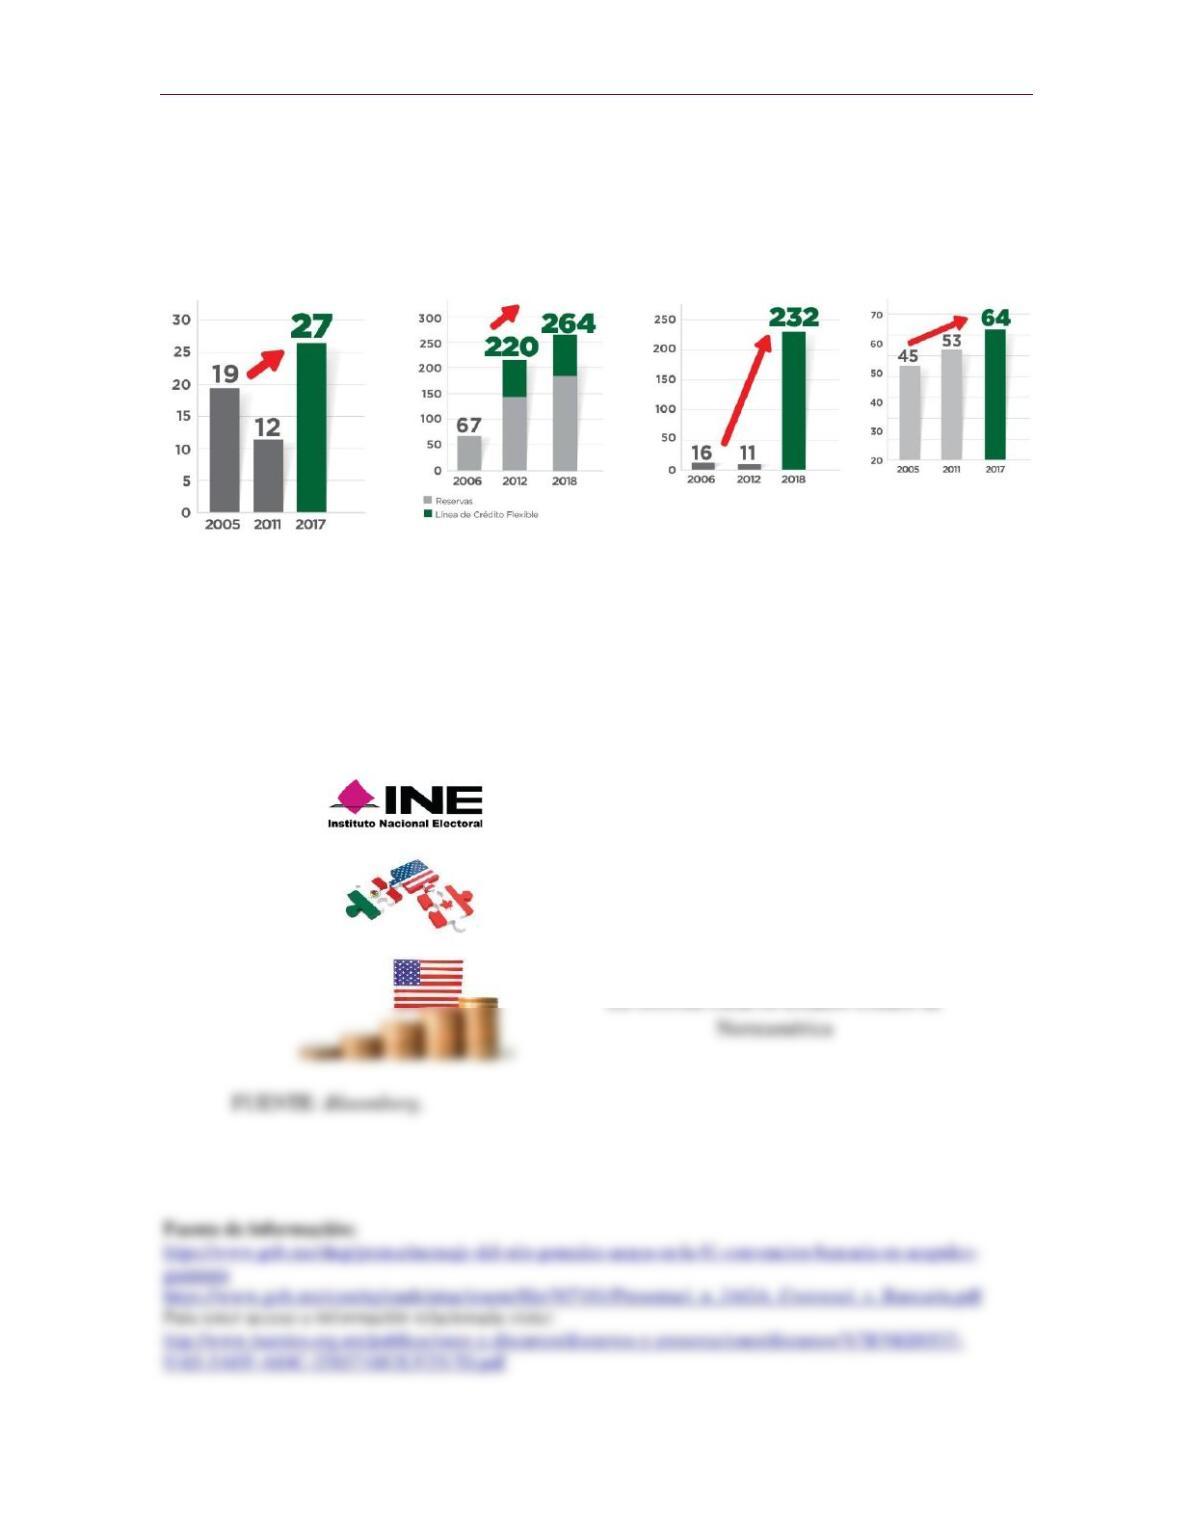
ECONOMÍA FUERTE DE CARA AL 2018
Inversión extranjera directa
-En miles de millones de
dólares-
Reservas internacionales
-En miles de millones de
dólares-
Fondo de estabilización
En miles de millones de
pesos-
Ahorro financiero
-Como porcentaje
del PIB-
FUENTE: SE.
FUENTE: Banxico, FMI*.
FUENTE: SHCP.
FUENTE: CNBV
La línea de crédito flexible está denominada en derechos especiales de giro, convertidos a dólares con el tipo
de cambio al cierre del período.
INCERTIDUMBRES PARA EL 2018
El proceso electoral
La renegociación del TLCAN